Ведение бухгалтерских записей
Ведение систематического архива документов компании и предоставление их клиенту по запросу
Цена
от 200 USD/час
Ведение бухгалтерского учета
Обязательно. Срок хранения бухгалтерских документов – от 5 до 10 лет.
Подготовка финансовой отчетности
Ежегодно
Стандарты отчетности
Корейские стандарты бухгалтерского учета (K-GAAP) или корейские стандарты, основанные на МСФО (K-IFRS)
Консолидированная отчетность
Обязательна для материнских компаний в случаях, предусмотренных применимыми стандартами
Возможность «нулевой» отчетности
Допускается
Подача финансовой отчетности в систему DART*
Для листинговых компаний и некоторых крупных непубличных компаний
Подача финансовой отчетности в налоговый орган
Да. Финансовая отчетность прилагается к годовой декларации по налогу на прибыль (CIT)
Обязательный аудит
Для отдельных категорий компаний в зависимости от установленных законом критериев (вкл. размер активов, выручки и численность участников)
Налоговая декларация
Налог на прибыль компаний – ежегодно; НДС – ежеквартально; налог с доходов физических лиц – ежегодно
Отчетность по иностранным инвестициям
Ежегодно
Годовой отчет
Ежегодно – для компаний, на которые распространяется требование о раскрытии информации.
Статус неактивной (dormant) компании
Не предусмотрен
Бухгалтерский учет ведется в соответствии с применимыми корейскими стандартами бухгалтерского учета. В зависимости от типа и размера бизнеса применяются либо корейские международные стандарты финансовой отчетности (K-IFRS), либо национальные стандарты (K-GAAP / SME Accounting Standards).
Компания ведет учет хозяйственных операций и хранит подтверждающие документы, включая договоры, счета, банковские документы, документы по заработной плате и иные первичные документы.
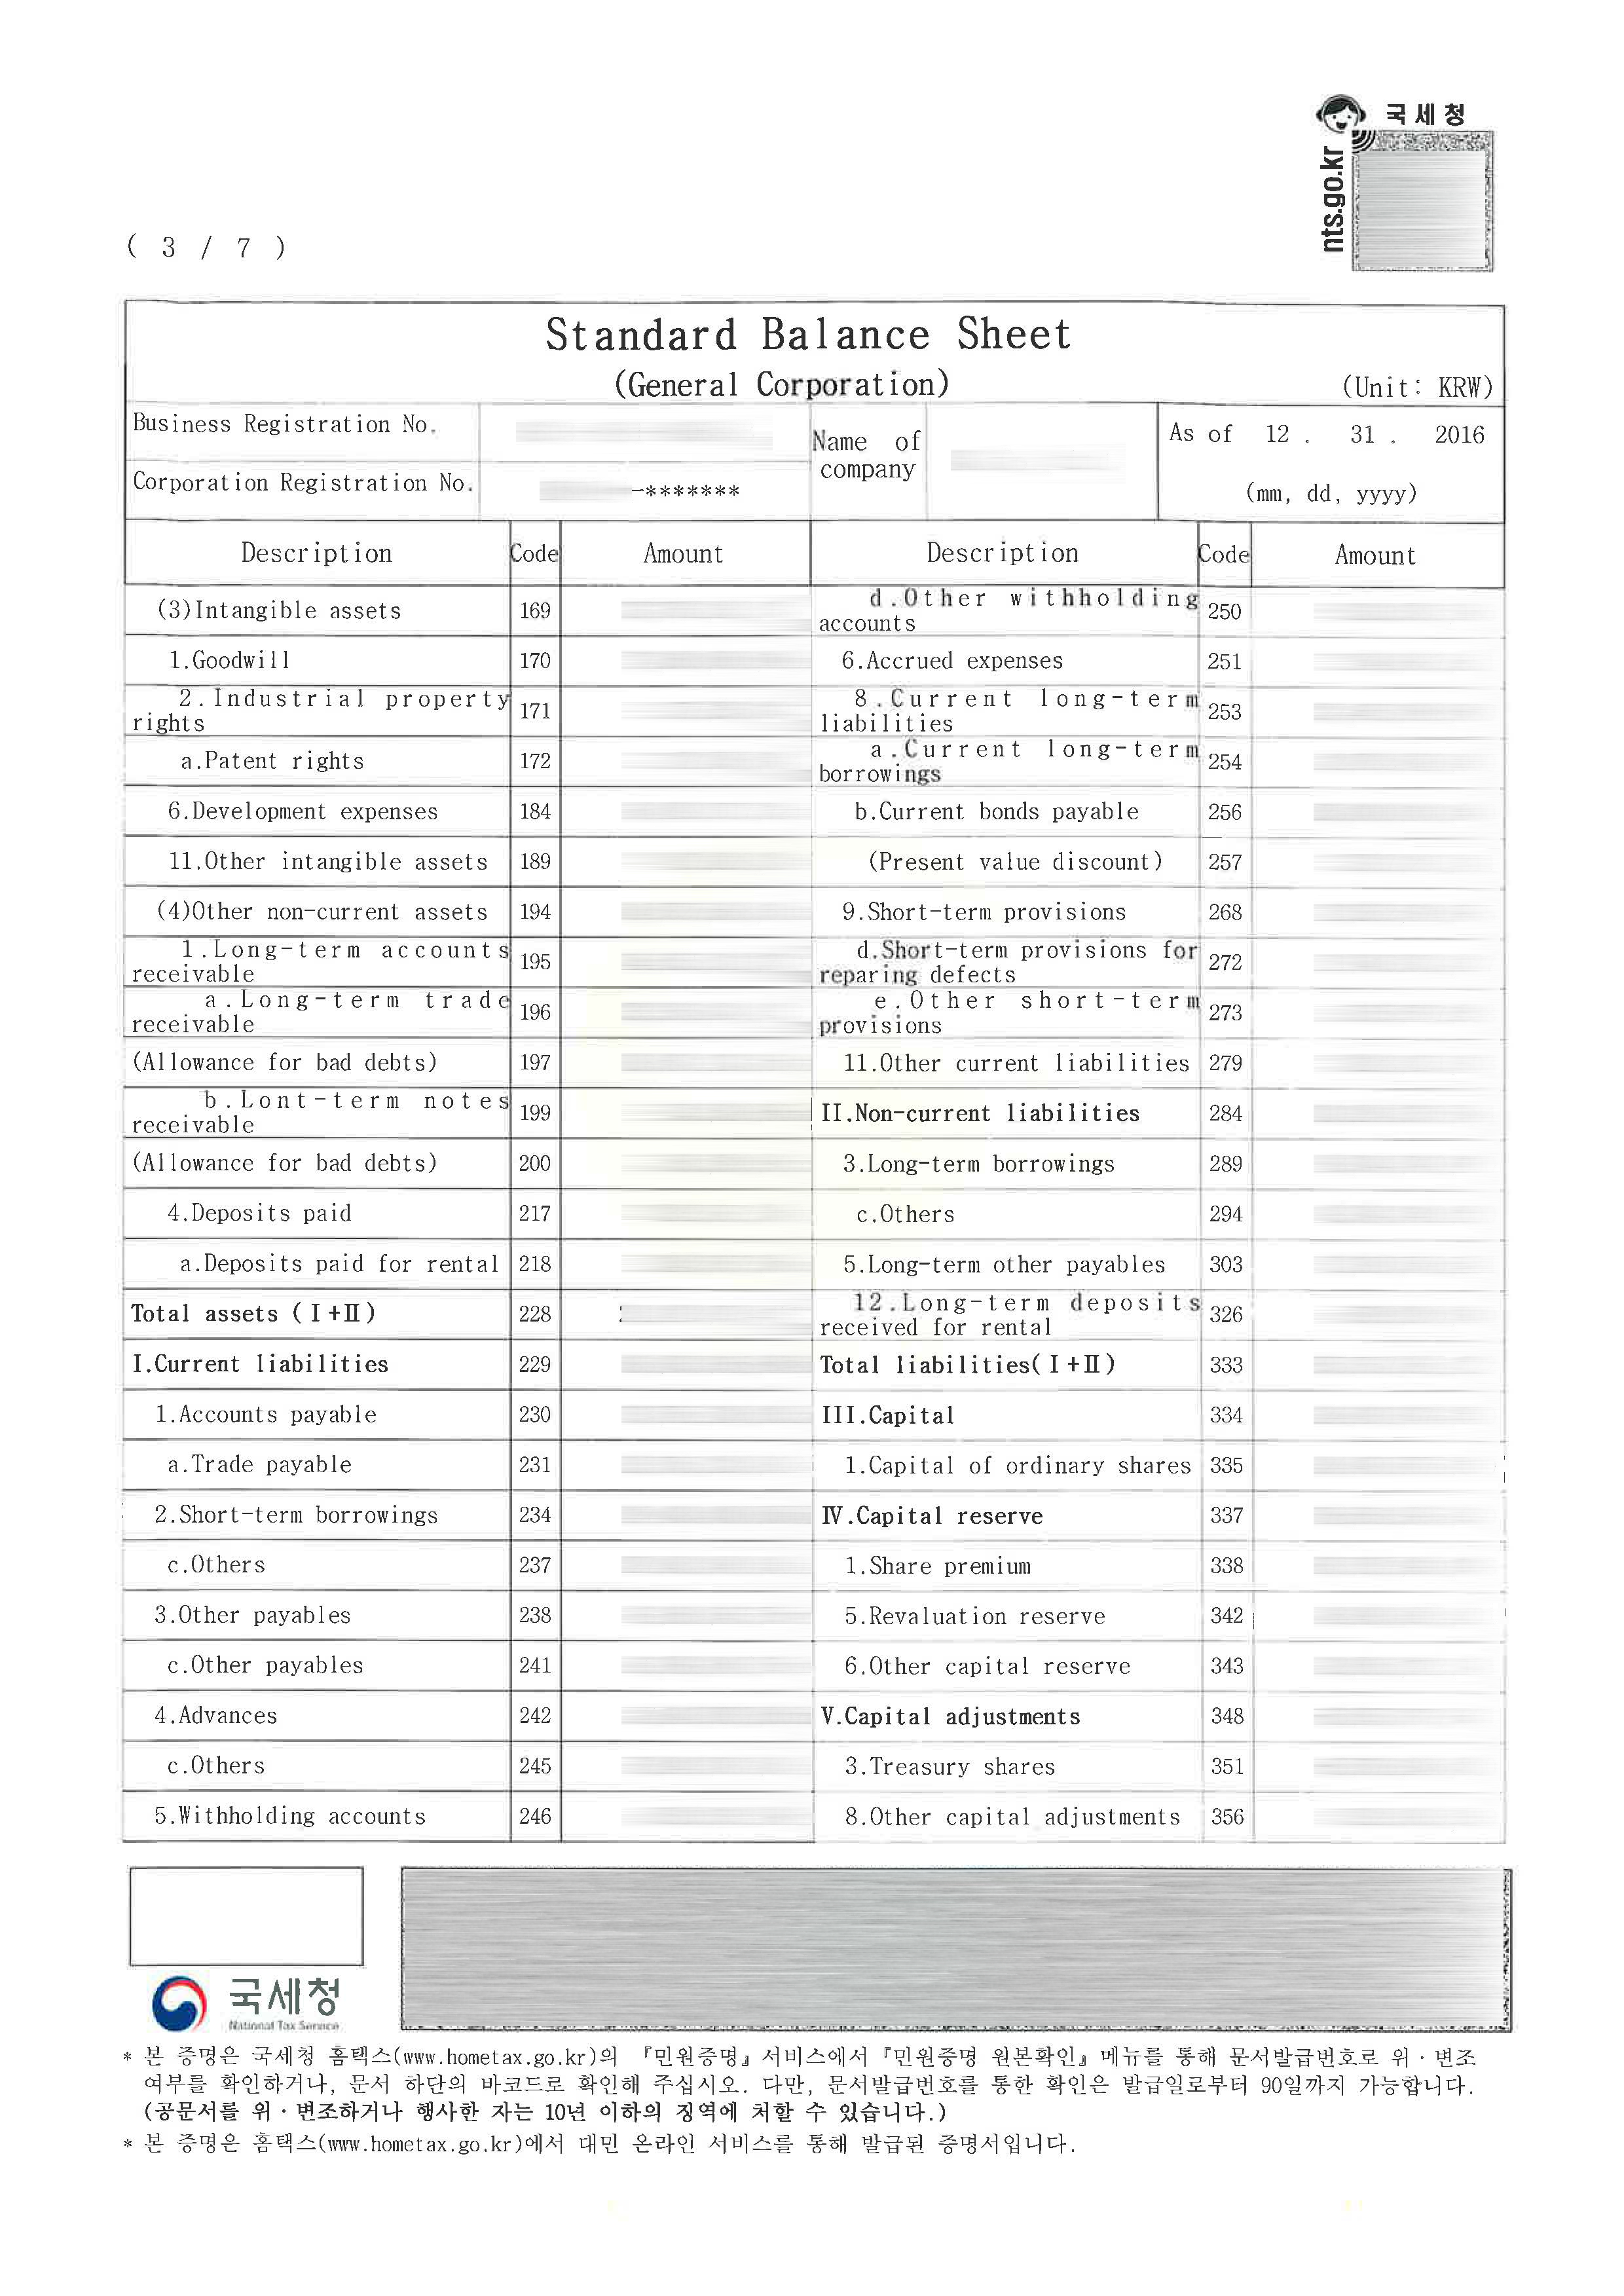
На основании данных бухгалтерского учета компания формирует годовую финансовую отчетность.
Для компании, подлежащей внешнему аудиту, финансовая отчетность должна быть представлена аудитору не позднее чем за 6 недель до очередного общего собрания.
Для компаний, контролирующих дочерние предприятия, дополнительно составляется консолидированная финансовая отчетность.
Для компаний, подпадающих под требования об обязательном внешнем аудите.
Аудит проводится независимым аудитором в соответствии с Законом Республики Корея о внешнем аудите акционерных компаний. По результатам проверки составляется аудиторское заключение.
Для компаний, на которые распространяется требование о раскрытии информации (публичные корейские компании, торгующиеся на бирже (KRX))
Срок: в течение 90 дней после окончания финансового года
Годовой отчет (Business Report) подается через электронную систему раскрытия корпоративной информации DART (Data Analysis, Retrieval and Transfer System). Отчет содержит информацию о деятельности компании, ее финансовом положении и результатах деятельности.
Срок: в течение 3 месяцев с окончания месяца, в котором заканчивается финансовый год
Годовая финансовая отчетность служит основой для составления декларации по налогу на прибыль компаний (Corporate Income Tax Return). Декларация подается в электронном виде в Национальную налоговую службу Южной Кореи (NTS) через государственную систему Hometax.
Вместе с декларацией компания обязана прикрепить утвержденные финансовые отчеты, ведомость налоговых корректировок и (для крупных групп) документацию по трансфертному ценообразованию.
Местный налог на прибыль компаний (Corporate Local Income Tax) подается на один месяц позже – в течение 4 месяцев после окончания месяца, в котором заканчивается финансовый год.
В Южной Корее компания может установить финансовый год в соответствии со своими учредительными документами. В соответствии с Законом о корпоративном налоге финансовый год представляет собой один отчетный период продолжительностью не более одного года.
Если финансовый год не установлен в учредительных документах или не заявлен в установленном порядке, применяется календарный год – с 1 января по 31 декабря.
В Южной Корее применяются несколько систем бухгалтерских стандартов.
Для малых и средних предприятий в Южной Корее предусмотрены специальные правила бухгалтерского учета (Accounting Standards for Small and Medium-sized Entities / 중소기업회계기준). Они позволяют применять упрощенные подходы к учету отдельных операций и составлению финансовой отчетности по сравнению с общими требованиями.
Возможность применения соответствующих правил зависит от того, соответствует ли компания установленным критериям.
Для бухгалтерского учета и составления финансовой отчетности в Южной Корее используется корейская вона (KRW).
Если компания осуществляет операции в иностранной валюте, такие операции отражаются в бухгалтерском учете в соответствии с применимыми правилами пересчета и учета валютных операций.
Если компания контролирует одну или несколько дочерних компаний, она, как правило, обязана составлять консолидированную финансовую отчетность. При консолидации внутригрупповые операции и взаимные расчеты исключаются, чтобы отчетность отражала группу как единый экономический субъект.
В соответствии с корейскими стандартами бухгалтерского учета освобождение от составления консолидированной отчетности возможно, в частности, для промежуточной материнской компании, если одновременно соблюдаются установленные стандартом условия – например, ее ценные бумаги не обращаются на публичном рынке, а вышестоящая материнская компания сама составляет консолидированную отчетность.
Калькулятор позволяет рассчитать примерную стоимость услуг по бухгалтерскому сопровождению и аудиту компании. Стоимость зависит от оборота бизнеса, количества инвойсов, транзакций, формы предоставления первичной документации и объема требуемых услуг.
Обязанность проходить ежегодный аудит зависит от организационно-правовой формы компании и масштабов ее деятельности.
Внешнему аудиту в обязательном порядке подлежат:
1. Компании, чьи акции котируются на бирже, а также компании, планирующие листинг в текущем или следующем финансовом году.
2. Непубличные акционерные общества (Chusik Hoesa / 주식회사), если на конец предшествующего финансового года они соответствуют как минимум двум из следующих четырех критериев:
3. Ограниченные компании (Yuhan Hoesa / 유한회사), если на конец предшествующего финансового года они соответствуют как минимум трем из следующих пяти критериев:
Важно
Независимо от организационно-правовой формы компания подлежит обязательному внешнему аудиту, если ее активы или годовая выручка составляют 50 млрд KRW и более.
Освобождение от обязательного аудита предусмотрено, в частности, для компаний, впервые зарегистрированных в соответствующем финансовом году, а также для компаний, находящихся в процессе ликвидации, прекращения деятельности или банкротства, и других категорий, прямо предусмотренных законодательством.
В Южной Корее внешний аудит финансовой отчетности проводят независимые аудиторы – аудиторские фирмы или аудиторские группы, состоящие из корейских сертифицированных бухгалтеров (KICPA). Выбор конкретного вида аудитора зависит от категории и размера компании.
Аудиторские фирмы (Accounting Corporations / 회계법인) – профессиональные аудиторские организации, созданные в соответствии с законодательством о сертифицированных бухгалтерах и зарегистрированные в Комиссии по финансовым услугам (FSC). Они вправе проводить аудит всех категорий компаний, включая листинговые компании, крупные непубличные акционерные общества и финансовые компании, для которых законодательство требует привлечения именно аудиторской фирмы.
Аудиторские группы (Audit Teams / 감사반) – зарегистрированные в Корейском институте сертифицированных бухгалтеров (KICPA) объединения не менее трех корейских сертифицированных бухгалтеров. Они вправе проводить внешний аудит компаний, для которых законодательство допускает проведение аудита аудиторской группой вместо аудиторской фирмы.
Стандарты: Аудит проводится в соответствии со стандартами аудита, устанавливаемыми Корейским институтом сертифицированных бухгалтеров (KICPA) с предварительного одобрения Комиссии по финансовым услугам (FSC). Стандарты основаны на Международных стандартах аудита (ISA) и в значительной степени с ними согласованы.
Сроки назначения аудитора: Компания должна назначить внешнего аудитора в течение 45 дней с начала финансового года. Если компания обязана иметь аудиторский комитет, аудитор назначается до начала финансового года. Для компании, которая не проходила аудит в предыдущем финансовом году, срок назначения составляет 4 месяца с начала финансового года.
После заключения договора компания должна в течение 2 недель сообщить о назначении аудитора и представить необходимые документы в электронном виде в Комитет по ценным бумагам и фьючерсам (Securities and Futures Commission, SFC).
Срок назначения одного аудитора: Для листинговых компаний, крупных непубличных акционерных обществ и финансовых компаний один и тот же аудитор должен назначаться на три последовательных финансовых года.
Внутренний контроль: Компании, подпадающие под установленные законом требования, обязаны иметь и поддерживать систему внутреннего управления бухгалтерским учетом (Internal Accounting Control System / 내부회계관리제도). Ее функционирование ежегодно оценивается самой компанией, а в предусмотренных законом случаях также проверяется внешним аудитором.
Аудит проводится после окончания финансового года и должен быть завершен в сроки, установленные законодательством для подготовки и представления аудиторского заключения.
В частности, аудиторское заключение по финансовой отчетности представляется компании не позднее чем за одну неделю до проведения очередного общего собрания участников (акционеров). Для компаний, применяющих K-IFRS, это правило также применяется к аудиторскому заключению по консолидированной финансовой отчетности; для остальных компаний срок представления заключения по консолидированной отчетности составляет, как правило, 120 дней с даты окончания финансового года, а для отдельных крупных компаний – 90 дней.
| Налог / отчетность | Периодичность подачи | Сроки предоставления декларации |
| Налог на прибыль компаний (Corporate Income Tax / 법인세) |
Ежегодно | В течение 3 месяцев после окончания финансового года |
| Промежуточная декларация по налогу на прибыль компаний (Interim Corporate Income Tax Return / 중간예납신고) |
Ежегодно | В течение 2 месяцев после окончания первых 6 месяцев финансового года |
| Местный налог на прибыль компаний (Local Income Tax / 법인지방소득세) |
Ежегодно | В течение 4 месяцев после окончания финансового года |
| Налог на добавленную стоимость (Value Added Tax / 부가가치세) |
Ежеквартально (4 раза в год) | До 25-го числа месяца, следующего за отчетным кварталом |
| Налог у источника (Withholding Tax / 원천징수세) |
Ежемесячно | До 10-го числа следующего за отчетным месяца |
| Сведения о выплаченных доходах (Payment Statement / 지급명세서) |
Ежегодно (для некоторых видов доходов – чаще) | В течение 3 месяцев после окончания отчетного года для трудовых и предпринимательских доходов; для некоторых других видов доходов – в течение 2 месяцев. |
Основной годовой налоговой отчетностью является декларация по налогу на прибыль компаний. Она подается в территориальное налоговое управление по месту налоговой регистрации компании в течение 3 месяцев после окончания финансового года. К декларации прилагается, в частности, финансовая отчетность и документы по налоговым корректировкам.
Если компания была зарегистрирована, но фактически не вела коммерческую деятельность в отчетном периоде (не было движения по счетам, закупок и продаж), она не освобождается от обязанности отчитываться перед государством.
В Южной Корее понятие «нулевой декларации» означает подачу стандартных бланков отчетности с нулевыми показателями.
Если компания полностью проигнорирует сдачу отчетности, NTS начислит административный штраф за непредоставление документов. Кроме того, если компания не сдает отчеты по налогам в течение длительного времени (как правило, более года), налоговая служба имеет право принудительно аннулировать свидетельство о регистрации бизнеса (Business Registration Certificate), признав компанию неактивной, что повлечет блокировку банковских счетов.
Куда подается: В установленном порядке в Комиссию по финансовым услугам (FSC) и на соответствующую биржу через систему DART (Repository of Korea’s Corporate Filings) – государственную электронную систему раскрытия информации, которую администрирует FSS.
Для кого обязательно: Для листинговых компаний, компаний, планирующих листинг, и иных эмитентов ценных бумаг, на которых законодательством о рынке капитала возложена обязанность по представлению бизнес-отчетности.
Виды отчетов и сроки:
Включают квартальные отчеты (First & Third Quarterly Reports), полугодовой отчет (Semi-Annual Report) и годовой отчет (Annual Report).
Квартальные и полугодовые отчеты подаются, как правило, в течение 45 дней после окончания соответствующего отчетного периода, а годовой отчет – в течение 90 дней после окончания финансового года.
Подается при наступлении существенных юридических или финансовых событий, способных оказать значительное влияние на деятельность, финансовое положение или стоимость ценных бумаг компании и решения инвесторов. К таким событиям относятся, в частности, приостановка всей или существенной части деятельности, начало процедуры реабилитации или банкротства, решения об увеличении или уменьшении капитала, слиянии или иной реорганизации, приобретении или отчуждении существенных активов или бизнеса, выпуске конвертируемых и иных предусмотренных законом облигаций, а также другие события, прямо предусмотренные законодательством.
Как правило, отчет подается не позднее следующего дня после возникновения события; для отдельных случаев установлены специальные сроки.
(Payment Statements / 지급명세서)
Куда подается: В Национальную налоговую службу (NTS) через систему Hometax.
Для кого обязательно: Для компаний (включая малый иностранный бизнес) и иных плательщиков, которые осуществляют выплаты физическим за работу, услуги или в виде дивидендов.
Сроки подачи: Отчетность представляется ежегодно; сведения о трудовых и предпринимательских доходах – в течение 3 месяцев после окончания отчетного года, а для некоторых других видов доходов (проценты, дивиденды, пенсии и др.) применяется срок в течение 2 месяцев. Для отдельных категорий доходов законодательством также предусмотрена промежуточная отчетность.
Куда подается: В зависимости от характера операции – в уполномоченный валютный банк, Банк Кореи, KOTRA или иной компетентный орган.
Для кого обязательно: Для компаний с иностранными инвестициями и компаний, осуществляющих трансграничные валютные операции. Обязанность по уведомлению или регистрации может возникать при осуществлении иностранных инвестиций, изменении зарегистрированных сведений об инвестиции, изменении доли участия, отдельных операциях с нерезидентами и в других установленных законом случаях.
Куда подается: В Национальную налоговую службу (NTS).
Для кого обязательно: Для компаний, осуществляющих контролируемые сделки с иностранными связанными лицами, при достижении установленных законодательством критериев. В зависимости от применимых требований компания может быть обязана представить Основной файл (Master File / 통합기업보고서), Локальный файл (Local File / 개별기업보고서) либо Страновую отчетность (Country-by-Country Report (CbCR) / 국가별보고서)
Сроки: Соответствующая отчетность представляется, как правило, в течение 12 месяцев после окончания финансового года.
Куда подается: В зависимости от вида статистической отчетности – в Национальное статистическое управление Кореи (Statistics Korea / KOSTAT), Банк Кореи (Bank of Korea) или иной уполномоченный государственный орган.
Для кого обязательно: Для компаний, включенных в соответствующие государственные статистические обследования или подпадающих под требования конкретного статистического органа. Объем и периодичность представления данных зависят от вида обследования и отрасли. В рамках отдельных обследований может потребоваться информация об объемах производства и внешней торговли, занятости, инвестициях и расходах на НИОКР.
Нет. Обязательный внешний аудит распространяется на листинговые компании, компании, планирующие листинг, а также на компании, соответствующие установленным законом критериям по размеру активов, выручке, обязательствам и численности работников. Например, для большинства непубличных акционерных обществ обязанность возникает при соответствии как минимум двум из четырех критериев: активы от 12 млрд KRW, обязательства от 7 млрд KRW, выручка от 10 млрд KRW или не менее 100 работников.
Да, если на нее распространяются соответствующие требования законодательства. В частности, для компаний, являющихся субъектами обязательного раскрытия информации, финансовая отчетность и аудиторские документы подаются в установленном порядке в государственные органы и раскрываются через соответствующие системы. Для компаний, не подпадающих под такие требования, порядок представления отличается.
Да, обязана. Обязанность по ведению бухгалтерского учета возникает автоматически с момента официальной регистрации юридического лица. Южнокорейское законодательство (Коммерческий кодекс РК) возлагает эту ответственность непосредственно на генерального директора (Representative Director). Даже если фирма не проводила сделок и не нанимала сотрудников, директор обязан обеспечить подготовку и сдачу «нулевой» отчетности.
Нет, это необязательно для малого и среднего бизнеса. Законодательство позволяет небольшим компаниям и стартапам привлекать внешних сертифицированных специалистов или лицензированные корейские бухгалтерские компании на аутсорсинг. Однако вести учет и сдавать декларации имеет право только специалист с подтвержденной в Корее квалификацией (состоящий в ассоциациях KICPA или KACCTA).