Подготовка и подача нулевой отчетности
(по спящей компании)
Цена
1250 USD
⃰ После выхода Великобритании из Евросоюза для подачи деклараций в системе VIES необходимо дополнительно вставать на учет по НДС в государстве-члене ЕС.
Ведение бухгалтерского учета
Обязательно, хранение первичных документов не менее 3 лет
Подготовка финансовой отчетности
Подготовка финансовой отчетности
Стандарты отчетности
Общепринятые принципы бухгалтерского учета Великобритании (UK GAAP)
Консолидированная отчетность
При наличии дочерних компаний
Возможность «нулевой» отчетности
Да
Подача финансовой отчетности в реестр
Да
Подача финансовой отчетности в налоговый орган
LTD: Да
LLP: Только при обороте ≥ 15 млн фунтов
Обязательный аудит
Только для компаний, не являющихся спящими или малыми
Dormant-статус (неактивная компания)
Не влияет на обязательства по подготовке и подаче отчетности
Налоговая декларация
LTD: Ежегодно в течение 9 месяцев после окончания отчетного периода
LLP: Ежегодно (до 31 октября – для бумажных деклараций, до 31 января для онлайн-деклараций)
Заявление о подтверждении данных (confirmation statement)
Ежегодно, минимум один раз каждые 12 месяцев, в Регистрационную палату; не является документом финансовой отчетности
В течение всего финансового года компания обязана вести бухгалтерский учет: фиксировать доходы и расходы, движение по банковским счетам, договоры, займы, инвестиции и иные операции. Эти данные являются основой для подготовки финансовой отчетности и, при необходимости, последующего аудита.
Отсутствие учета или первичной документации делает невозможным составление отчетности и подачу налоговой декларации.
После окончания финансового года готовится комплект финансовой отчетности в соответствии с британской версией Общепринятых принципов бухгалтерского учета (UK GAAP).
Если компания является холдинговой может потребоваться подготовка консолидированной отчетности.
От аудита освобождены спящие и малые компаний. Малой считается компания, которая в отчетном периоде (для периодов, начинающихся после 6 апреля 2025 года) не превышает как минимум двух из трех критериев:
В случае превышения компанией установленных лимитов ее финансовая отчетность передается на проверку лицензированному английскому аудитору. Аудитор проверяет бухгалтерские записи, первичную документацию и формирует аудиторское заключение.
На основании финансовой отчетности заполняется форма налоговой декларации:
LTD
Главная особенность британской системы для компаний в том, что срок уплаты налога наступает раньше, чем крайний срок подачи самой декларации. Уплатить налог нужно в течение 9 месяцев и 1 дня после окончания отчетного периода, а подать декларацию CT600 – в течение 12 месяцев после окончания отчетного периода.
LLP
LLP является прозрачным с налоговой точки зрения субъектом, т.е., как юридическое лицо, не платит налог на прибыль. Вся прибыль партнерства автоматически распределяется между участниками и далее облагается налогом уже на их уровне – в зависимости от их статуса (физические или юридические лица) и налогового резидентства.
Сроки подачи декларации SA800 по самому партнерству зависят от способа подачи:
Далее каждый партнер обязан подавать персональную налоговую декларацию и уплачивать налог с выделенной ему доли прибыли.
Помимо указанной финансовой и налоговой отчетности, компания обязана подавать:
Эти отчеты напрямую не связаны с аудитом, но являются обязательными элементами корпоративного комплаенса.
Калькулятор позволяет рассчитать примерную стоимость услуг по бухгалтерскому сопровождению и аудиту компании.
Стоимость зависит от оборота бизнеса, количества инвойсов, транзакций, формы предоставления первичной документации и объема требуемых услуг.
Аудит проводится сертифицированным английским аудитором.
Требования к учетной документации
Бухгалтерский учет в Великобритании основывается на первичной документации, которая подтверждает фактическое осуществление операций. К такой документации относятся договоры, счета-фактуры, акты выполненных работ, накладные, банковские выписки, платежные поручения и иные документы, подтверждающие операции компании.
Бухгалтерские записи должны отражать:
Если же деятельность компании связана с торговлей товарами, бухгалтерская отчетность должна содержать:
В целом, учетная документация должна обеспечивать возможность:
За невыполнение требования по хранению документов или нарушение сроков их хранения директор (или иное должностное лицо компании) может быть оштрафован Налоговой службой или дисквалифицирован. Если же будет доказано умышленное нарушение соответствующих норм и будет вынесен обвинительный приговор, то предусмотрено даже тюремное заключение на срок до 2 лет.
В соответствии с законодательством Великобритании, ответственность за подготовку финансовой отчетности лежит на директорах компании. Директора должны обеспечивать ежегодное составление полного комплекта финансовой отчетности по каждому финансовому году.
Данная обязанность является прямым требованием закона и не может быть делегирована третьим лицам, даже если фактически подготовкой отчетности занимаются бухгалтеры или внешние консультанты.
Финансовая отчетность английской компании должна давать «достоверное и объективное представление» о ее активах, обязательствах, финансовом положении и прибыли или убытках. Для обеспечения достоверности и объективности отчетности директора и бухгалтеры должны следовать основным стандартам бухгалтерского учета, отдавать приоритет содержанию, а не форме, поддерживать строгий внутренний контроль и предоставлять четкую информацию.
В случае если директора компании утверждают годовую отчетность, которая не дает достоверного и объективного представления о финансовом положении компании, при условии, что они сделали это сознательно или по неосторожности, им грозит уголовное преследование, неограниченные личные штрафы и дисквалификация.
Основой для подготовки финансовой отчетности английских компаний является модернизированная версия Общепринятых принципов бухгалтерского учета (Generally Accepted Accounting Practice in the UK / UK GAAP), вобравших в себя многие положения Международных стандартов финансовой отчетности (International Financial Reporting Standards / IFRS) и Международных стандартов бухгалтерского учета (International Accounting Standards / IAS).
Другой стандарт – международные стандарты в редакции, принятой Великобританией (UK-adopted international accounting standards) – обязательно использовать только для подготовки консолидированной финансовой отчетности английских компаний, торгующих своими ценными бумагами на признанной бирже.
Согласно UK GAAP и IFRS, организация может выбрать любую валюту для представления своей финансовой отчетности, если она отражает ее экономическую среду. Английские компании могут составлять и подавать финансовую отчетность в иностранной валюте. Отчетность, представленная в иностранной валюте, принимается в соответствии с Законом о компаниях от 2006 года на основании рекомендаций Института дипломированных бухгалтеров Англии и Уэльса (Institute of Chartered Accountants in England and Wales / ICAEW).
Однако Налоговая служба Великобритании (HMRC) требует, чтобы налогооблагаемая прибыль рассчитывалась в фунтах стерлингов, а в декларациях по НДС суммы в иностранной валюте конвертировалась в фунты с использованием официальных обменных курсов.
Отчетный период (accounting reference period) компании, или финансовый год, оканчивается отчетной датой (accounting reference date / ARD). Отчетная дата автоматически определяется как последний день месяца, в котором была зарегистрирована компания. Так, для компании, зарегистрированной 23 сентября 2025 года, дата окончания финансового года – 30 сентября, а первый отчетный период длится с 23 сентября 2025 года по 30 сентября 2026 года. Последующие отчетные периоды составляют 12 месяцев, т.е. компания каждый год будет подавать отчетность по состоянию на 30 сентября.
Первый финансовый год, как во многих юрисдикциях, может быть увеличен до 18 месяцев (но должен быть не короче 6 месяцев).
При этом компания вправе составлять свою годовую отчетность на дату за 7 дней до или 7 дней после исходной отчетной даты. Например, если ARD приходится на 31 декабря, то по закону фактическая отчетность может охватывать период, заканчивающийся между 24 декабря и 7 января. Такая гибкость позволяет предприятиям удобно подстраивать конец своего финансового года к конкретным выходным или концу месяца, не меняя официально установленную дату. Важно помнить, что сроки подачи отчетности в Регистрационную палату при этом не меняются.
Использование 7-дневной корректировки является ситуативным, но существует также возможность полноценного изменения даты окончания финансового года. Сокращать отчетный период пока можно свободно – с любой частотой и на любое количество месяцев, а вот увеличивать – максимум до 18 месяцев и не чаще чем раз в 5 лет. Важно помнить, что, поскольку налоговый период не может превышать 12 месяцев, при продлении финансового года свыше 12 месяцев потребуется подать две отдельные декларации по налогу на прибыль.
В Великобритании компании классифицируются на микропредприятия, малые, средние и крупные в зависимости от финансовых показателей и численности персонала. Для финансовых лет, начинающихся 6 апреля 2025 года или позже, предприятие должно соответствовать (не превышать) как минимум двум из трех критериев.
| Микропредприятия | Малые компании | Средние компании | Крупные компании | |
| Оборот | ≤1 млн фунтов | ≤15 млн фунтов | ≤54 млн фунтов | >54 млн фунтов |
| Валюта баланса | ≤500 000 фунтов | ≤7,5 млн фунтов | ≤54 млн фунтов | >27 млн фунтов |
| Количество сотрудников | ≤10 | ≤50 | ≤250 | >250 |
Компания обычно меняет свою классификацию только в том случае, если она соответствует или превышает пороговые значения в течение 2 последовательных финансовых лет (за исключением первого финансового года).
Эта классификация напрямую определяют объем обязательной отчетности, используемые системы бухгалтерского учета и необходимость обязательного независимого аудита.
В обязательную финансовую отчетность входит:
К базовому обязательному комплекту может добавляться:
| В октябре 2025 года правительство объявило о планах освободить средние частные компании и 100%-ные дочки английских материнских компаний от необходимости составления стратегического отчета, а также отменить требование о составлении отчета директоров для всех компаний. |
Размер компании определяет не только состав ее финансовой отчетности, но и степень детализации отражаемых финансовых сведений.
Исторически, многие компании подавали «сокращенную отчетность» (abbreviated accounts), но эта опция была отменена с 2016 года. Вместо нее ввели «упрощенную отчетность» (abridged accounts). Формат abbreviated accounts позволял готовить полную отчетность для акционеров компании, а затем сокращать ее при подаче в реестр для публичного доступа. А в рамках abridged accounts необходимо составлять и подавать один и тот же комплект отчетности как для акционеров, так и для Регистрационной палаты, т.е. компания уже на этапе подготовки своей отчетности должна решить, сокращать ее или нет.
На сегодняшний день малым компаниям доступны следующие форматы отчетности, подаваемые в Регистрационную палату:
Содержит упрощенный баланс и отчет о прибылях и убытках.
Малые компании по-прежнему могут сокращать эти элементы отчетности, но они должны делать это как для своих участников, так и для Регистрационной палаты. Данное решение необходимо принять заранее, и все акционеры должны утверждать его каждый год.
Компания отправляет только бухгалтерский баланс с примечаниями и не подает отчет о прибылях и убытках и отчет директоров.
При этом компания вправе сама определять, какую информацию подготовить для своих акционеров – полную отчетность, упрощенную или версию для микропредприятий, а затем удалить часть информации перед подачей в Регистрационную палату.
Разница между сокращенной и урезанной финансовой отчетностью: cокращенная финансовая отчетность – это способ составления отчета о прибылях и убытках и баланса без раскрытия полной информации, а урезанная финансовая отчетность – это когда компания решает не отправлять определенные отчеты в Регистрационную палату, включая отчет о прибылях и убытках или отчет директора.
Максимально простой и компактный формат для самых маленьких компаний. Данный формат позволяет готовить отчетность с еще меньшей детализацией, чем другие предприятия, и освобождает от подготовки отчета директоров.
В апреле 2028 года должны вступить в силу некоторые важные изменения, касающиеся отчетности:
|
В соответствии с Законом о компаниях от 2006 года, английская компания, имеющая дочерние предприятия, должна консолидировать свою финансовую отчетность с их финансовой отчетностью. Консолидированная финансовая отчетность группы должна отражать совокупные активы, обязательства, капитал, доходы, расходы и денежные потоки материнской и дочерних компаний, поскольку они составляют единое экономическое целое.
Компания считается дочерней по отношению к другой компании, если та
От составления консолидированной финансовой отчетности освобождаются следующие организации:
Материнская компания не обязана составлять консолидированную отчетность, если вся группа компаний квалифицируется как малая и не является исключенной (например, не включает публичные компании). Количественные критерии для определения размеры группы те же, что и для индивидуальных компаний.
Промежуточная материнская компания, зарегистрированная в Великобритании или за ее пределами, может быть освобождена от консолидации, если ее результаты полностью консолидируются в публично доступную отчетность более крупной группы.
Компании, зарегистрированные на бирже, обязаны составлять групповую отчетность независимо от их физического размера.
Материнской компании разрешается не включать дочернее предприятие в консолидацию, если его показатели не являются существенными (immaterial) для общей картины группы.
Если несколько дочерних компаний несущественны по отдельности, но существенны в совокупности, их консолидация обязательна.
Даже если группа соответствует количественным критериям малой группы, она теряет право на освобождение от консолидации, если материнская или любая аффилированная компания группы является:
Обзор показателей деятельности компании, проблем и перспектив стратегического развития с точки зрения директоров (обязателен для всех компаний, кроме микропредприятий)
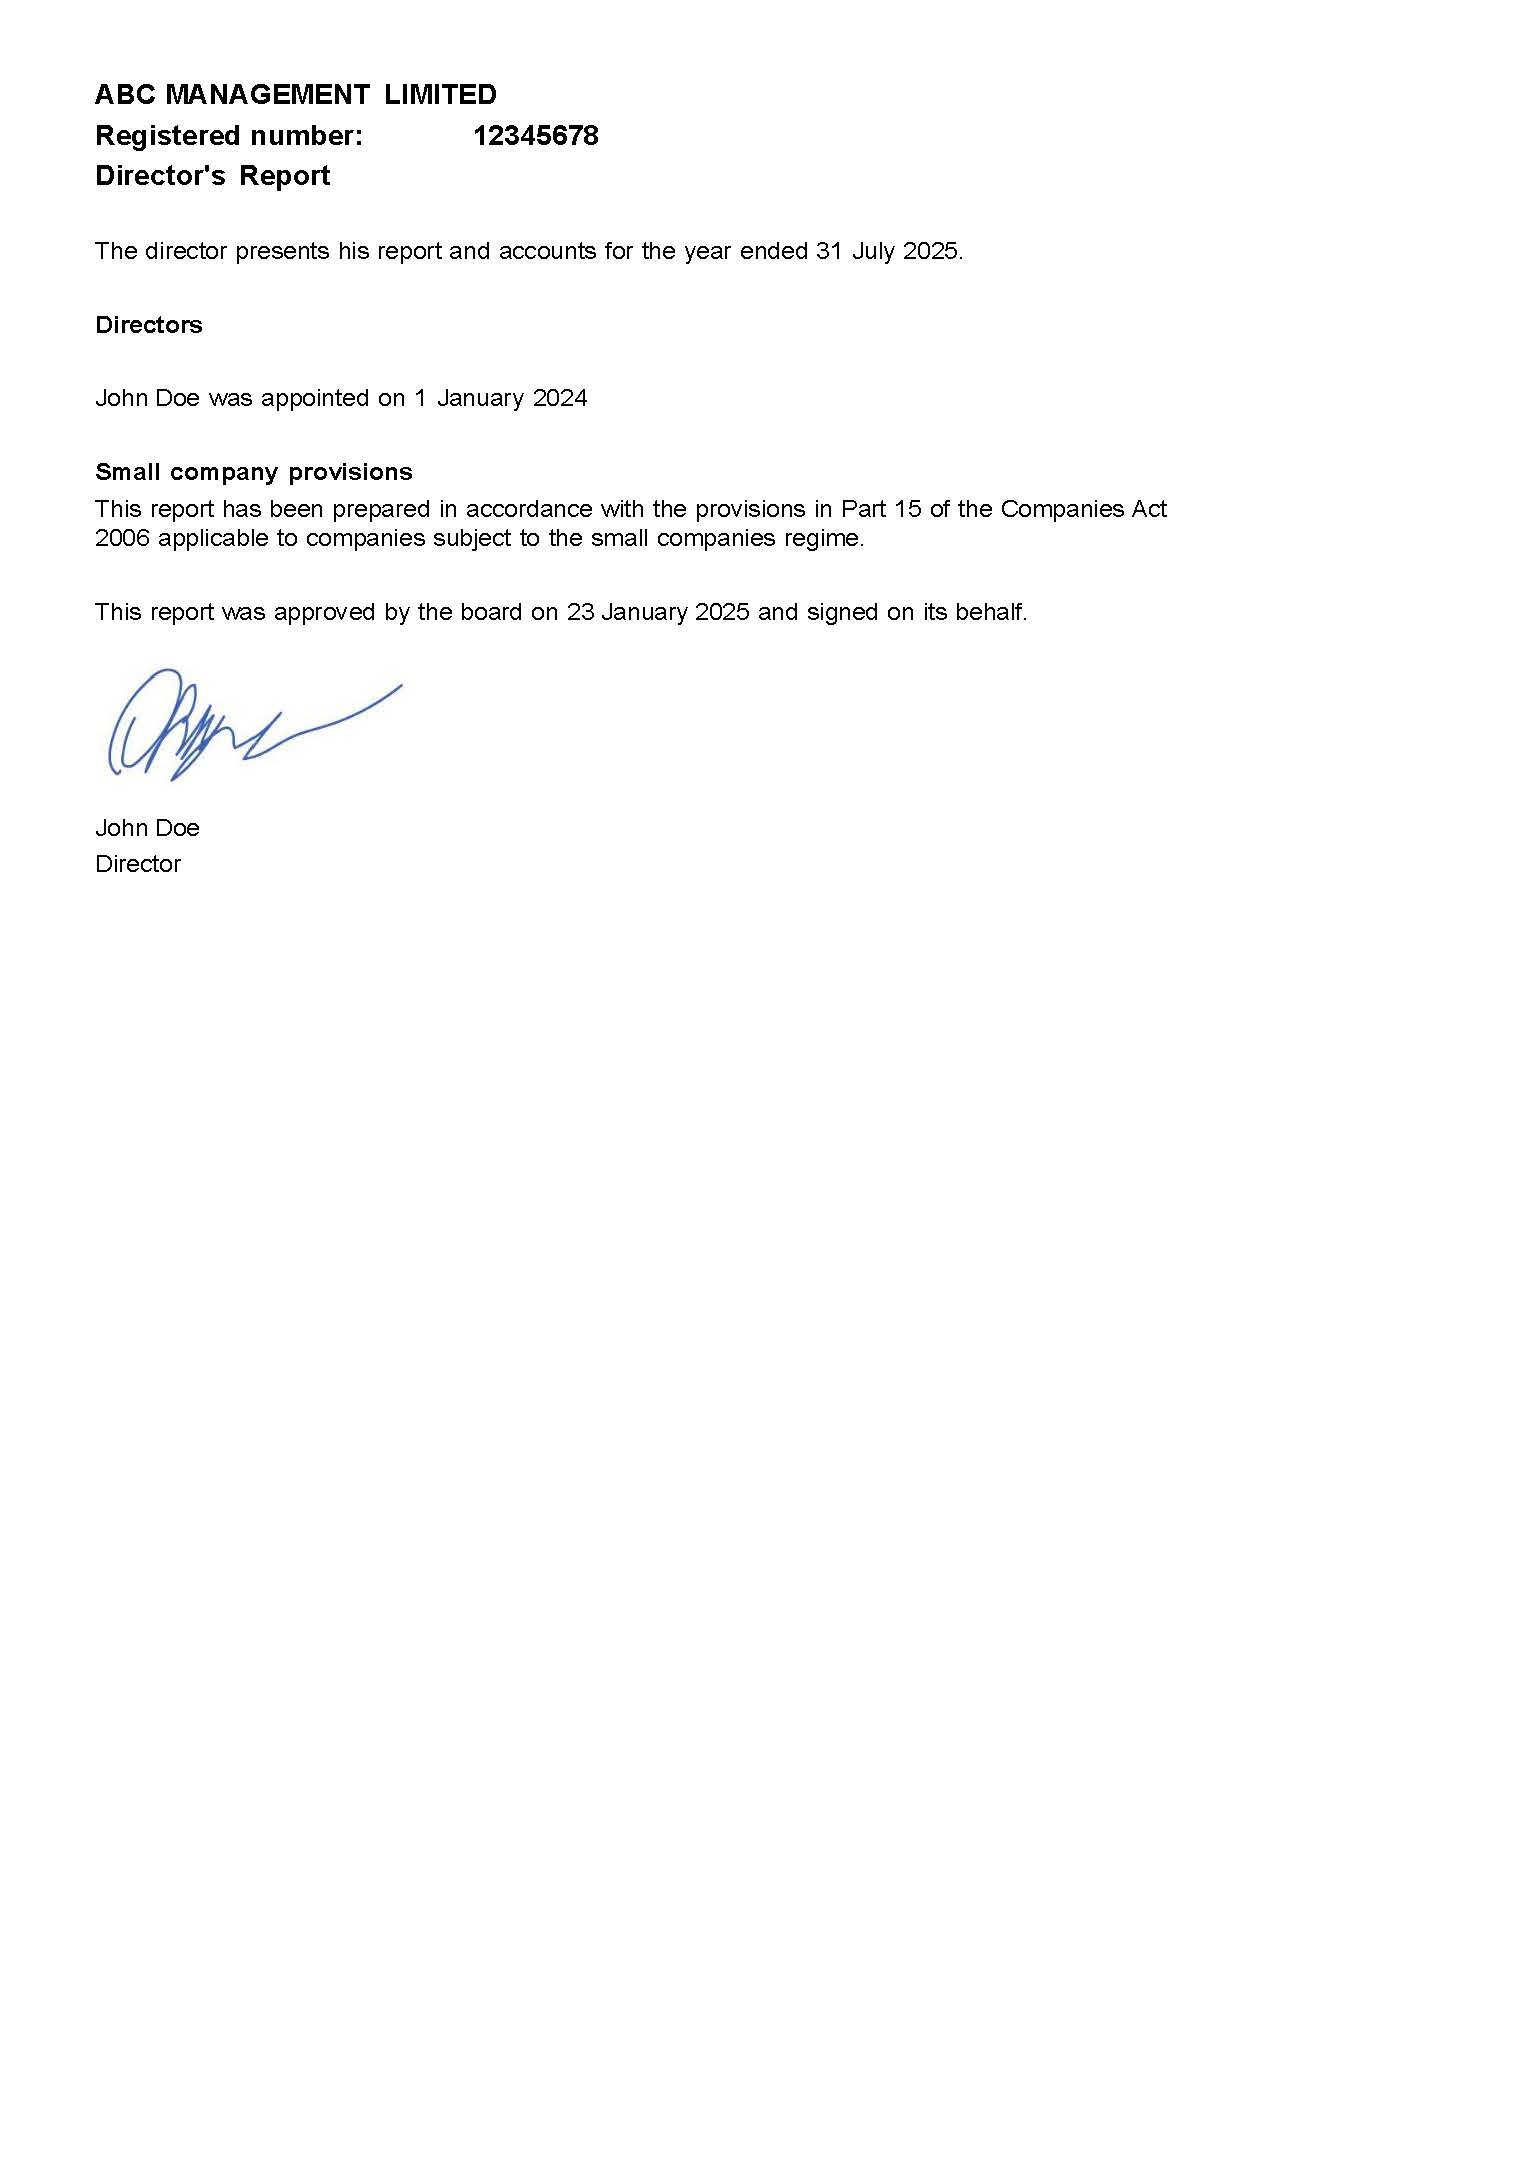
Отражает стоимость всего имущества компании, ее задолженностей и обязательств на отчетную дату (т.е. последний день финансового года)
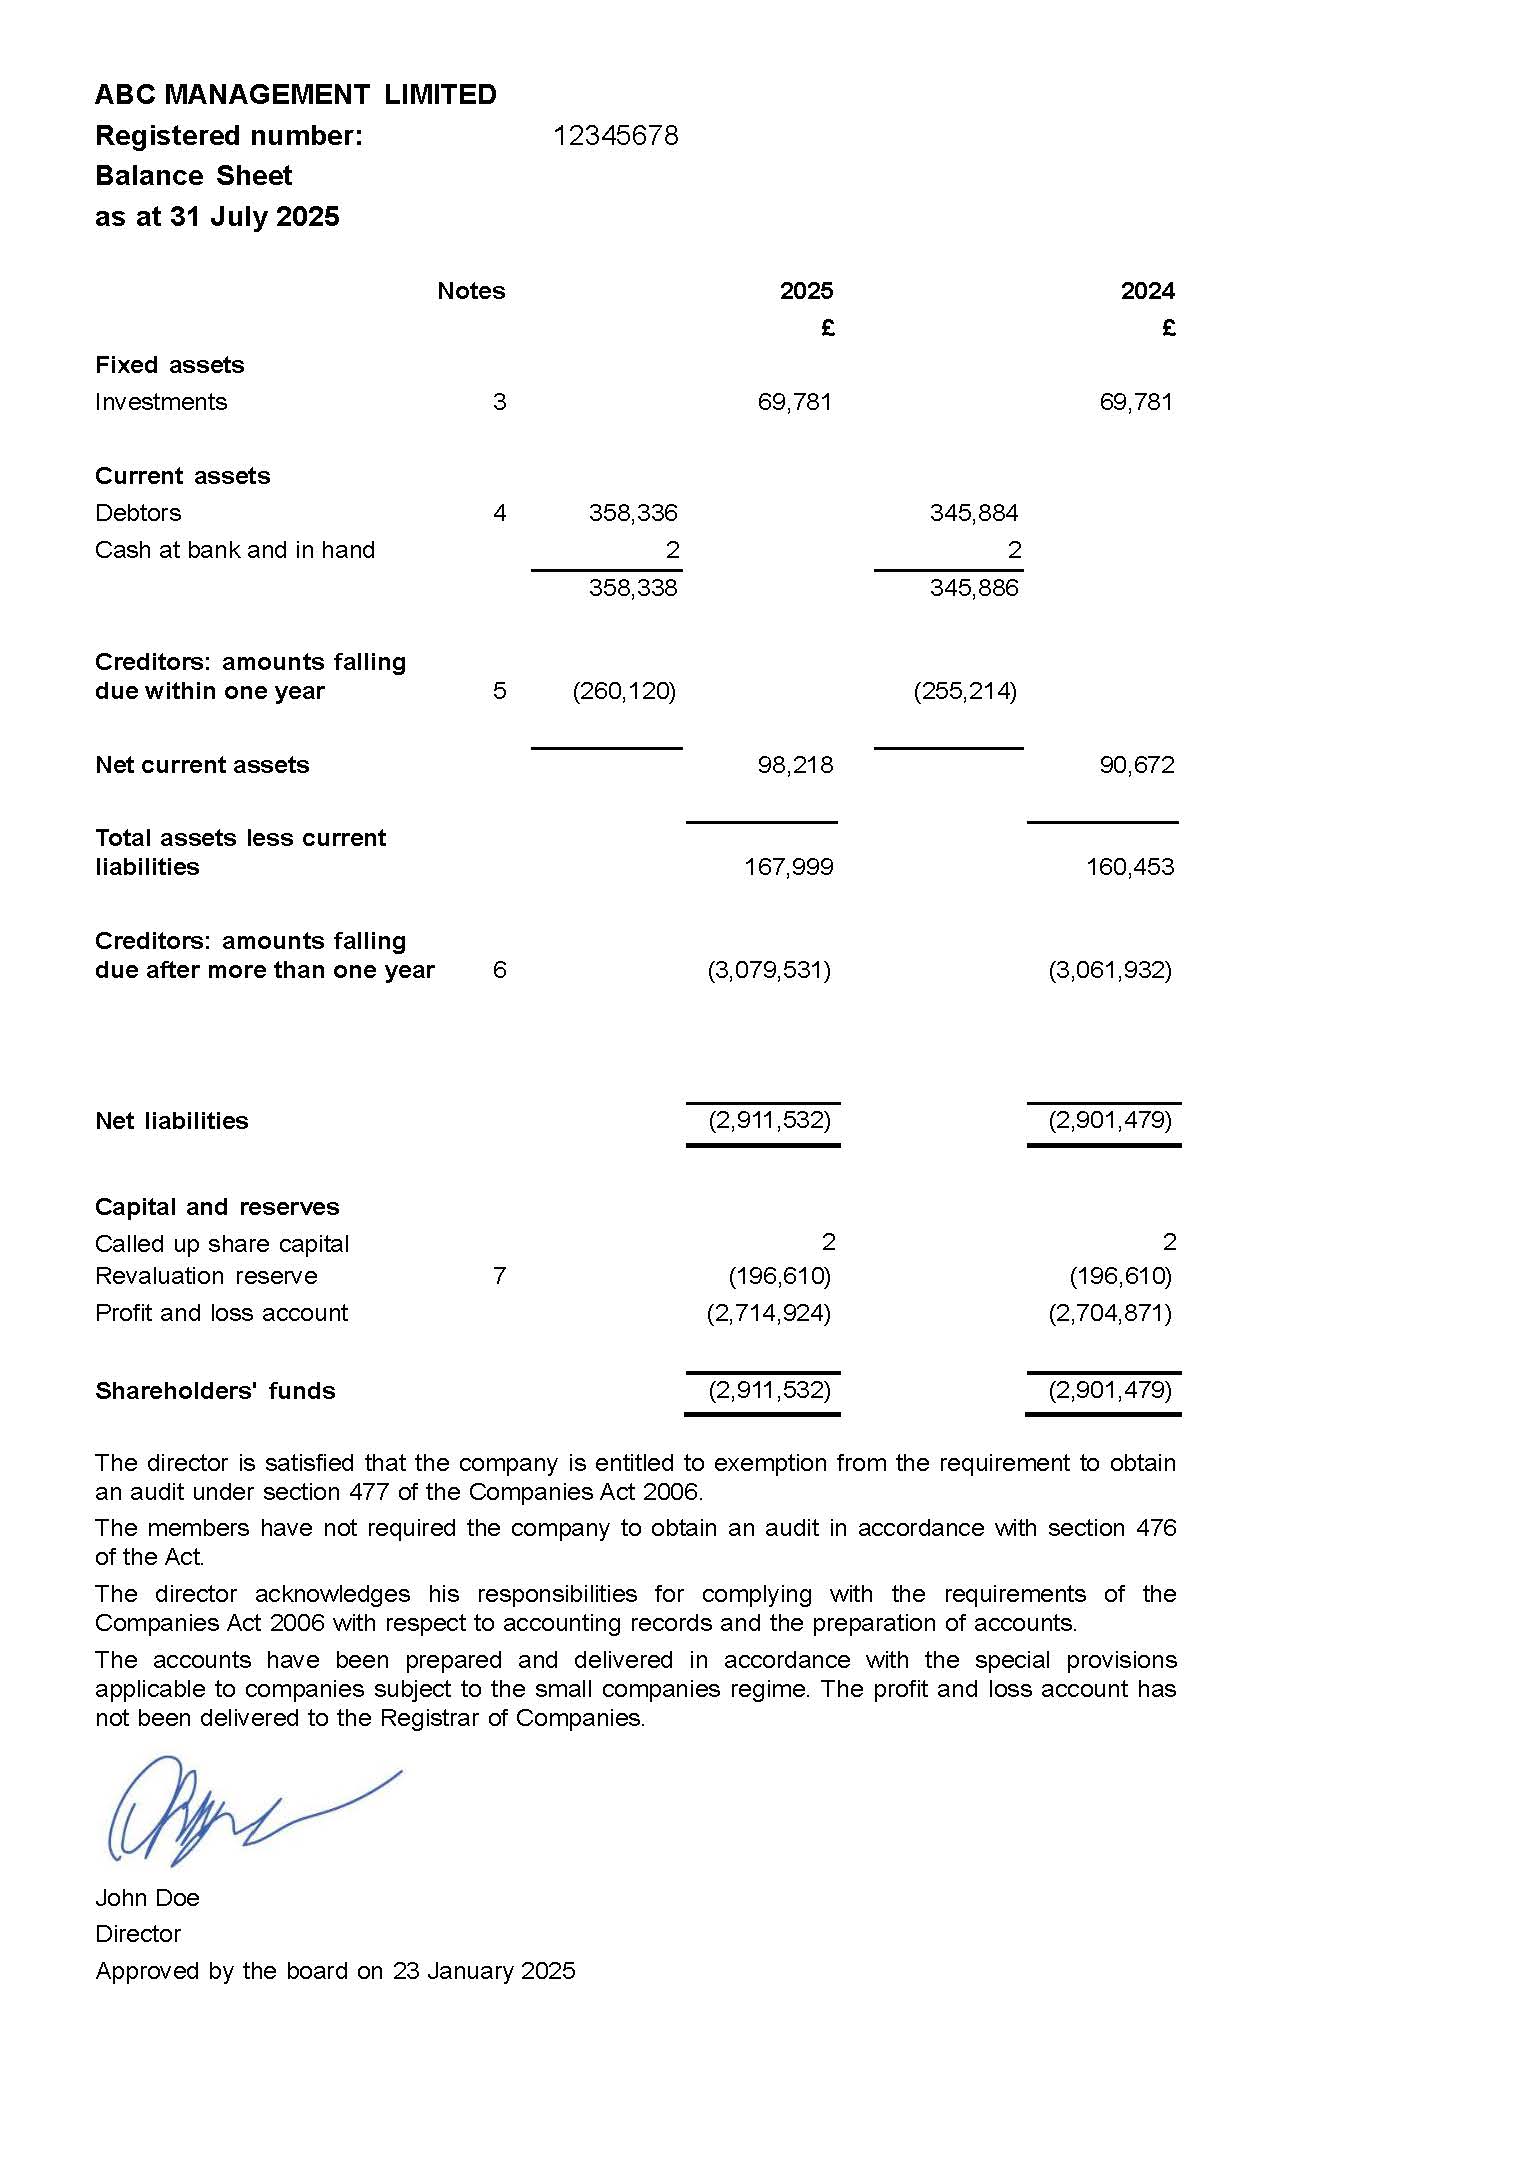
Отражает объемы продаж компании, текущие расходы и прибыль или убыток, полученные за финансовый год
Подробные пояснения и раскрытия, добавляемые к финансовой отчетности компании для уточнения цифр в балансе и отчете о прибылях и убытках
Если английская компания не имеет права на получение освобождения от аудиторской проверки, ее отчетность должна быть проверена аудитором, а соответствующее заключение должно быть приложено к отчетам.
Основной целью аудита является подтверждение того, что финансовая отчетность компании достоверно отражает ее финансовое положение и подготовлена в соответствии с применимыми стандартами финансовой отчетности.
В Великобритании для осуществления аудиторской деятельности физическое или юридическое лицо должно иметь официальную квалификацию аудитора, получить свидетельство о праве на практику и быть зарегистрированным в признанном надзорном органе, таком как ICAEW или ACCA.
Чтобы быть квалифицированным аудитором в Великобритании, физическое лицо должно соответствовать строгим правовым и профессиональным критериям:
Если аудит проводит организация, она должна соответствовать следующим требованиям:
Правила независимости
Аудитор также должен быть полностью независим от компании, которую он проверяет. В соответствии с Законом о компаниях от 2006 года, лицо не может быть аудитором, если оно:
На начальном этапе аудитор изучает структуру бизнеса компании, характер ее деятельности, источники доходов, используемые банковские счета и систему бухгалтерского учета. Это позволяет аудитору определить области повышенного риска и объем необходимых процедур проверки.
Затем проводится проверка первичной документации и бухгалтерских записей. Аудитор анализирует банковские выписки, договоры, инвойсы, платежные документы и другие подтверждающие документы, чтобы убедиться, что все операции корректно отражены в бухгалтерском учете.
Особое внимание уделяется следующим аспектам:
В случае необходимости аудитор может запросить дополнительные документы или пояснения от директора или бухгалтера компании.
После завершения проверки аудитор формирует аудиторское заключение, в котором выражает свое профессиональное мнение о достоверности финансовой отчетности.
По результатам проверки аудитор выдает аудиторское заключение, которое может содержать различные виды мнения.
Наиболее благоприятным является безусловно положительное заключение (unqualified/clean opinion), которое подтверждает, что финансовая отчетность достоверно отражает финансовое положение компании и соответствует применимым стандартам.
В некоторых случаях аудитор может выдать заключение с оговоркой (qualified opinion). Это происходит, например, если компания не подготовила консолидированную отчетность, несмотря на наличие дочерних компаний, или если определенная информация была недоступна аудитору.
Такое заключение не препятствует подаче отчетности в налоговые органы, однако может вызвать вопросы со стороны банков или инвесторов.
В редких случаях возможно отрицательное заключение (adverse opinion) или отказ от выражения мнения (disclaimer of opinion), если аудитор не смог получить достаточные доказательства достоверности отчетности. Такие ситуации считаются серьезным нарушением и требуют корректировки отчетности.
Для того чтобы получить освобождение от аудита, английская компания должна относиться к одной из двух категорий:
Спящие компании
Компания считается спящей, если за отчетный период не было «значительных бухгалтерских проводок» (significant accounting transactions).
При классификации компании как спящей в список «значительных» не входят следующие транзакции (т. е. при их наличии компания не потеряет статус спящей):
Малые компании
Критерии отнесения компании к категории малых указаны выше (см. раздел «Классификация компаний по размеру»).
Не может быть классифицирована как малая компания, которая является:
Согласно ст. 476 Закона о компаниях, несмотря на освобождение от аудита, акционеры имеют право потребовать его проведение. Если такое требование поступило, компания обязана подготовить аудированную отчетность.
Ответственность за классификацию компании как малой или спящей лежит на директоре. Если директор считает, что компания удовлетворяет требованиям ст. 477 или ст. 480 Закона о компаниях и, следовательно, может быть освобождена от прохождения аудита, он включает в отчетность соответствующее заявление со ссылкой на номер статьи Закона. Также директор должен задекларировать, что акционеры не воспользовались своим правом и не потребовали проведения аудиторской проверки.
Помимо выполнения требований законодательства, аудит имеет важное практическое значение для функционирования компании. Аудированная финансовая отчетность может потребоваться:
Отсутствие аудированной отчетности может существенно ограничить возможности компании по ведению бизнеса и взаимодействию с финансовыми учреждениями.
Срок подачи для частных компаний и партнерств LLP – 9 месяцев после наступления отчетной даты (ARD).
Компании LTD подают финансовую отчетность в Регистрационную палату и в Налоговую службу (вместе с налоговой декларацией). LLP подают финансовую отчетность в Регистрационную палату, но не в налоговое ведомство (если совокупный годовой оборот составляет менее 15 млн фунтов).
До 31 марта 2026 года существовал бесплатный онлайн-сервис «Подача бухгалтерской отчетности и декларации по налогу на прибыль» (‘File your accounts and Company Tax Return’) – совместная онлайн-система подачи отчетности Регистрационной палаты и HMRC. Компании использовали этот портал для одновременной подачи отчетности и налоговых деклараций в оба органа.
Однако с 1 апреля 2026 года для подачи годовой финансовой отчетности и налоговых деклараций в HMRC необходимо использовать только коммерческое программное обеспечение.
Подавать годовую отчетность в Регистрационную палату компании пока что можно тремя способами, хотя и здесь планируется перейти только на коммерческое ПО с 1 апреля 2028 года:
За несвоевременную подачу финансовой отчетности предусмотрена ответственность как для компании, так и ее для директоров (ст. 451 – 453 Закона о компаниях из блока «Failure to file accounts and reports»).
Ответственность компании
Штрафы
Регистрационная палата автоматически налагает дифференцированные денежные штрафы в зависимости от степени продолжительности просрочки подачи отчетности и от того, является ли компания частной или публичной. Для частной компании установлены следующие размеры штрафов:
| Просрочка | Размер штрафа |
| до 1 месяц | 150 фунтов |
| от 1 до 3 месяцев | 375 фунтов |
| от 3 до 6 месяцев | 750 фунтов |
| свыше 6 месяцев | 1500 фунтов |
Если подача отчетности происходит с задержкой второй год подряд, суммы штрафов удваиваются.
Принудительное вычеркивание из реестра
Систематическое нарушение сроков подачи отчетности может привести к исключению компании из реестра.
Ответственность директора
Личная уголовная ответственность
Если финансовая отчетность компании не представлена в установленный срок, каждый директор компании, занимающий должность в этот момент, совершает правонарушение. Таким образом, Закон о компаниях от 2006 года возлагает на каждого директора личную уголовную ответственность за любое несоблюдение сроков подачи финансовой отчетности компании.
Передача функции подготовки отчетности бухгалтеру не освобождает директора от личной ответственности. Защита возможна, лишь если директор докажет, что были приняты все разумные меры для соблюдения требований. Такая линия защиты устанавливает высокий порог доказательности, поэтому для снижения риска личной уголовной ответственности нужны формализованные и задокументированные процедуры, подтверждающие принятие этих меры.
Штрафы
Последствиями признания виновным в этом правонарушении являются то, что каждый директор будет нести личную ответственность в виде неограниченного штрафа, а также будет иметь судимость.
Дисквалификация
В наиболее серьезных случаях систематических нарушений корпоративного законодательства Регистрационная палата может также добиваться дисквалификации, которая может лишить лицо права занимать должность директора на срок до 5 лет.
Все английские компании обязаны ежегодно, минимум раз в 12 месяцев готовить и подавать в Регистрационную палату отчет-подтверждение данных – Confirmation Statement (форма CS01). Он не является документом финансовой отчетности и не содержит никаких финансовых показателей. Форма лишь требует проверить и подтвердить (обновить) общие регистрационные сведения о компании, содержащиеся в реестре:
Отчет необходимо отправить в течение 14 дней после окончания отчетного периода (12 месяцев с даты регистрации компании или с даты подачи предыдущего отчета). Сделать это нужно даже тем компаниям, которые не вели деятельность и у которых за прошедший год ничего не изменилось.
Непредставление Confirmation Statement грозит штрафом до 5 000 фунтов и исключением компании из реестра.