от 1 740 USD
Принцип налогообложения
Территориальный
Критерии налогового резидентства ФЛ
183 дня/ постоянное место жительства/домициль
Критерии налогового резидентства ЮЛ
Инкорпорация/ Управление и контроль
Правила КИК
Нет
Валютный контроль
Нет
Национальная валюта
Сейшельская рупия (SCR)
Налоговый орган
Налоговое управление Республики Сейшелы (Seychelles Revenue Commission, SRC)
Seychelles Revenue Commission (SRC)
Налоговое администрирование в Республике Сейшелы осуществляется Налоговым управлением, которое отвечает за регистрацию налогоплательщиков, прием налоговой отчетности, контроль за соблюдением налогового законодательства, проведение налоговых проверок, взыскание налогов и налоговой задолженности, а также применение мер ответственности за налоговые нарушения.
В рамках реализации рекомендаций ФАТФ и ОЭСР ведомство осуществляет автоматический обмен налоговой информацией и обеспечивает контроль за соблюдением правил трансфертного ценообразования.
Правовой базой для контроля выступает Закон о налоговом администрировании (Revenue Administration Act), а регистрация и декларирование осуществляется через налоговый портал Seychelles Tax Portal.
Налоговое законодательство
В Республике Сейшелы действует территориальный принцип налогообложения: налоговые резиденты и нерезиденты облагаются налогами с доходов, имеющих источник на Сейшелах.
Доходы резидентной компании от деятельности за пределами Сейшел, как правило, не облагаются местным налогом, при этом для отдельных видов пассивного дохода предусмотрены специальные правила.
Налог на прибыль организаций на Сейшелах взимается в форме налога на предпринимательскую деятельность (Business Tax). Для компаний действуют следующие прогрессивные налоговые ставки:
| Размер налогооблагаемой прибыли | Ставка налога |
| Первый 1 млн SCR прибыли | 15% |
| Часть прибыли свыше 1 млн SCR | 25% |
Налог рассчитывается с налогооблагаемого дохода, то есть с дохода за вычетом разрешенных налоговых вычетов.
Для отдельных отраслей применяются повышенные ставки. Например, для банков, страховых компаний, телекоммуникационных компаний, а также производителей алкоголя и табака ставка составляет 25% на первые 1 млн SCR и 33% на превышение.
Упрощенный режим налогообложения для малого бизнеса (Presumptive Tax)
Для малых предприятий предусмотрен вмененный налог, который рассчитывается не с прибыли, а с оборота. Стандартная ставка составляет 1,5% от годового оборота.
Данный режим применяется исключительно к локальным малым предприятиям с оборотом менее 1 млн SCR и не затрагивает международные структуры.
На Сейшелах применяется НДС по стандартной ставке 15%. НДС взимается с облагаемых поставок товаров и услуг, осуществляемых на территории страны, а также с определенных импортных операций.
Для отдельных операций, включая соответствующие экспортные поставки, применяется нулевая ставка.
Ряд операций, в том числе отдельные финансовые, медицинские и образовательные услуги, освобожден от НДС.
Дивиденды, полученные сейшельской компанией от другой компании – налогового резидента Сейшел, как правило, не включаются в налогооблагаемый доход.
Дивиденды, полученные от нерезидентной компании, в рамках территориального принципа могут не облагаться налогом на Сейшелах, если они не относятся к доходу, подлежащему налогообложению в соответствии со специальными правилами.
К отдельным видам пассивного дохода от нерезидентов, включая дивиденды, проценты и роялти, применяются требования к экономическому присутствию. Налогообложение определяется с учетом характера дохода, статуса компании и соблюдения этих требований.
Проценты, полученные сейшельской компанией от налогового резидента Сейшел, относятся к доходу из источника на Сейшельских Островах и, как правило, включаются в налоговую базу для целей налога на предпринимательскую деятельность.
При выплате процентов сейшельской компанией удерживается налог у источника по ставке 5% на проценты по текущим, срочным и востребованным депозитам (для отдельных видов банковских процентов предусмотрена нулевая ставка).
Проценты от нерезидентов, как правило, относятся к доходу из иностранного источника и не облагаются на Сейшелах в рамках территориального режима.
В отношении отдельных компаний и видов пассивного дохода действуют требования к экономическому присутствию.
Роялти, полученные сейшельской компанией от налогового резидента Сейшел, относятся к доходу из источника на Сейшелах и включаются в налоговую базу для целей налога на предпринимательскую деятельность.
Роялти от нерезидентов, как правило, относятся к доходу из иностранного источника и не облагаются налогом на предпринимательскую деятельность на Сейшельских Островах.
Для отдельных компаний, подпадающих под правила экономического присутствия, в отношении роялти от нерезидентов применяются соответствующие требования к осуществлению деятельности и наличию ресурсов на Сейшелах.
Налог у источника выплаты применяется к определенным видам доходов, выплачиваемым нерезидентам из источников на Сейшельских Островах. Налог удерживается с валовой суммы выплаты.
| Вид выплаты | Получатель – резидент | Получатель – нерезидент |
| Дивиденды – юридическое лицо | 0% | 15% |
| Дивиденды – физическое лицо | 0% | 15% |
| Проценты по текущим, срочным и депозитам до востребования | 5% | 5% |
| Проценты по сберегательным счетам | 0% | 0% |
| Проценты по облигациям на предъявителя | 5% | 5% |
| Роялти | – | 15% |
| Плата за технические услуги | – | 15% |
| Плата за управленческие услуги финансовой организации | – | 33% |
| Страховые премии | – | 5% |
Указанные ставки являются внутренними ставками налога у источника, установленными законодательством Сейшел, без учета применения соглашений об избежании двойного налогообложения (СОИДН). При наличии применимого соглашения фактическая ставка может отличаться.
На Сейшельских Островах отдельный налог на прирост капитала (Capital Gains Tax) от реализации акций, ценных бумаг или иных капитальных активов не применяется.
При этом прибыль от реализации актива может облагаться налогом на предпринимательскую деятельность, если операция носит характер предпринимательской деятельности и полученный доход признается доходом от бизнеса.
Разовая реализация капитального актива обычно не приводит к возникновению отдельного налога на прирост капитала, тогда как систематическая торговля активами может рассматриваться как предпринимательская деятельность и облагаться налогом.
На Сейшелах действует обязательная пенсионная система, администрируемая Пенсионным фондом Сейшел.
| Вид взноса | Работник | Работодатель | Самозанятые |
| Обязательный пенсионный взнос от заработной платы в месяц | 5% | 5% | 10% |
Работодатель перечисляет обязательные взносы в Пенсионный фонд не позднее 21-го числа месяца, следующего за месяцем, за который начислены взносы.
Гербовый сбор взимается с определенных документов и сделок, включая операции с недвижимостью, акциями и иными активами, а также отдельные договоры и юридические документы.
Размер сбора зависит от вида операции и стоимости передаваемого имущества. Для отдельных сделок законодательством предусмотрены освобождения и льготы.
Налоговая система Сейшел предусматривает ряд специальных режимов и инвестиционных стимулов, применяемых в зависимости от характера деятельности и статуса компании.
Наиболее выраженным льготным режимом является режим Международной торговой зоны (International Trade Zone, ITZ), ориентированный на экспорт, переработку и международную торговлю.
Отдельный режим компаний со специальной лицензией (CSL) предназначен для определенных видов международной деятельности. Кроме того, для ряда приоритетных отраслей предусмотрены специальные налоговые и таможенные стимулы.
| Режим / стимул | Основные условия | Налоговые преимущества |
| Международная торговая зона (ITZ) | Деятельность в сфере производства, переработки, сборки, реэкспорта, складирования и международной торговли при наличии соответствующей лицензии | Предусмотрены специальные налоговые и таможенные льготы, включая освобождения в отношении определенных импортируемых товаров и оборудования |
| Компания со специальной лицензией (CSL) | Компании, осуществляющие отдельные виды международной деятельности в рамках специальной лицензии | Применение территориального принципа налогообложения к соответствующим доходам; дополнительные требования зависят от вида деятельности и условий лицензии |
| Отраслевые инвестиционные стимулы | Инвестиционные проекты в приоритетных секторах, включая туризм, рыболовство, сельское хозяйство, образование и другие отрасли | Возможны освобождения или снижение таможенных платежей, а также иные инвестиционные льготы в соответствии с законодательством |
| Специальные налоговые вычеты | Отдельные виды деятельности, включая сельское хозяйство, рыболовство, туризм, внутренние перевозки и ряд туристических услуг | Возможность учитывать дополнительные расходы при расчете налогооблагаемой прибыли в пределах установленных законодательством лимитов |
Для чистых холдингов (которые только владеют акциями или долями других организаций) предусмотрен облегченный режим экономического присутствия, включающий подтверждение выполнения 4 условий:
Если компания получает пассивный доход из-за рубежа, но не соблюдает требования к экономическому присутствию, она теряет право на налоговые льготы и подпадает под стандартный налог на прибыль на Сейшелах (15% или 25%).
Перед запуском международной структуры нужно оценить бизнес по следующей цепочке: Статус компании → Вид и источник дохода → Применимость правил Substance → Наличие офиса и персонала → Фактическая деятельность → Итоговый налоговый режим.
В августе 2026 года Налоговое управление Сейшел приостановило выдачу номеров TIN для международных компаний (IBC), которые запрашивают его исключительно для предоставления в иностранные банки.
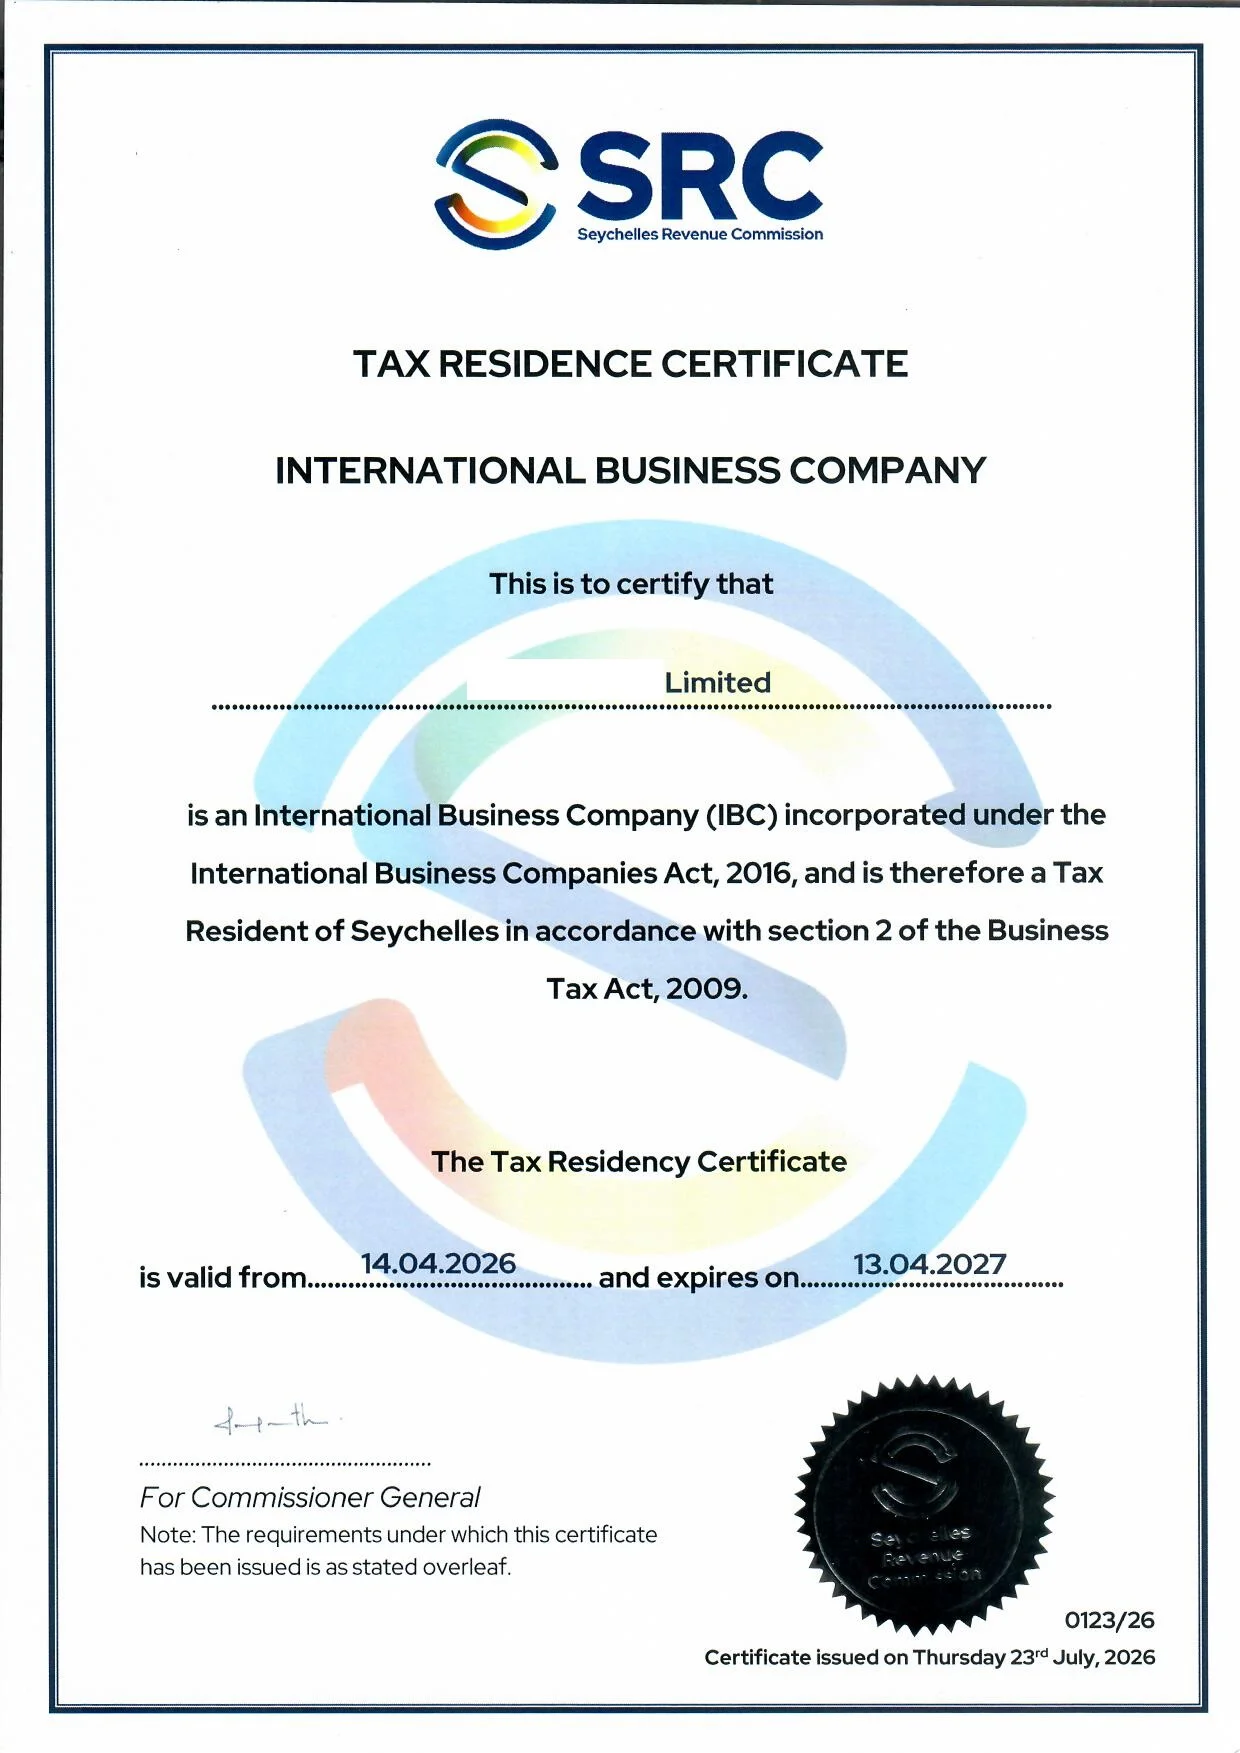
Если зарубежный банк требует от сейшельской компании налоговый номер, Налоговое управление рекомендует оформлять Свидетельство налогового резидентства (Tax Residency Certificate).
Идентификационный номер TIN будет выдаваться только двум категориям IBC:
Компании, ведущие деятельность на Сейшелах и обязанные платить налоги внутри страны, должны зарегистрироваться в Налоговом управлении Сейшел (SRC) в течение 28 дней с даты начала ведения деятельности. По итогам регистрации компании присваивается уникальный налоговый идентификационный номер (TIN).
Регистрация осуществляется через онлайн портал Налогового управления или непосредственно в налоговом органе.
При наличии соответствующих условий компания дополнительно регистрируется по НДС, налогу на доходы работников и иным применимым налогам.
Регистрация по НДС является обязательной, если стоимость облагаемых поставок налогоплательщика достигает установленного законодательством порога – SCR 2 млн за 12-месячный период.
Заявление на обязательную регистрацию подается в Налоговое управление Сейшел в течение 14 дней с момента возникновения обязанности по регистрации.
Добровольная регистрация по НДС возможна для бизнеса, осуществляющего налогооблагаемые поставки с оборотом от SCR 100 000 до SCR 2 млн. При добровольной регистрации SRC проводит дополнительную проверку деятельности и места ведения бизнеса.
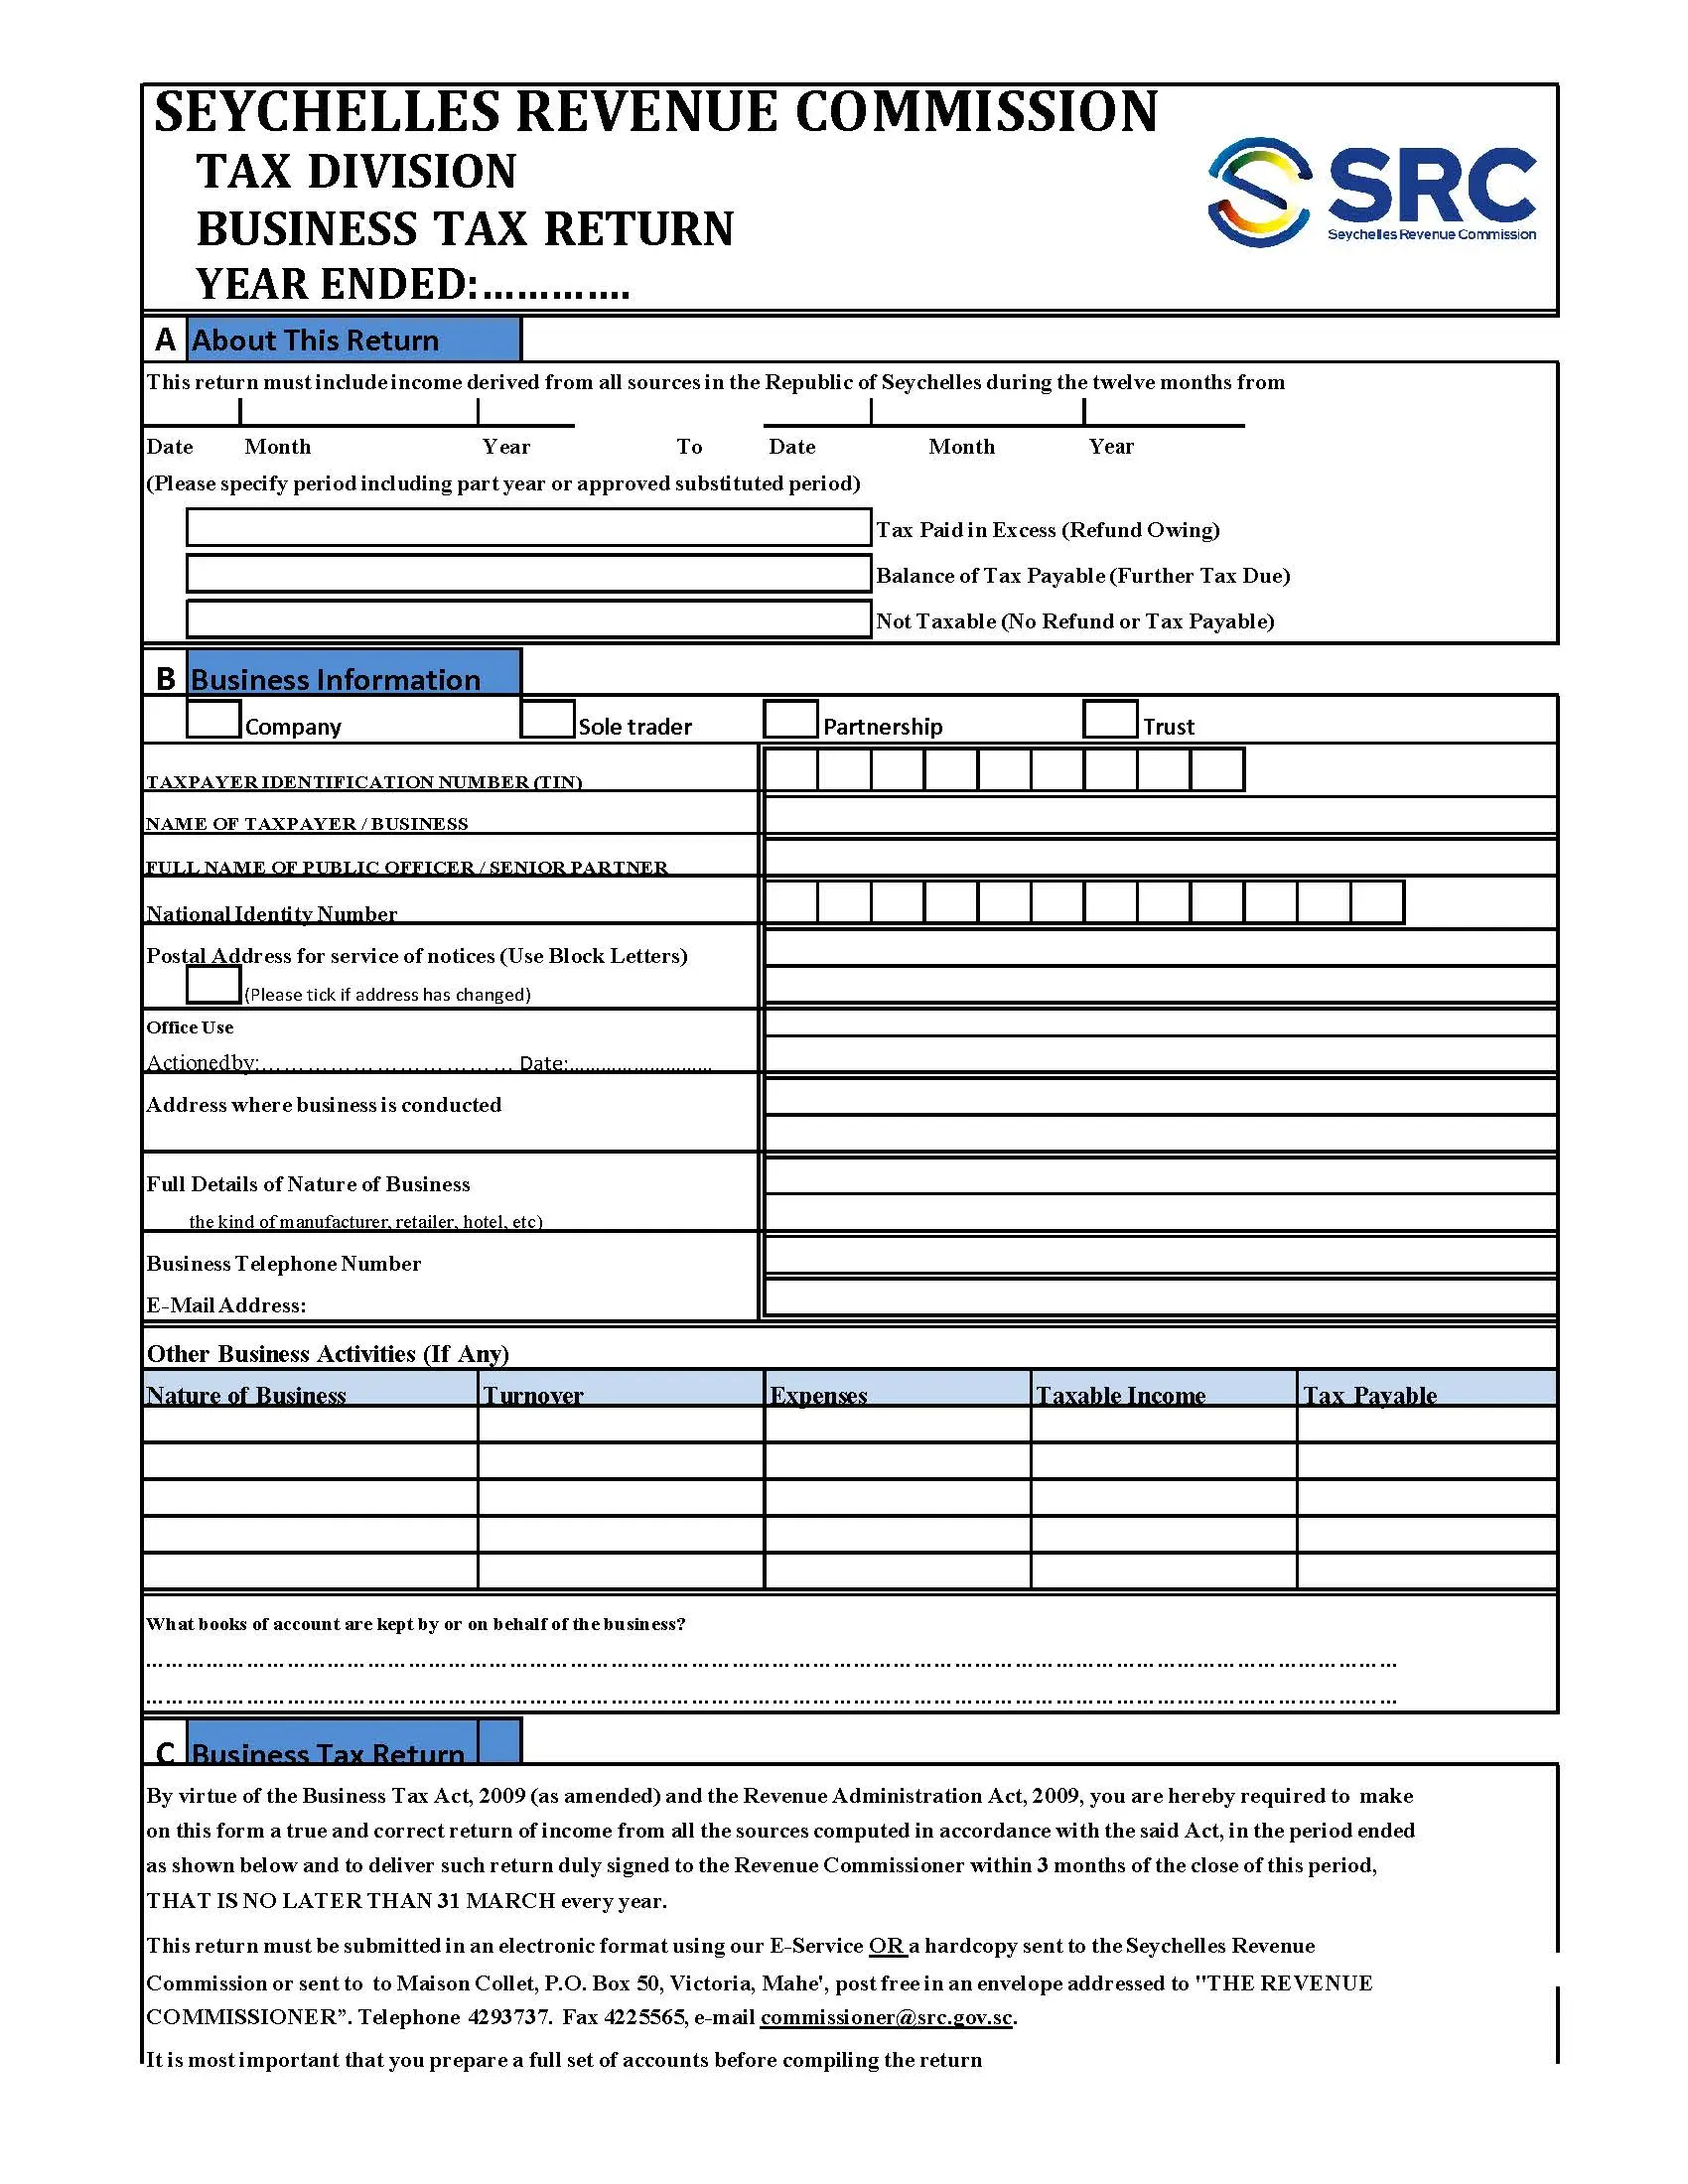
Страница 1 содержит основные сведения о бизнесе:
Также содержится официальное требование Налогового управления о подаче отчета до 31 марта года, следующего за отчетным.
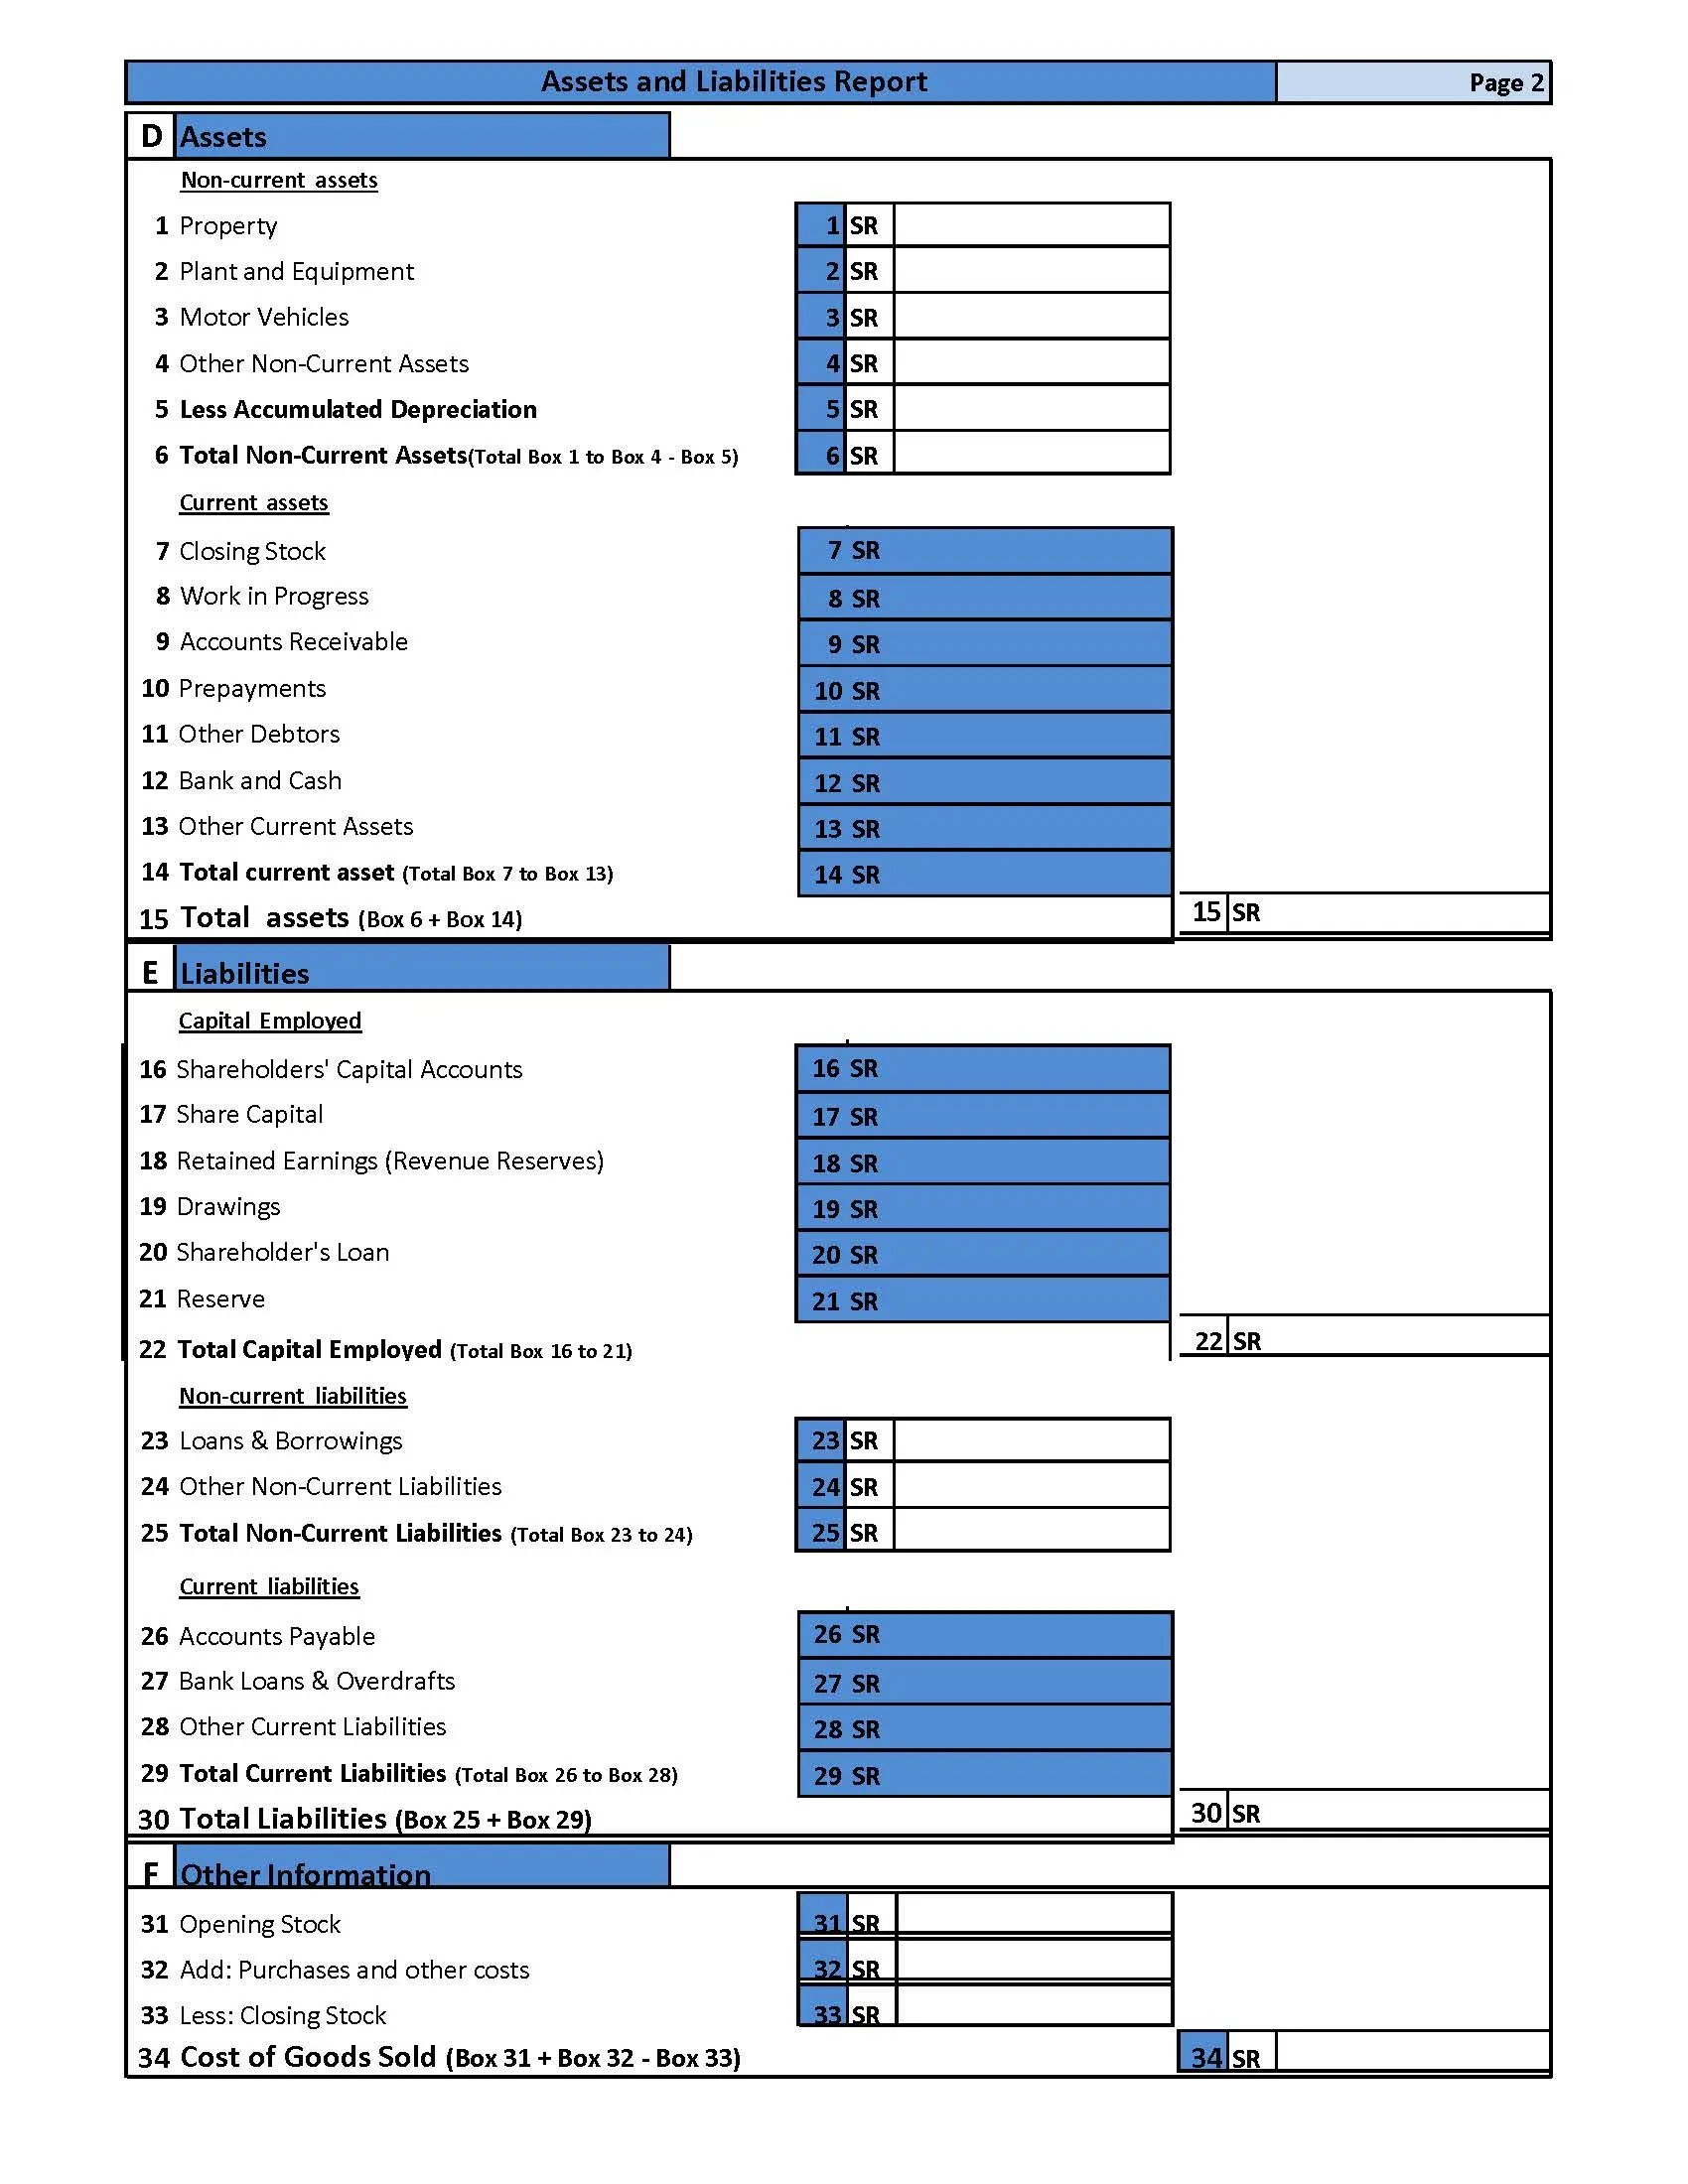
Страница 2 – это Отчет об активах и обязательствах (Assets and Liabilities Report)
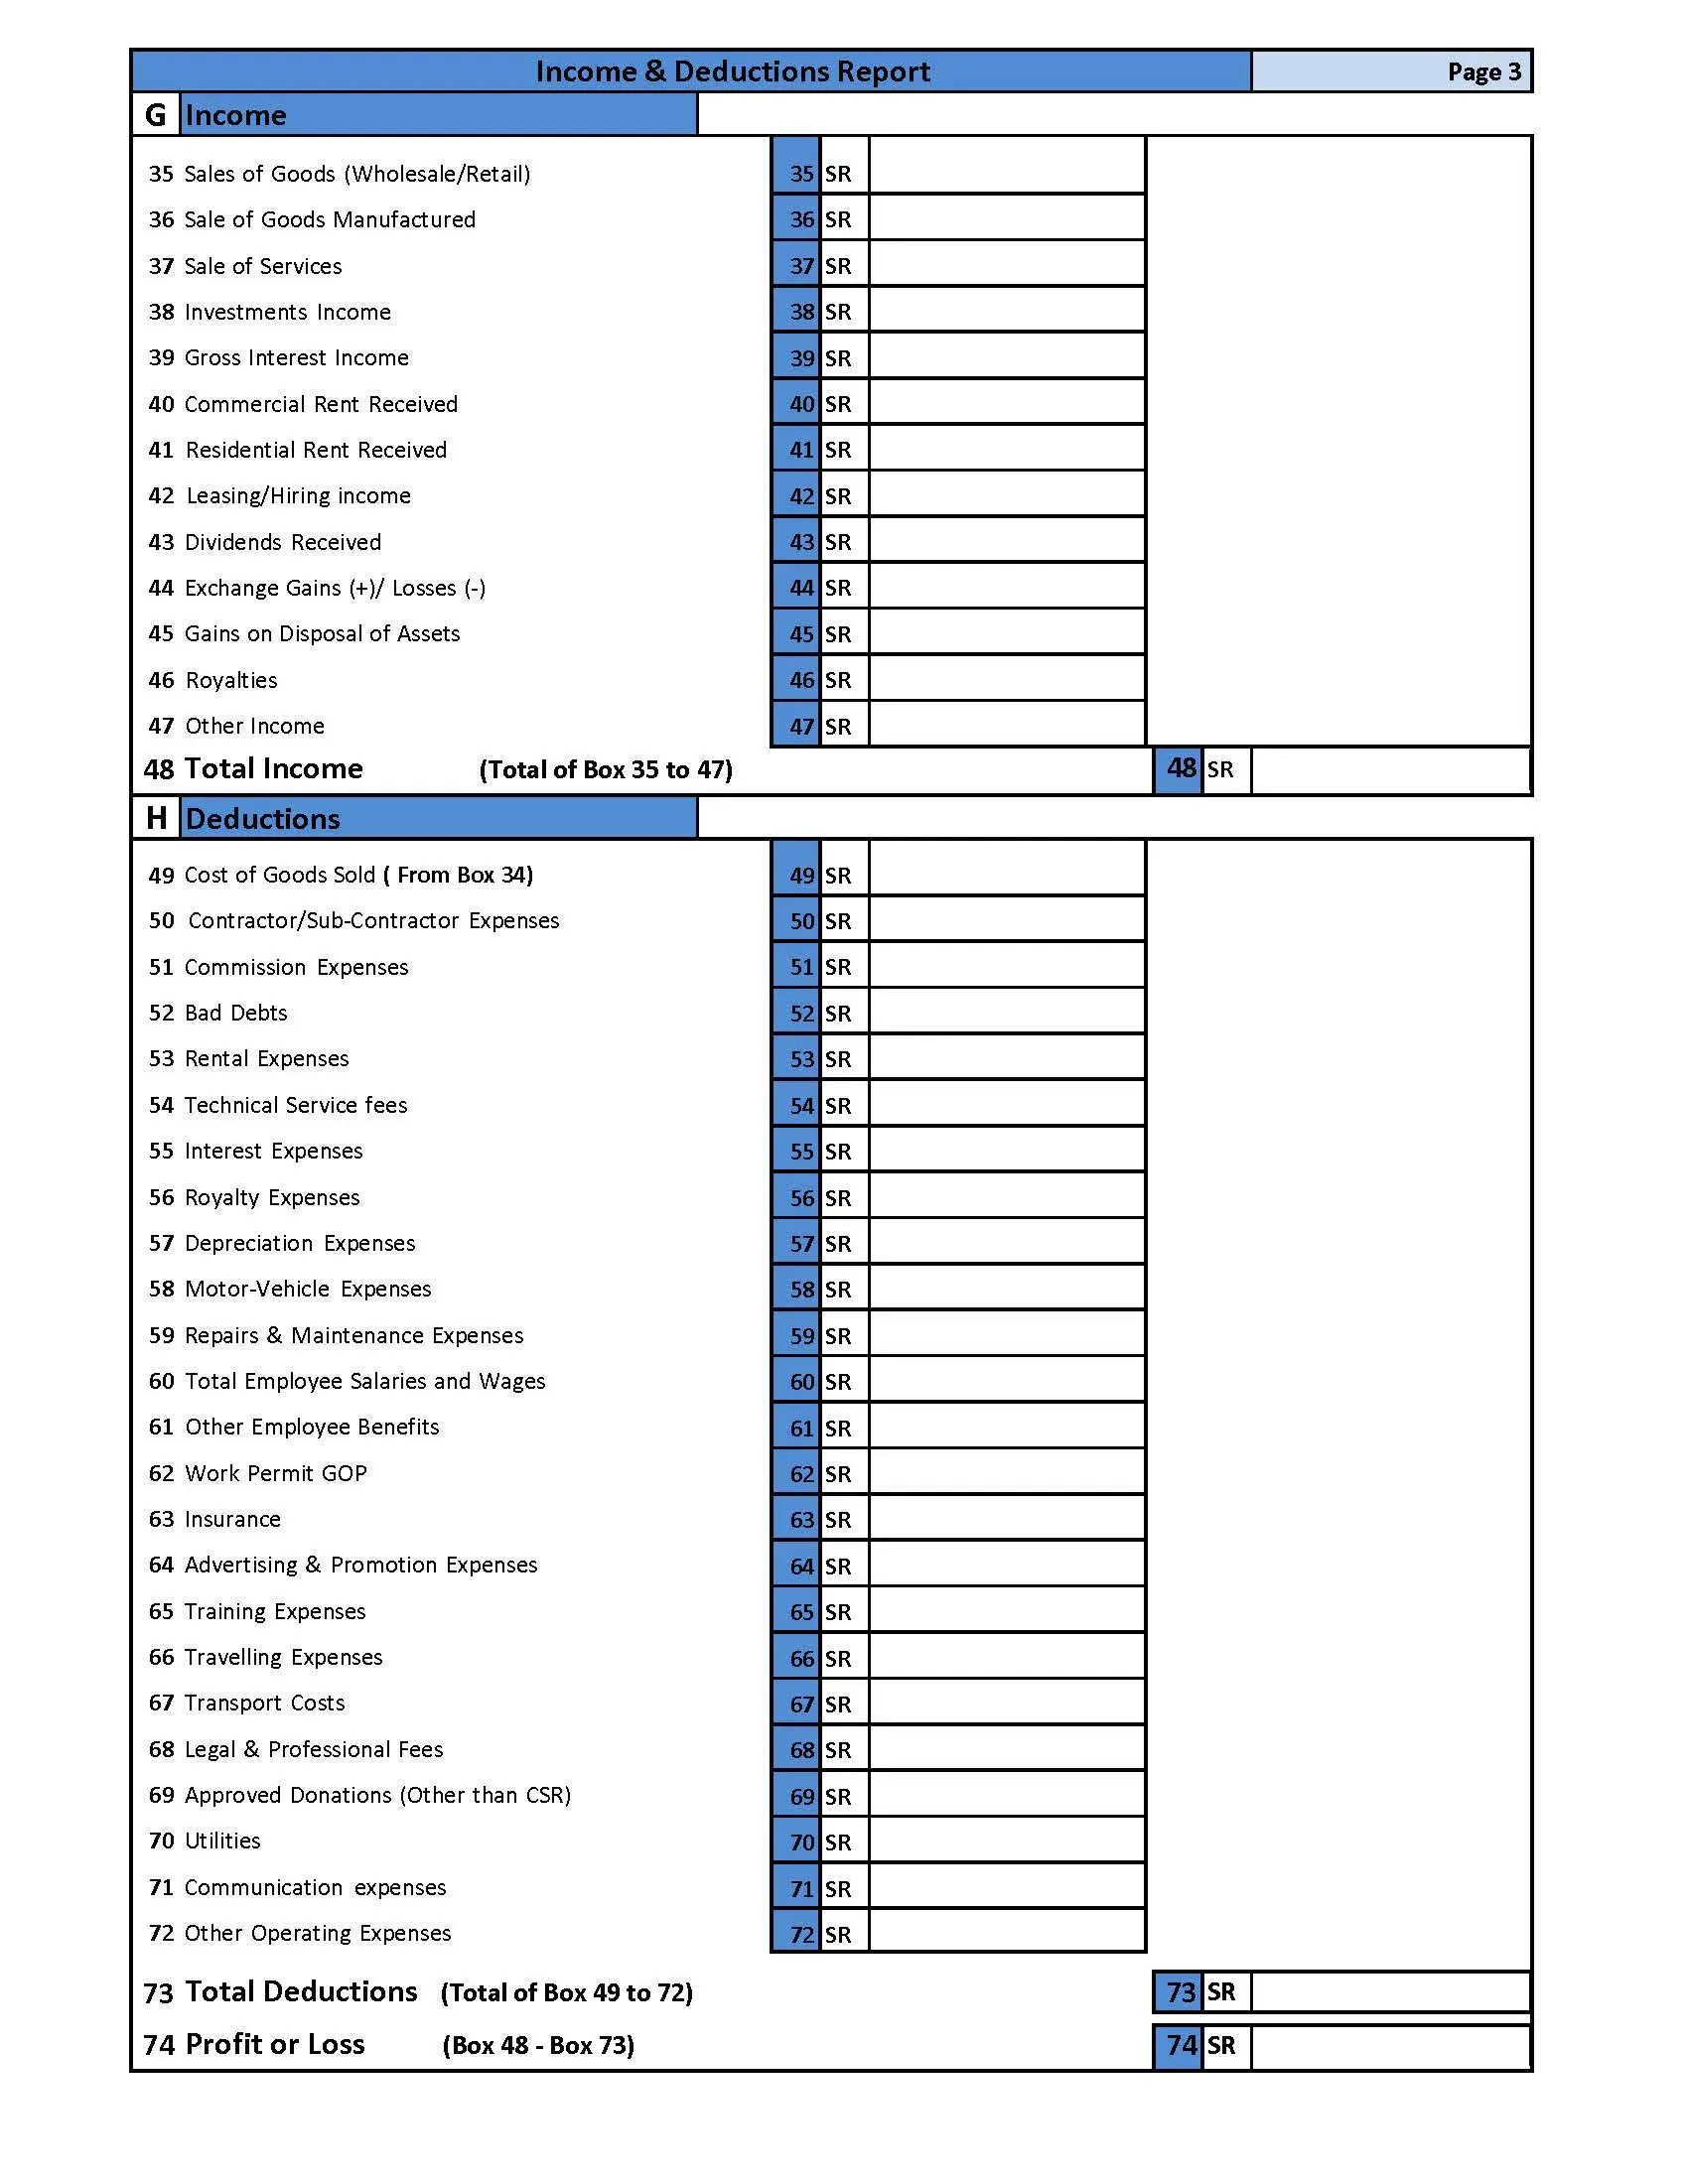
Страница 3 – Доходы и расходы компании (Income & Deductions Report)
Это отчет о прибылях и убытках, который детально расписывает источники поступлений: выручка от услуг, дивиденды, проценты, роялти, доходы от аренды и курсовые разницы.
В разделе расходов фиксируются операционные затраты компании (зарплаты, аренда, страхование, реклама, юридические услуги и амортизация).
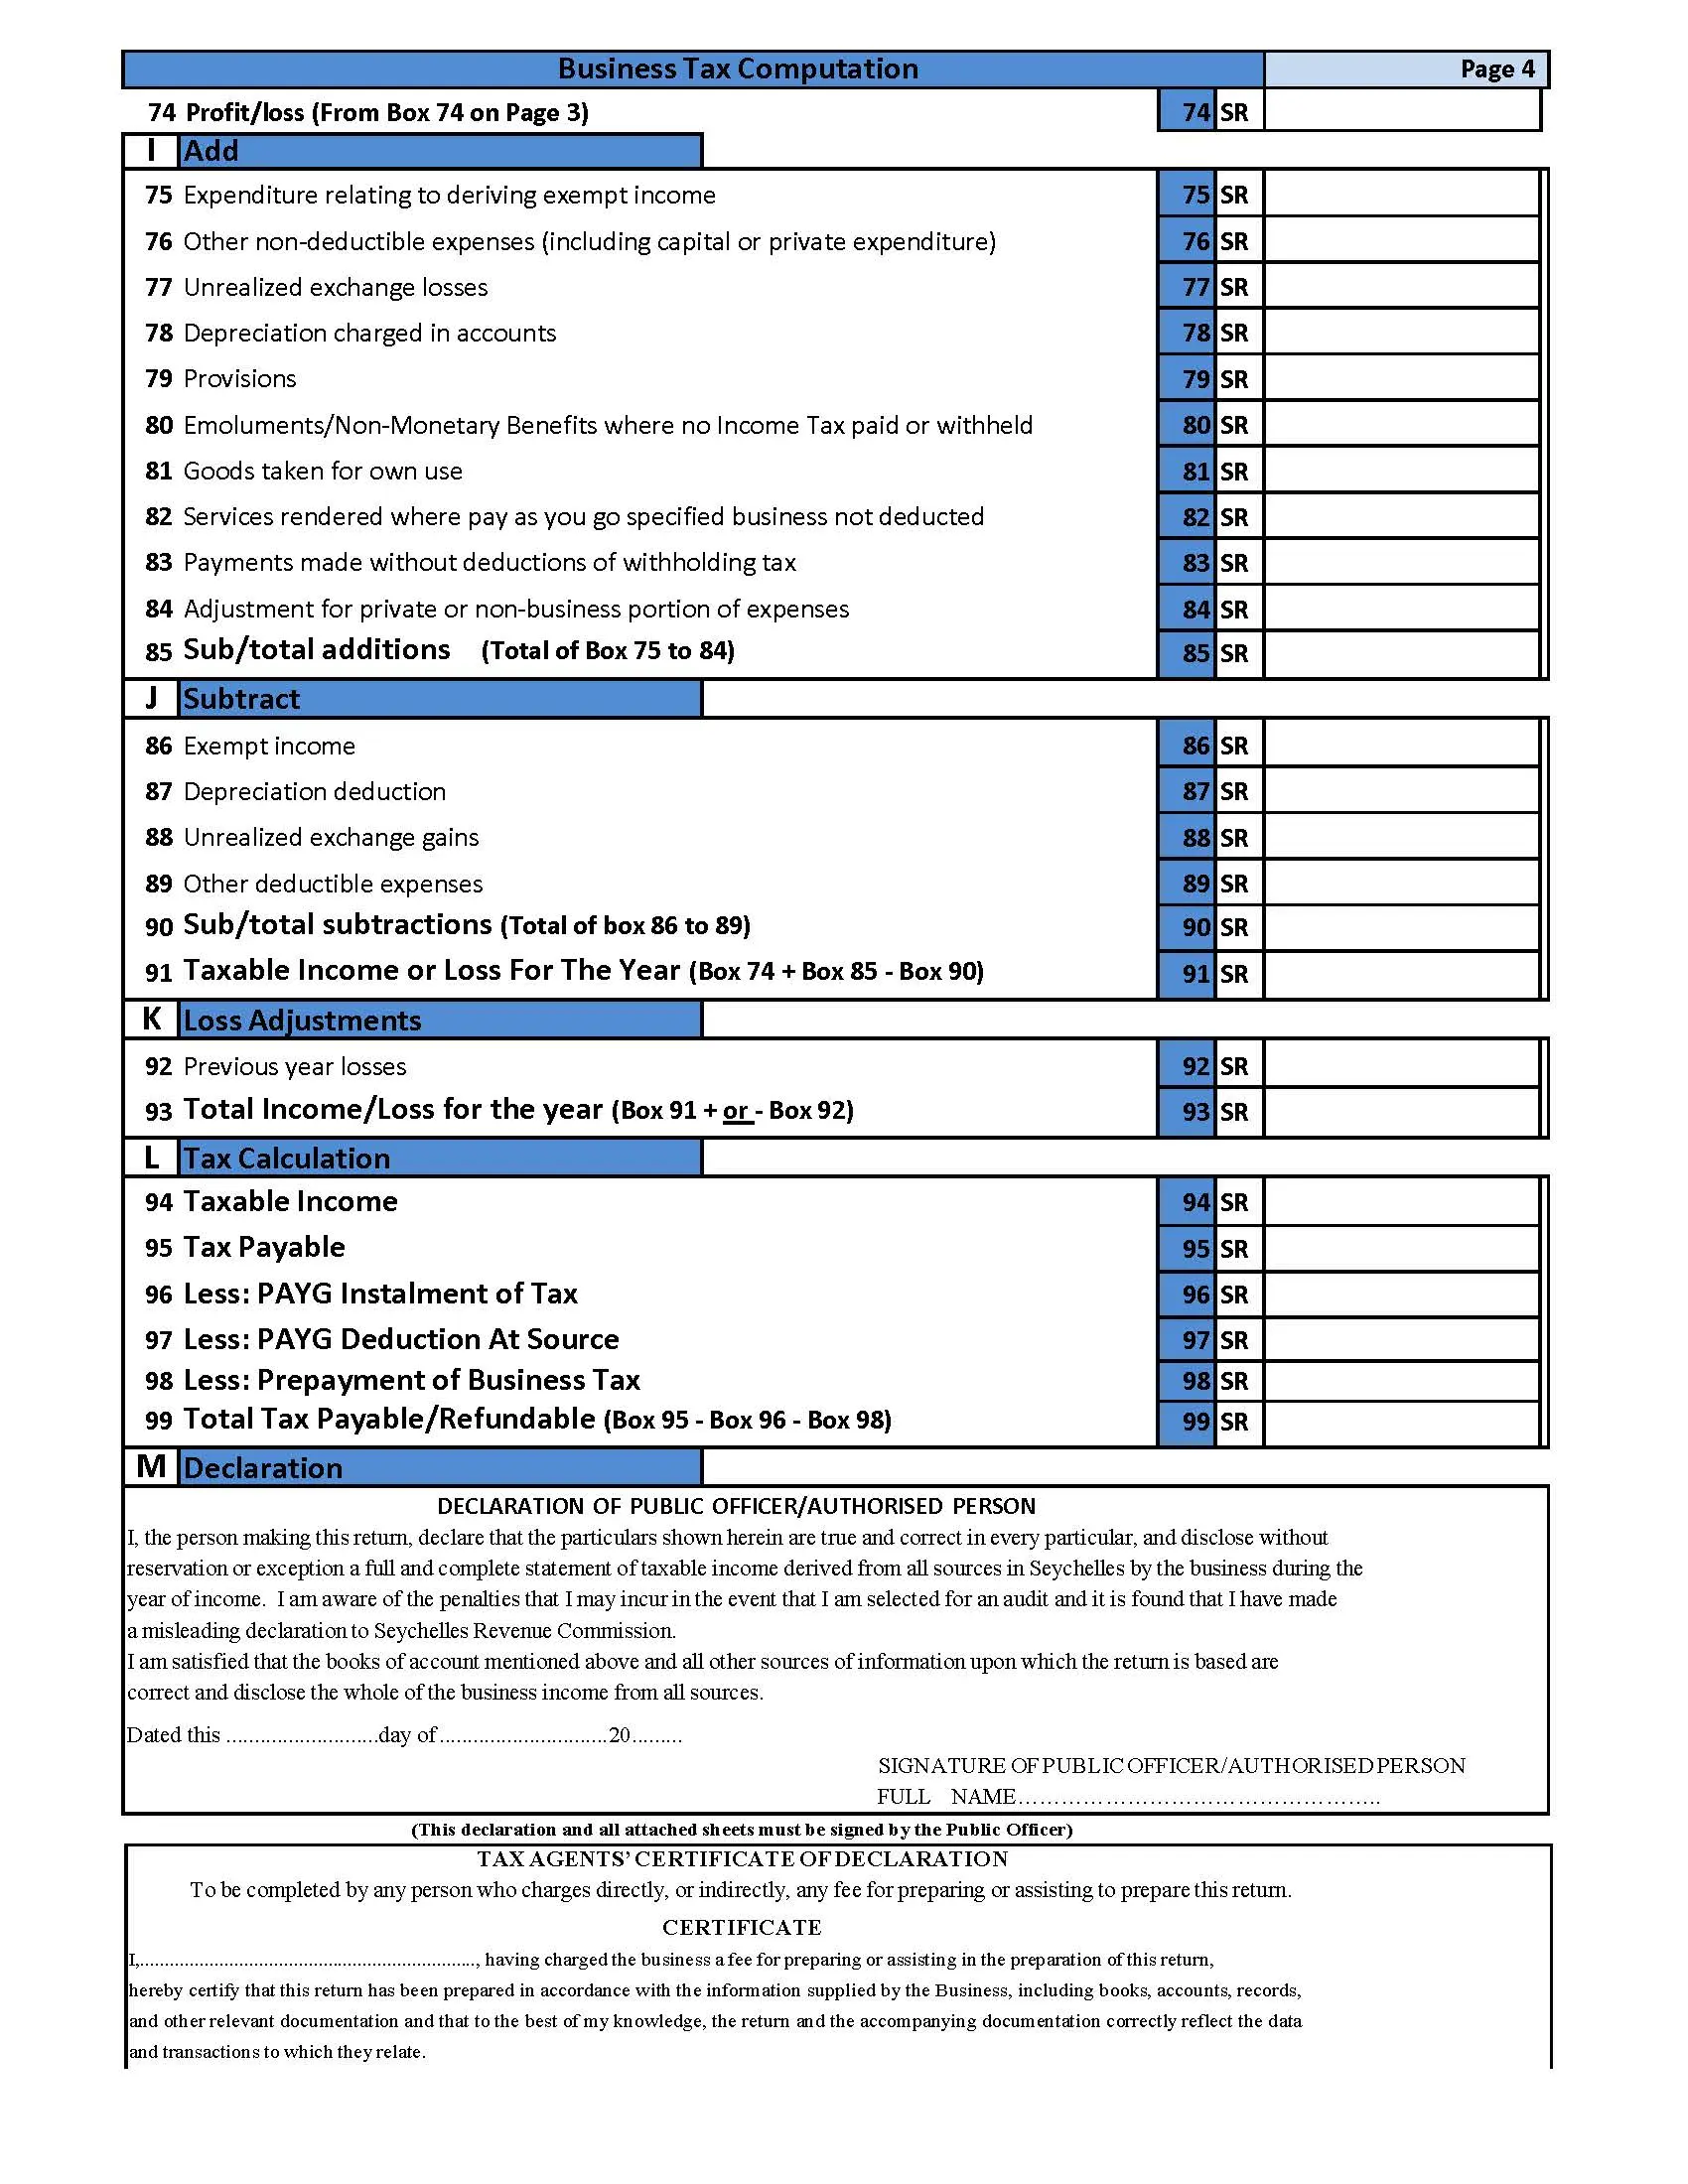
Страница 4 – Расчет налога (Business Tax Computation & Declaration)
Корректировка бухгалтерской прибыли на предмет необлагаемых доходов и невычитаемыех расходов.
По итогам формул рассчитывается финальная сумма налога к уплате или возврату.
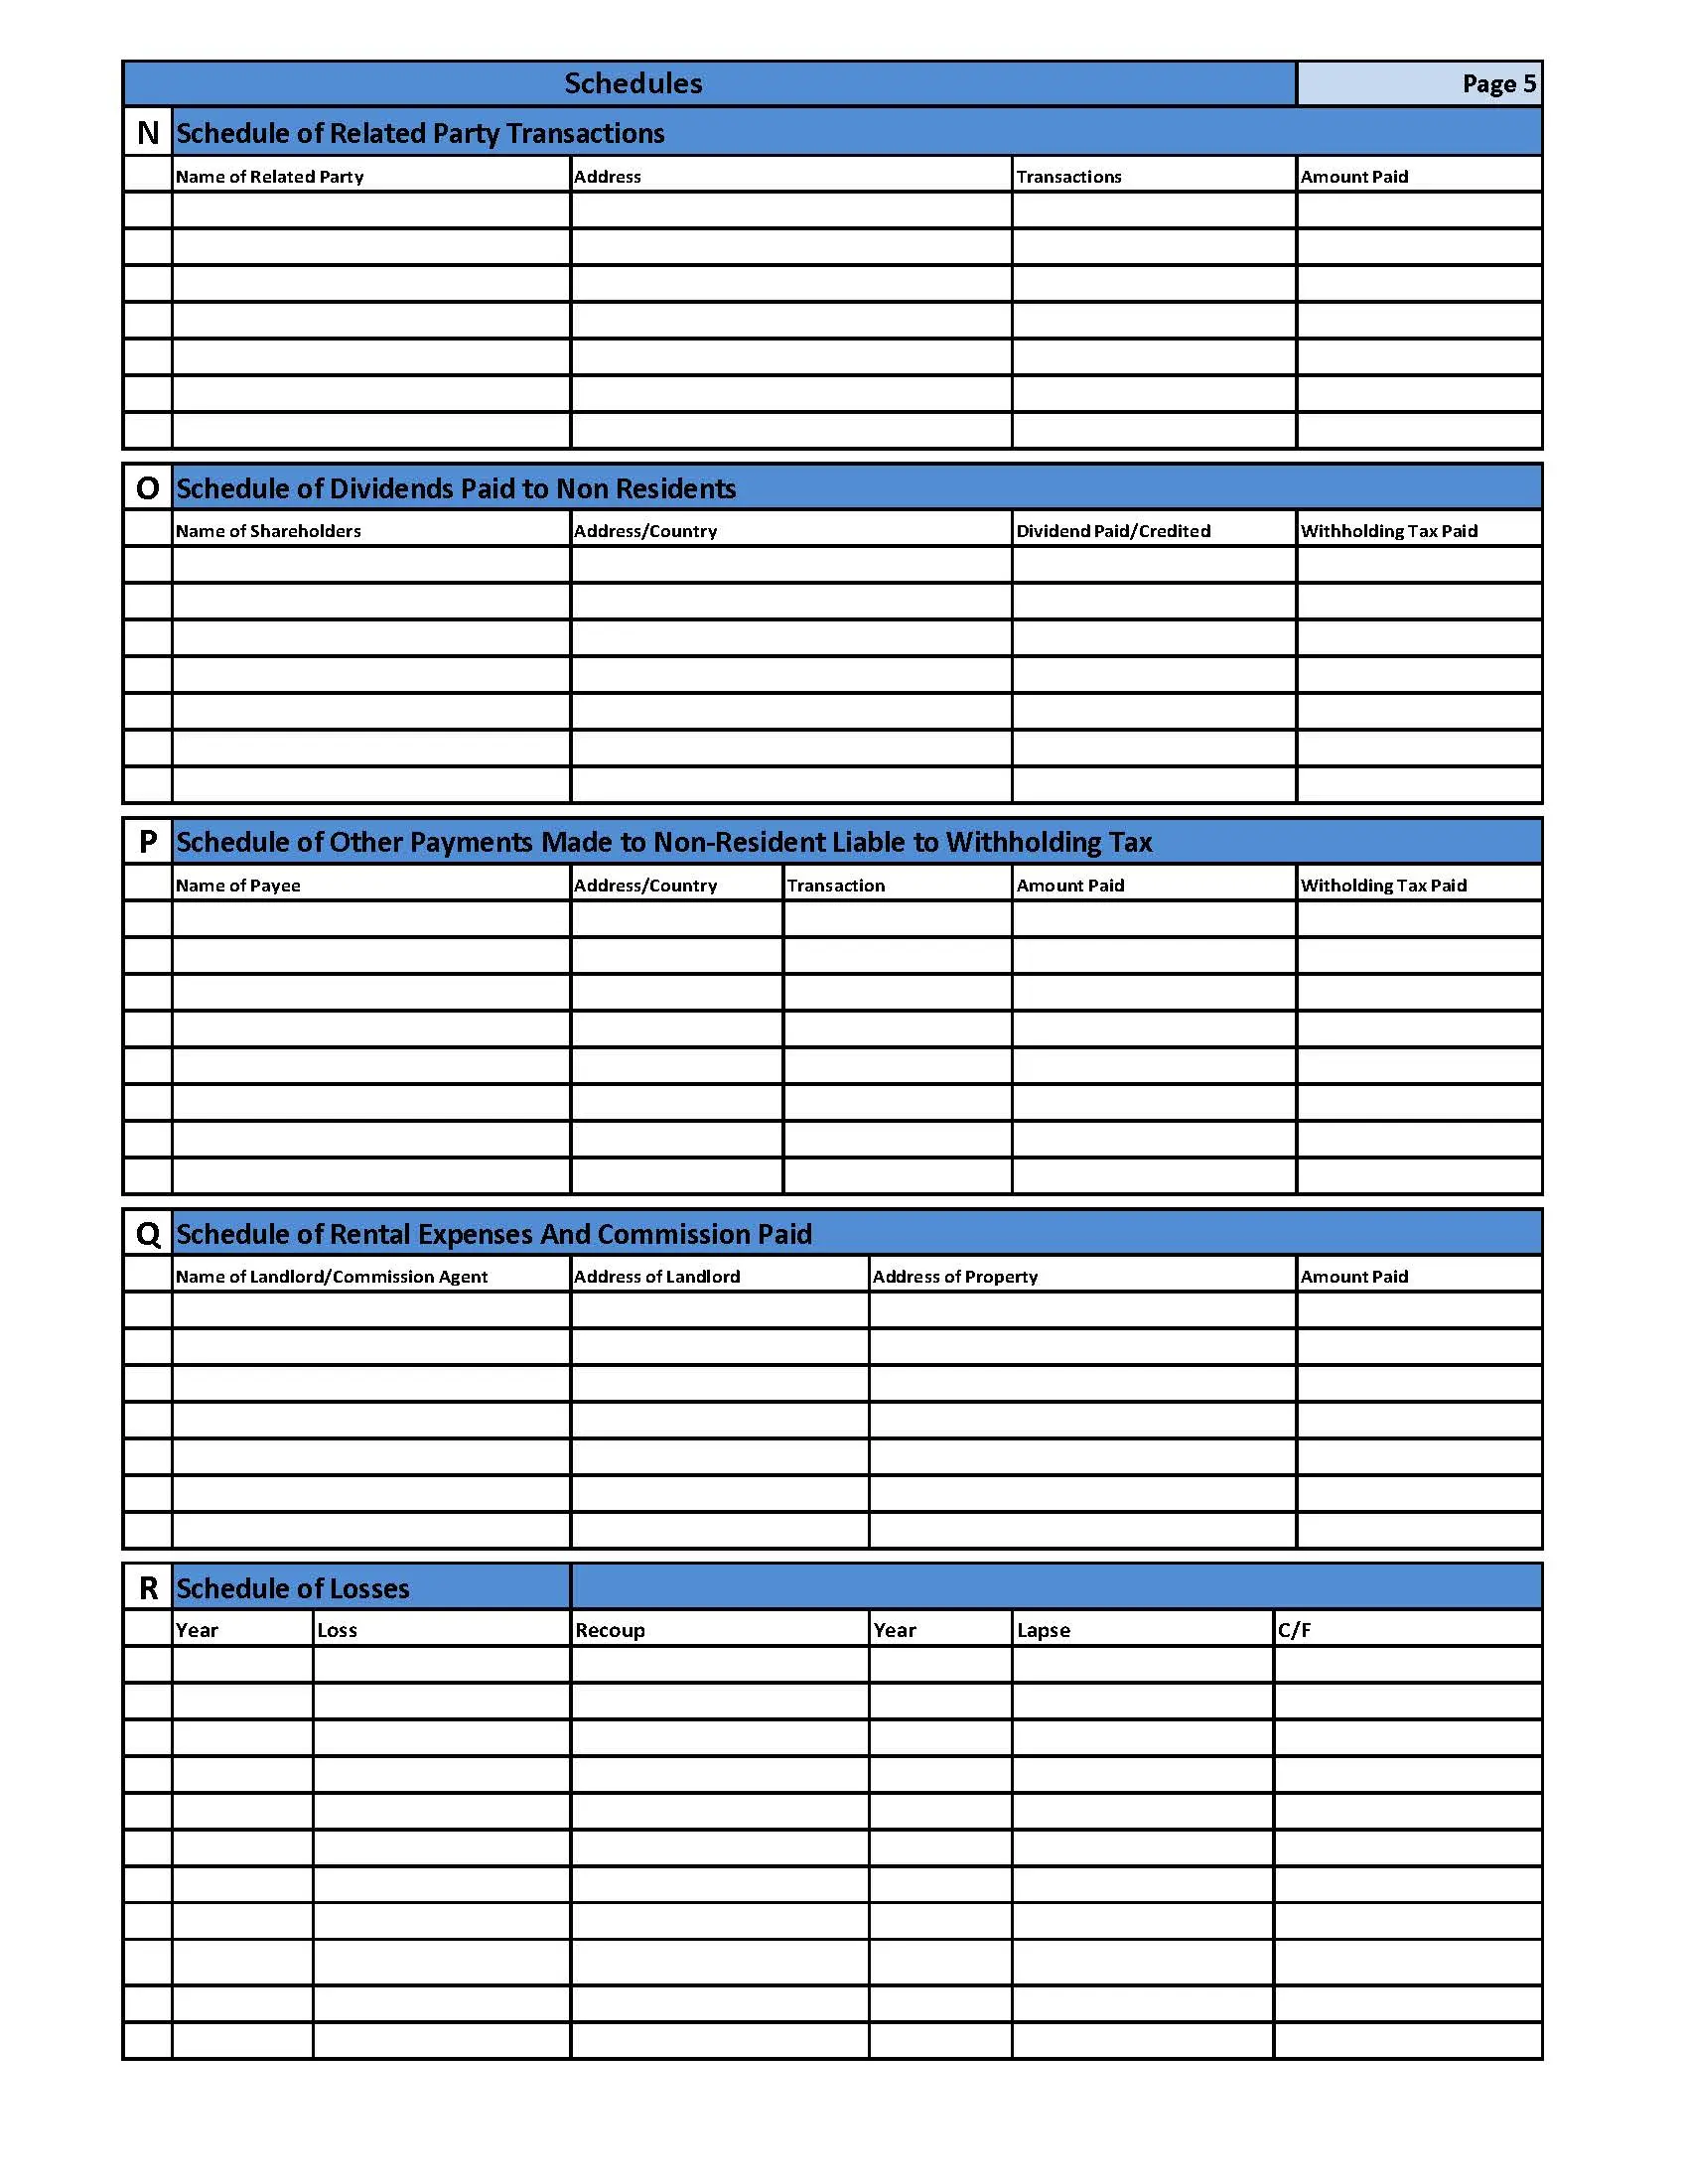
При наличии контролируемых операций со связанными лицами и превышении установленного порога оборота к декларации прилагается отчет о сделках со связанными лицами (Related Party Dealings Schedule, RPD Schedule).
Также в данное Приложение включаются графики выплаты дивидендов нерезидентам, иные выплаты, облагаемые налогом у источника (Withholding Tax), расходы на аренду и комиссии, а также история перекладывания прошлых налоговых убытков (Schedule of Losses).
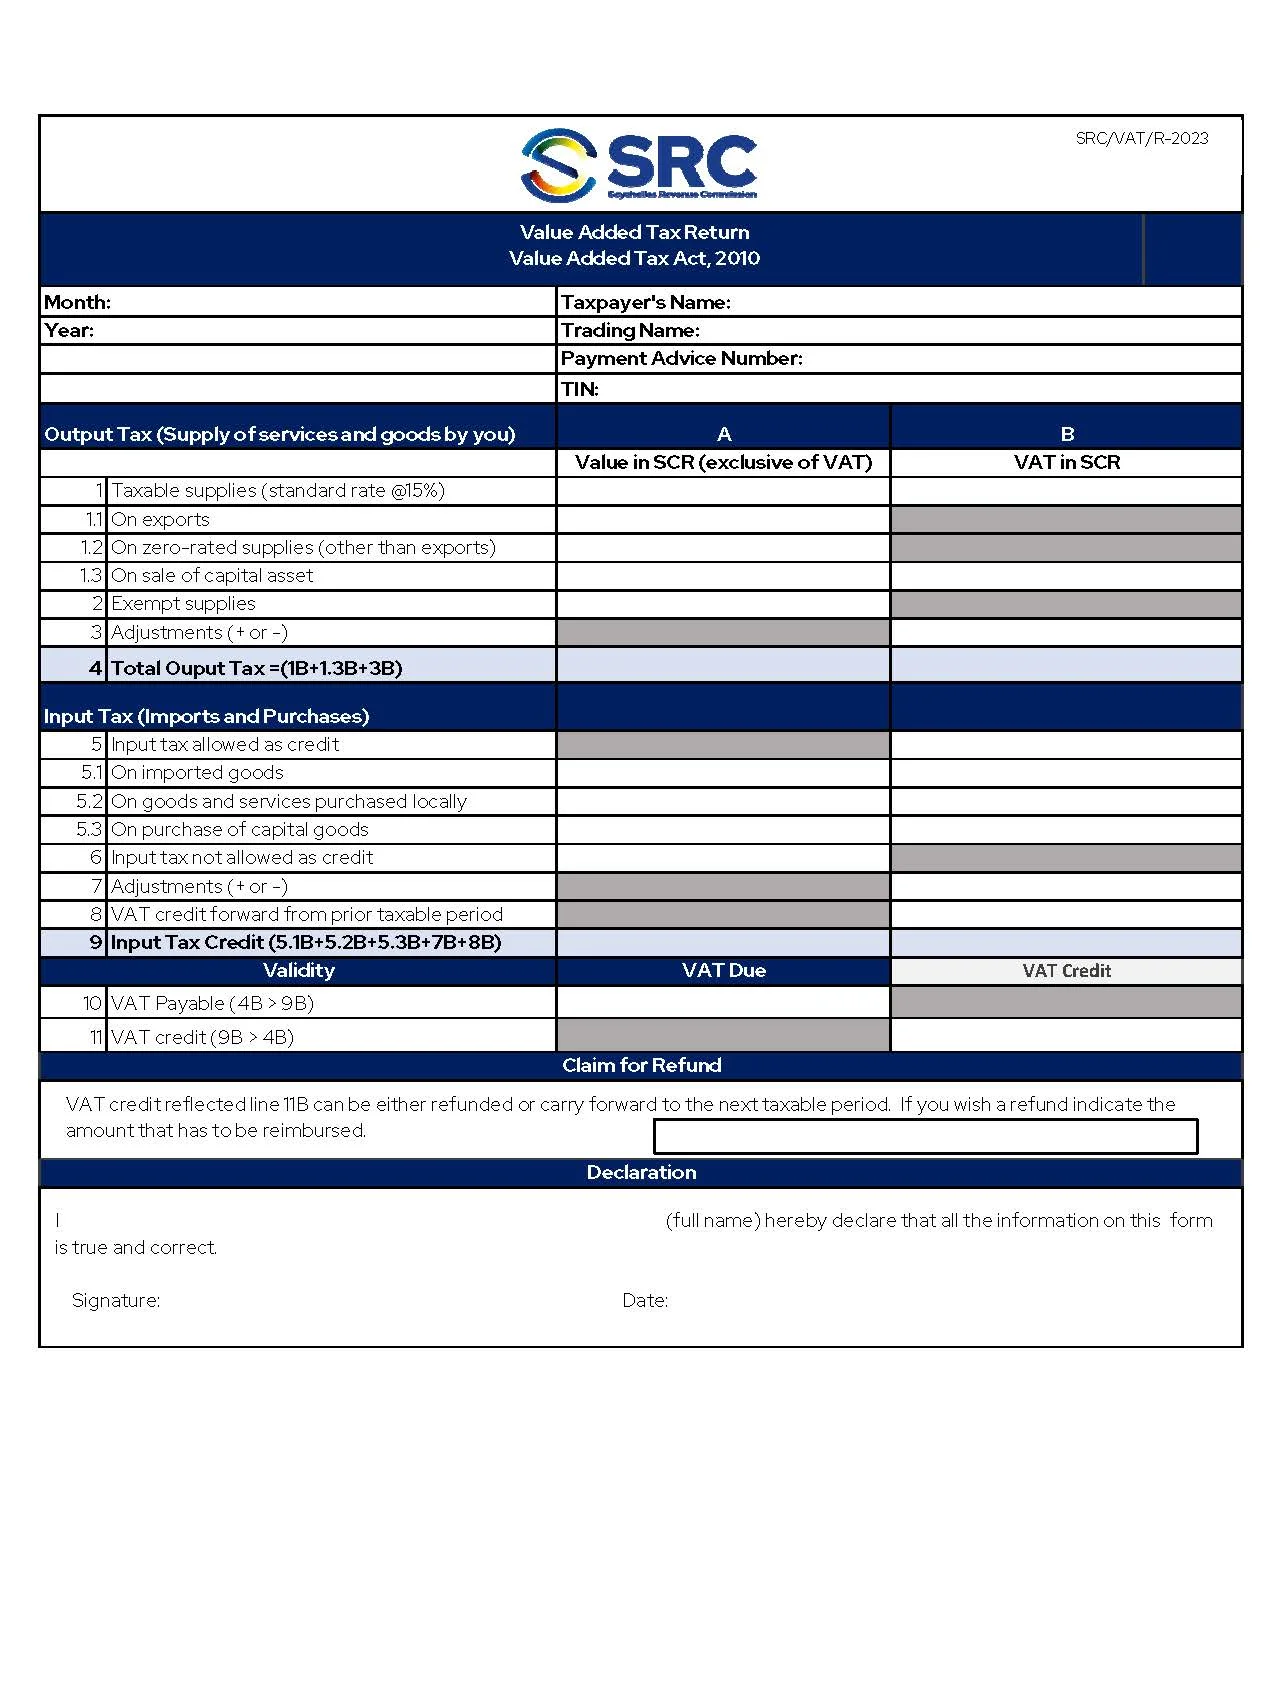
Подается ежемесячно обязательными плательщиками НДС, а добровольно зарегистрированными плательщиками – ежеквартально.
Декларация и соответствующий платеж должны быть представлены в Налоговое управление Сейшел не позднее 21-го числа месяца, следующего за отчетным периодом.
В декларации отражаются облагаемые и освобожденные операции, начисленный и входной НДС, а также сумма налога к уплате или возмещению.
1 июня 2026 года Налоговое управление Сейшел запустило программу добровольного раскрытия налоговых нарушений (VDP), позволяющую налогоплательщикам добровольно сообщить о ранее незаявленных доходах, ошибках или иных несоответствиях и урегулировать налоговые обязательства на более благоприятных условиях.
Участие возможно при условии, что раскрытие произведено до начала налоговой проверки или применения соответствующих мер налогового администрирования. Налогоплательщик также не должен находиться под проверкой или иметь незавершенные дела, связанные с налоговыми либо финансовыми правонарушениями.
Для участников многонациональных групп обязательным условием является представление специального вопросника по международным группам и страновой отчетности до 5 июня 2026 года, а заявления на участие в программе они могут подать до 31 июля 2026 года.
VDP позволяет снизить штрафную нагрузку, но не освобождает от уплаты самого налога и применимых процентов. Программа распространяется, в частности, на неотраженные доходы, ошибки в декларациях и другие ранее нераскрытые нарушения.
На Сейшелах правила трансфертного ценообразования применяются к контролируемым операциям между ассоциированными лицами. К ним относятся, в частности, операции с товарами и услугами, внутригрупповое финансирование и займы, проценты, роялти, операции с нематериальными активами и другие операции между взаимозависимыми сторонами.
Условия таких операций должны соответствовать принципу «вытянутой руки», то есть условиям, которые были бы согласованы независимыми сторонами в сопоставимых обстоятельствах.
При этом правила применяются исходя из фактических экономических отношений сторон, а не только из условий договора.
Лицо, осуществляющее контролируемые операции и имеющее годовой оборот свыше 1 млн SCR , обязано подготовить документацию по трансфертному ценообразованию, подтверждающую соответствие условий контролируемых операций принципу независимости сторон.
Документация должна содержать информацию, предусмотренную Положениями о налоге на предпринимательскую деятельность (Документация по трансфертному ценообразованию) от 2023 г. (Business Tax (Transfer Pricing Documentation) Regulations 2023), включая:
Отдельно лицо, осуществляющее контролируемые операции, обязано представить в Налоговое управление сведения об операциях со связанными сторонами (Related Party Dealings Schedule, RPD Schedule). Дополнительные сведения в отношении всех контролируемых операций раскрываются при выполнении хотя бы одного из следующих условий:
Документация по трансфертному ценообразованию не подается вместе с налоговой декларацией. Она должна быть предоставлена в Налоговое управление по запросу в течение 21 дня.
Для участника многонациональной группы с консолидированным оборотом более 100 млн EUR дополнительно требуется Master File, подготовленный в соответствии с Руководством ОЭСР по трансфертному ценообразованию.
На Сейшельских Островах действует режим подачи страновых отчетов (CbCR) в рамках этапа 13 Плана BEPS. Правила регулируются специальным Положением о межстрановой отчетности транснациональных групп (Business Tax (Country-by-Country Reporting) Regulations) и требуют раскрытия информации о распределении доходов, прибыли, уплаченных налогах и численности персонала по каждой стране присутствия группы.
Обязанность по подаче отчетов возникает только у компаний, входящих в международные группы (ТНГ) с совокупной консолидированной выручкой от 750 млн евро за предшествующий финансовый год.
Вследствие прекращения автоматического обмена налоговой информацией между РФ и Сейшелами, ТНГ больше не могут отчитываться только в одной стране, и российская материнская компания, и ее сейшельская структура обязаны подавать страновые отчеты локально в свои налоговые органы.
Специальные правила налогообложения контролируемых иностранных компаний (КИК) не применяются.
Вычет процентов по заемному финансированию ограничивается, если задолженность превышает установленное законодательством соотношение долга к капиталу. Проценты, относящиеся к превышающей части задолженности, не признаются вычитаемыми расходами и рассматриваются как дивиденды для целей налогообложения.
Валютный контроль отсутствует.
Сейшелы располагают развитой сетью соглашений об избежании двойного налогообложения (29) и полностью интегрированы в глобальные стандарты прозрачности ОЭСР.
Обмен налоговой информацией осуществляется на основании договоров об обмене (TIEA), а также Единого стандарта отчетности (CRS). Это значит, что страна поддерживает автоматический обмен финансовой и банковской информацией на глобальном уровне.
На Сейшелах действует налог на предпринимательскую деятельность (Business Tax), шкала прогрессивная. С первого 1 млн сейшельских рупий (SCR) (это примерно $73 тыс) налогооблагаемой прибыли компания платит 15%. На всю сумму прибыли, превышающую этот порог, применяется ставка 25%.
Налог применяется ко всем местным компаниям, ведущим деятельность на территории Сейшел, а также к международным бизнес-компаниям (IBC), которые получают прибыль от источников внутри страны или не выполняют новые требования к экономическому присутствию при получении пассивных доходов, являясь членом многонациональной группы компаний.
Компании, получающие пассивный доход от нерезидентов (дивиденды, роялти, проценты, доходы от аренды) и являющиеся членами многонациональной группы компаний, обязаны подтверждать реальное присутствие на Сейшелах: иметь локальное управление, соразмерные расходы, офис и персонал.
При нарушении этих правил компания теряет право на налоговые льготы, и ее иностранный доход облагается по стандартной ставке налога 15 – 25%. Исключение предоставляется для холдингов, им достаточно критерия принятия ключевых стратегических решений на Сейшелах и несения соразмерных операционных расходов в стране.
Да, на Сейшельских Островах действует налог на добавленную стоимость, стандартная ставка составляет 15% и применяется к большинству локальных товаров и услуг, а также к импорту. На экспорт товаров и международные перевозки действует ставка 0%.
Полностью освобождены от НДС медицинские и образовательные услуги, базовые продукты питания, финансовые услуги, а также сделки по купле-продаже и долгосрочной аренде жилой недвижимости.
Если сейшельская компания (IBC) работает исключительно за пределами Сейшел, она не платит местный НДС.
Нет, сдавать декларации в налоговую обязаны далеко не все. Если компания (IBC) получает прибыль исключительно за пределами Сейшельских Островов, она не должна вставать на учет в Налоговом управлении и сдавать ежегодную декларацию. Обязанность по сдаче налоговой декларации возникает только в том случае, если у компании появляется доход из источников внутри Сейшел.
При этом у всех IBC-компаний (даже «спящих») есть обязанность по ведению учета и подготовке краткого финансового отчета, который подается только зарегистрированному агенту на Сейшелах.
На Сейшелах применяется прогрессивная шкала налога на доходы физических лиц согласно Закону о налогообложении доходов и неденежных вознаграждений (Income and Non-Monetary Benefits Tax Act, 2010).
Налог рассчитывается и удерживается работодателем ежемесячно и зависит от гражданства, а не от статуса резидента.
| Месячный доход (в сейш. рупиях, SCR) | Ставка для ГРАЖДАН | Ставка для ИНОСТРАНЦЕВ (неграждан) |
| До 8 555.50 SCR | 0% | 15% |
| От 8 555.51 до 10 000 SCR | 15% (только на сумму сверх 8 555,50) | 15% |
| От 10 000.01 до 83 333 SCR | 20% (только на сумму сверх 10 000) | 20% (только на сумму сверх 10 000) |
| Свыше 83 333 SCR | 30% (только на сумму сверх 83 333) | 30% (только на сумму сверх 83 333) |
Законодательством предусмотрен ряд выплат, совершаемых работодателем в пользу сотрудника, которые полностью освобождены от удержания НДФЛ:
Налог на недвижимое имущество на Сейшелах применяется исключительно к иностранным гражданам (негражданам страны).
Базовая ставка составляет 0,5% от рыночной стоимости объекта в год.
Налогом облагается только жилая недвижимость (виллы, кондоминиумы, апартаменты и земля под ними). Коммерческие объекты и промышленная недвижимость иностранцев полностью освобождены от налога.
Налог рассчитывается на 1 января и уплачивается в Налоговое управление (SRC) до 31 декабря текущего года.
На Сейшелах дивиденды, полученные физическим лицом – резидентом Сейшел, не облагаются налогом.
Налогообложение процентов зависит от источника дохода и вида вклада.
При выплате процентов из источника на Сейшелах налог у источника выплаты удерживает организация, осуществляющая выплату, и перечисляет его в Налоговое управление Сейшел.
Для физических лиц — резидентов проценты по текущим и счетам до востребования облагаются по ставке 5%, по сберегательным и срочным вкладам 0%. Проценты по государственным ценным бумагам также облагаются по ставке 0%.
Проценты из иностранных источников, полученные физическим лицом, как правило, не облагаются на Сейшелах в соответствии с территориальным принципом налогообложения. При этом налог может удерживаться в стране источника дохода.
Отдельный налог на прирост капитала на Сейшелах не применяется.
Прибыль физического лица от продажи капитальных активов, как правило, не облагается. Однако если продажа активов осуществляется в рамках предпринимательской деятельности, полученная прибыль может учитываться при расчете налога на предпринимательскую деятельность.
Доход от сдачи в аренду здания или его части, используемых исключительно для жилых целей, облагается специальным налогом на жилую аренду по ставке 3% от валового дохода от аренды. Расходы из налоговой базы не вычитаются.
Для постановки на налоговый учет используется отдельная регистрационная форма для индивидуальных арендодателей (Individual Registration Form – Residential Rent).
Арендодатель должен подавать декларацию по доходам от аренду по форме Business Tax Residential Rent Return, а также уплачивать налог ежемесячно не позднее 21-го числа месяца, следующего за месяцем получения арендного дохода.
На Сейшелах действует обязательная пенсионная система, администрируемая Пенсионным фондом Республики Сейшелы. Обязательный взнос работника составляет 5% валовой месячной заработной платы, а взнос работодателя еще 5%, что обеспечивает совокупные 10%.
Для самозанятых обязательный взнос составляет 10%.
Отдельные налоги на наследство и дарение на Сейшельских Островах отсутствуют.
Гербовый сбор взимается с определенных документов и сделок, включая операции с недвижимостью, акциями и иными активами, а также отдельные договоры и юридические документы.
Размер сбора зависит от вида операции и стоимости передаваемого имущества. Для отдельных сделок законодательством предусмотрены освобождения и льготы.
Специальные правила контролируемых иностранных компаний (КИК) на Сейшельских Островах не применяются.
На Сейшелах полноценная система налоговых вычетов для физических лиц отсутствует. В отличие от многих стран, расходы на детей, супруга, медицинские расходы, проценты по ипотеке и другие личные расходы обычно не уменьшают налогооблагаемый доход.
Порядок регистрации в Налоговоv управлении Сейшел (SRC) зависит исключительно от статуса занятости человека:
| Статус физлица | Порядок и сроки регистрации |
| Наемный работник | Самостоятельная регистрация не требуется. Все обязанности лежат на нанимателе: работодатель обязан зарегистрировать нового сотрудника в Налоговом управлении в течение 7 дней с момента фактического найма. Налог рассчитывается и уплачивается работодателем. |
| Предприниматель (Sole Trader) | Обязан самостоятельно встать на учет в Налоговом управлении в течение 28 дней с даты фактического начала коммерческой деятельности. По итогам регистрации присваивается уникальный 9-значный ИНН (TIN). |
Физические лица, ведущие предпринимательскую деятельность (sole traders), обязаны ежегодно подавать декларацию по налогу на предпринимательскую деятельность до 31 марта года, следующего за отчетным.
Форма требует детального раскрытия всех полученных доходов и понесенных операционных расходов для расчета стандартного налога на прибыль.
Декларация подается обязательно, даже если за год не было доходов или был убыток («нулевая» декларация).
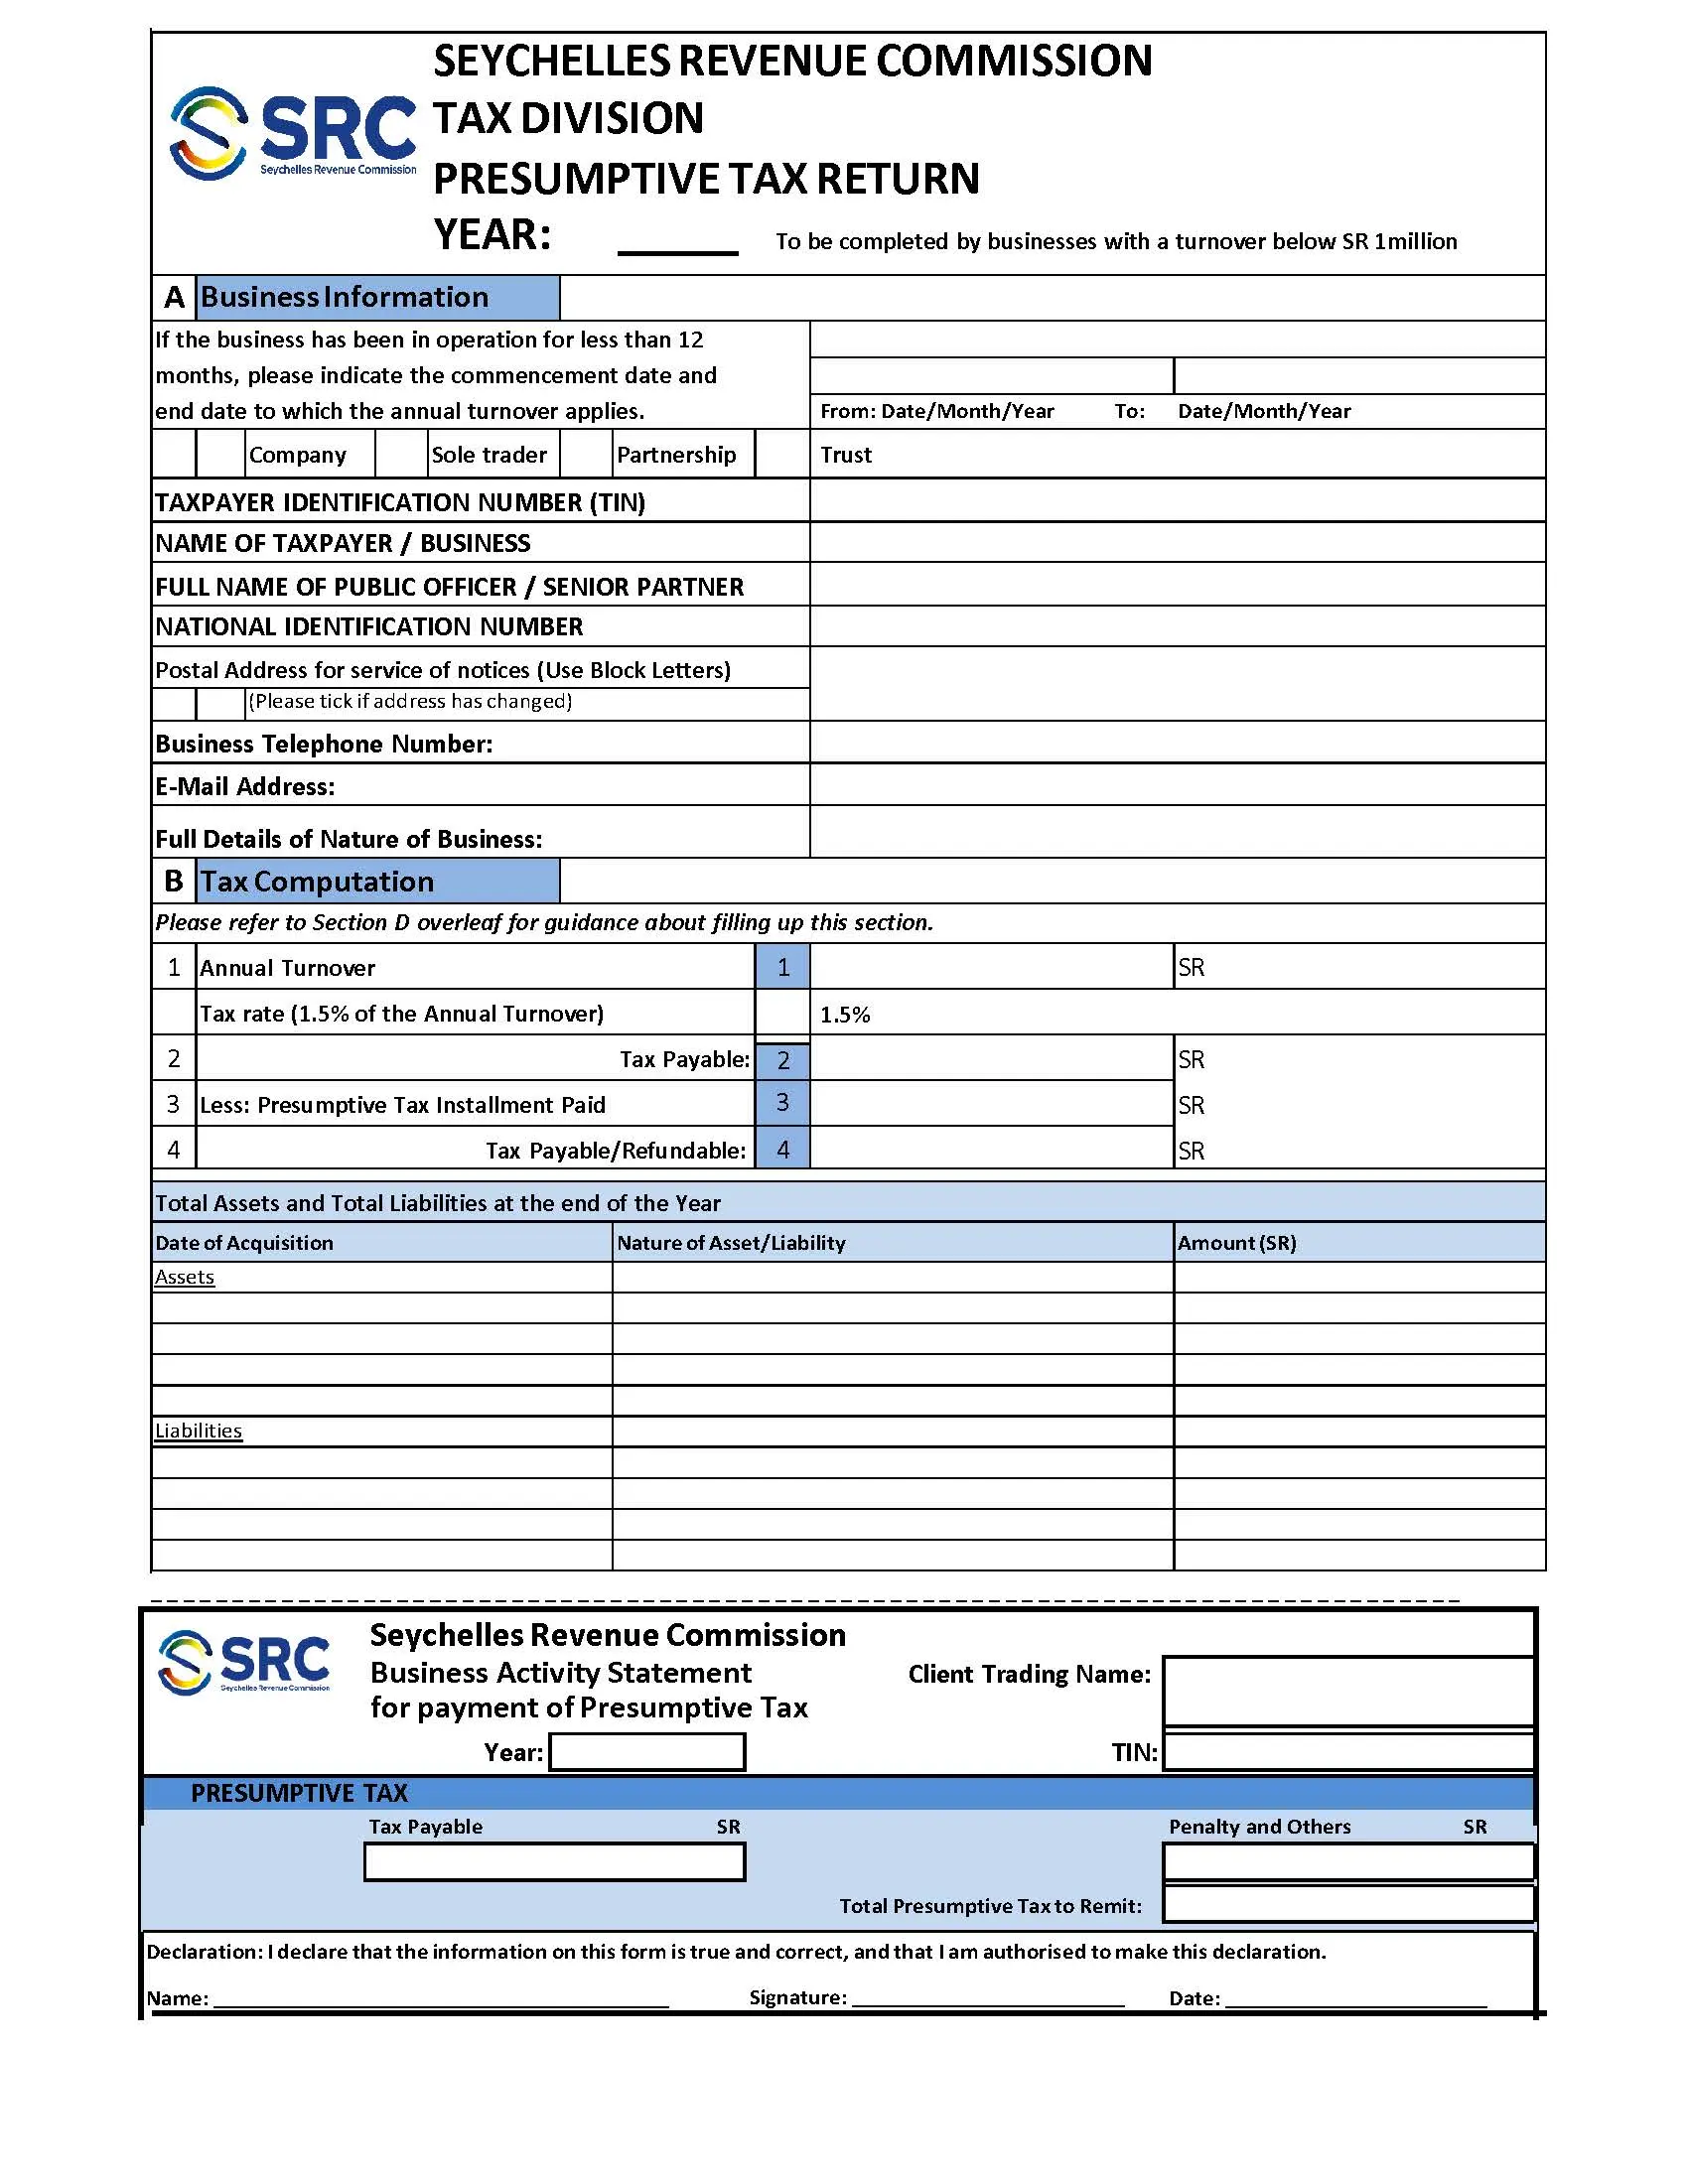
Упрощенная форма годовой налоговой отчетности, разработанная для местного микробизнеса с годовым оборотом менее 1 млн сейшельских рупий.
В данном бланке предпринимателю необходимо отразить только итоговую сумму выручки без детального подтверждения и учета расходов компании.
Налог рассчитывается по фиксированной ставке 1,5% от задекларированного торгового оборота.
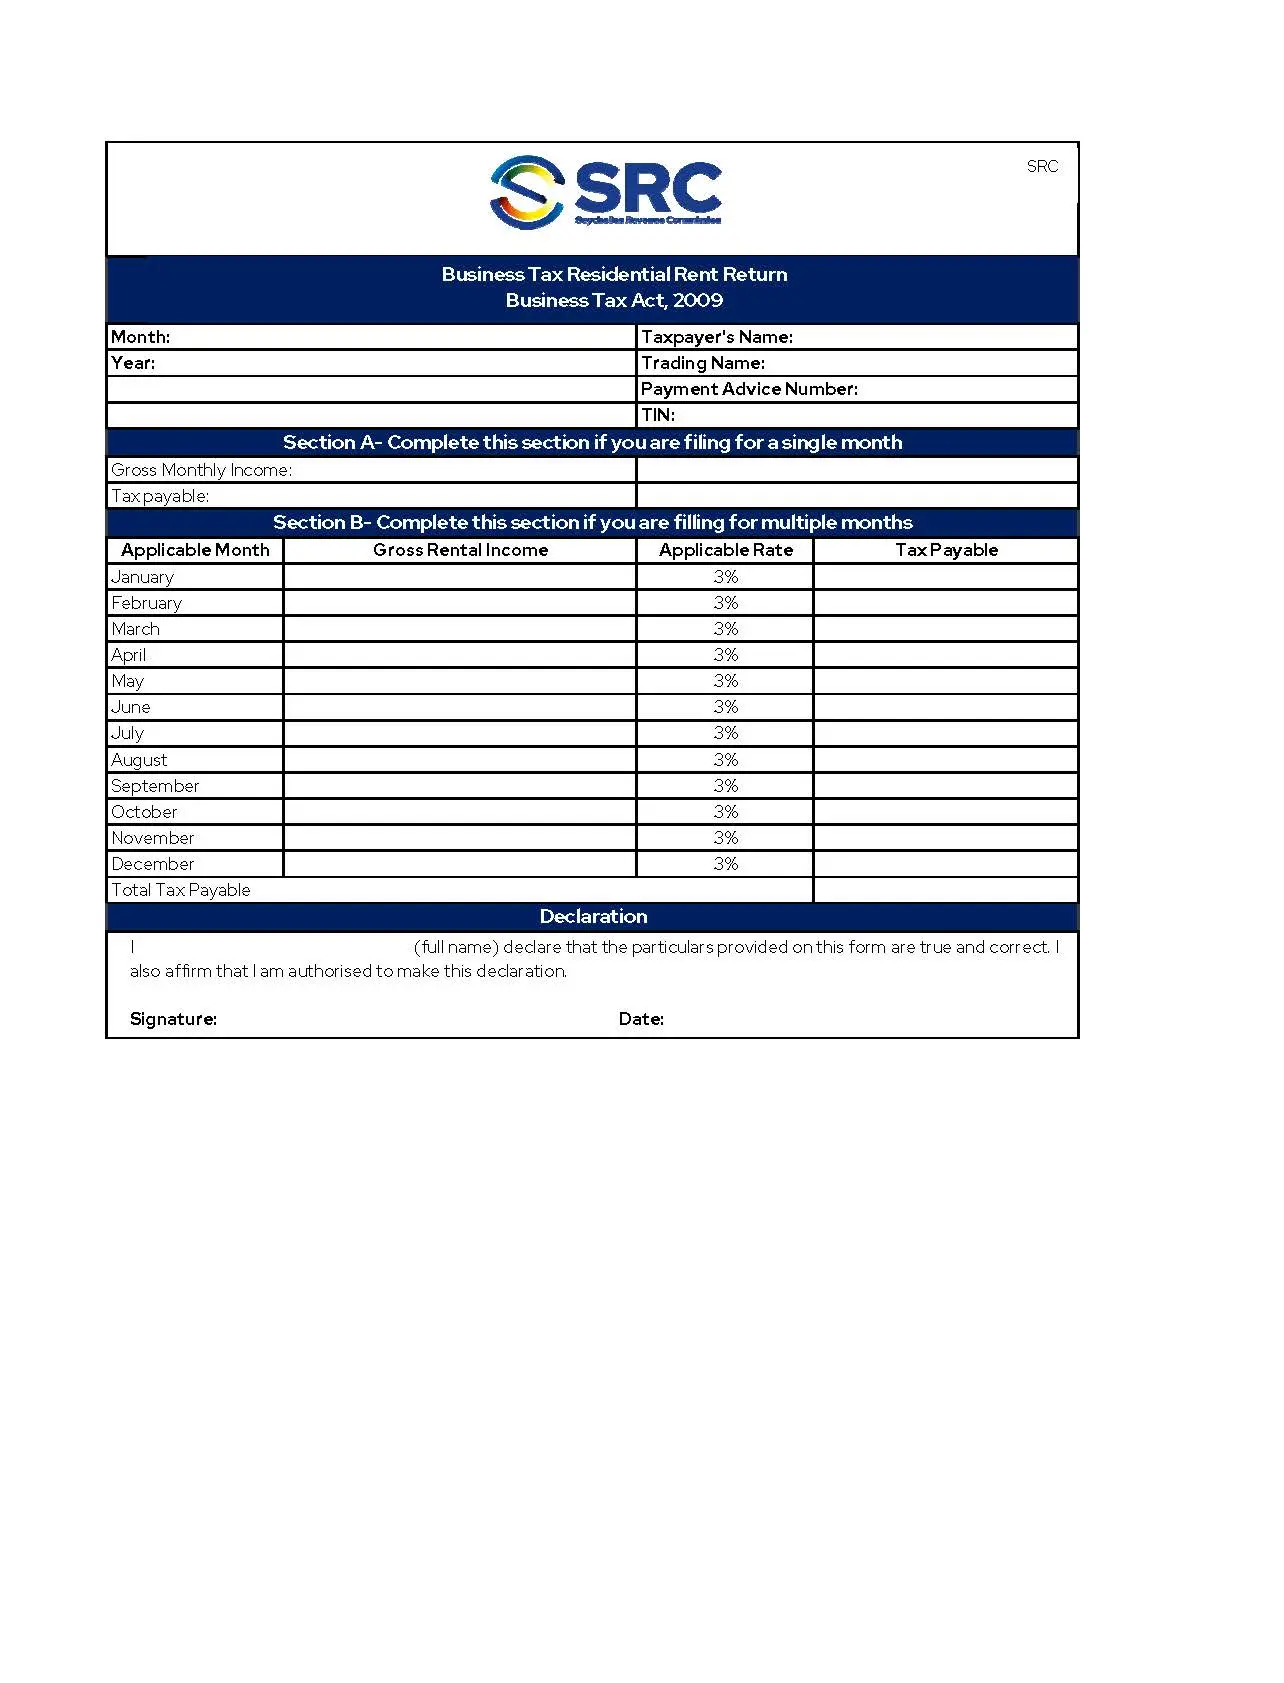
Специализированная налоговая форма, предназначенная для физических лиц, получающих доход от сдачи жилой недвижимости в аренду на территории Сейшельских Островов.
Форма используется для расчета фиксированного налога с валового арендного дохода по ставке 3%.
Подача декларации позволяет легально декларировать доходы от недвижимости отдельно от общих бизнес-потоков физического лица.
Для получения статуса резидента физическому лицу достаточно соответствовать хотя бы одному из трех условий: находиться в стране 183 дня или более в течение любого 12-месячного периода, иметь на островах постоянное место жительства (домициль) без ПМЖ в другой стране или официально иметь статус «обычно проживающего» лица.
Особенностью налоговой системы Сейшел является зависимость ставки налога от паспорта, а не от резидентства. Для иностранных сотрудников (неграждан) полностью отсутствует льготная «нулевая» ставка, они платят 15%, в то время как у граждан Сейшел доходы до 8 555.50 SCR налогом не облагаются.
Да, налог на недвижимость действует только для иностранцев. Актуальная ставка составляет 0,5% от рыночной стоимости объекта в год.
Налог начисляется исключительно на жилую недвижимость. Коммерческие и промышленные здания от налога освобождены.