GSL / Налоговые системы зарубежных стран / Налоговая система Южной Кореи: аудит, отчетность и оптимизация налогообложения южнокорейских компаний и физлиц (VAT и налог на прибыль)

Налоговая система Южной Кореи

Налоговая система Южной Кореи включает национальные и местные прямые и косвенные налоги. Для физических лиц применяется прогрессивная шкала подоходного налога, а для юридических лиц – дифференцированные ставки корпоративного налога в зависимости от размера налоговой базы. Налоговое законодательство предусматривает различные льготы и специальные режимы для отдельных категорий налогоплательщиков и видов деятельности. Международное налогообложение регулируется в том числе широкой сетью соглашений об избежании двойного налогообложения.

Основные налоги

Налог на прибыль
10-25%
Подоходный налог
6-45%
Налог на прирост капитала
Для физ. лиц.
НДС
10%
Налог у источника на дивиденды и проценты
20% / 14-20%

Ключевые особенности налоговой системы

Принцип налогообложения

Мировой доход с элементами территориального налогообложения

Критерии налогового резидентства

Юр. лица: место нахождения головного или основного офиса/место фактического управления
Физ.лица: домициль/183 дня/место проживания

Правила КИК

Да

Валютный контроль

Да

Национальная валюта

Южнокорейская вона (KRW)

Налоговый орган

Национальная налоговая служба (NTS)

Национальная налоговая служба

국세청 / National Tax Service, NTS

Налоговое администрирование в Южной Корее осуществляет Национальная налоговая служба (National Tax Service, NTS), которая отвечает за исчисление и сбор национальных налогов, проведение налоговых проверок и контроль за соблюдением налогового законодательства. Местные налоги администрируются органами местного самоуправления. Вопросы международного налогообложения в рамках Налоговой службы курирует Управление международного налогообложения, в том числе применение налоговых соглашений, международное налоговое сотрудничество и процедуру взаимного согласования (MAP).

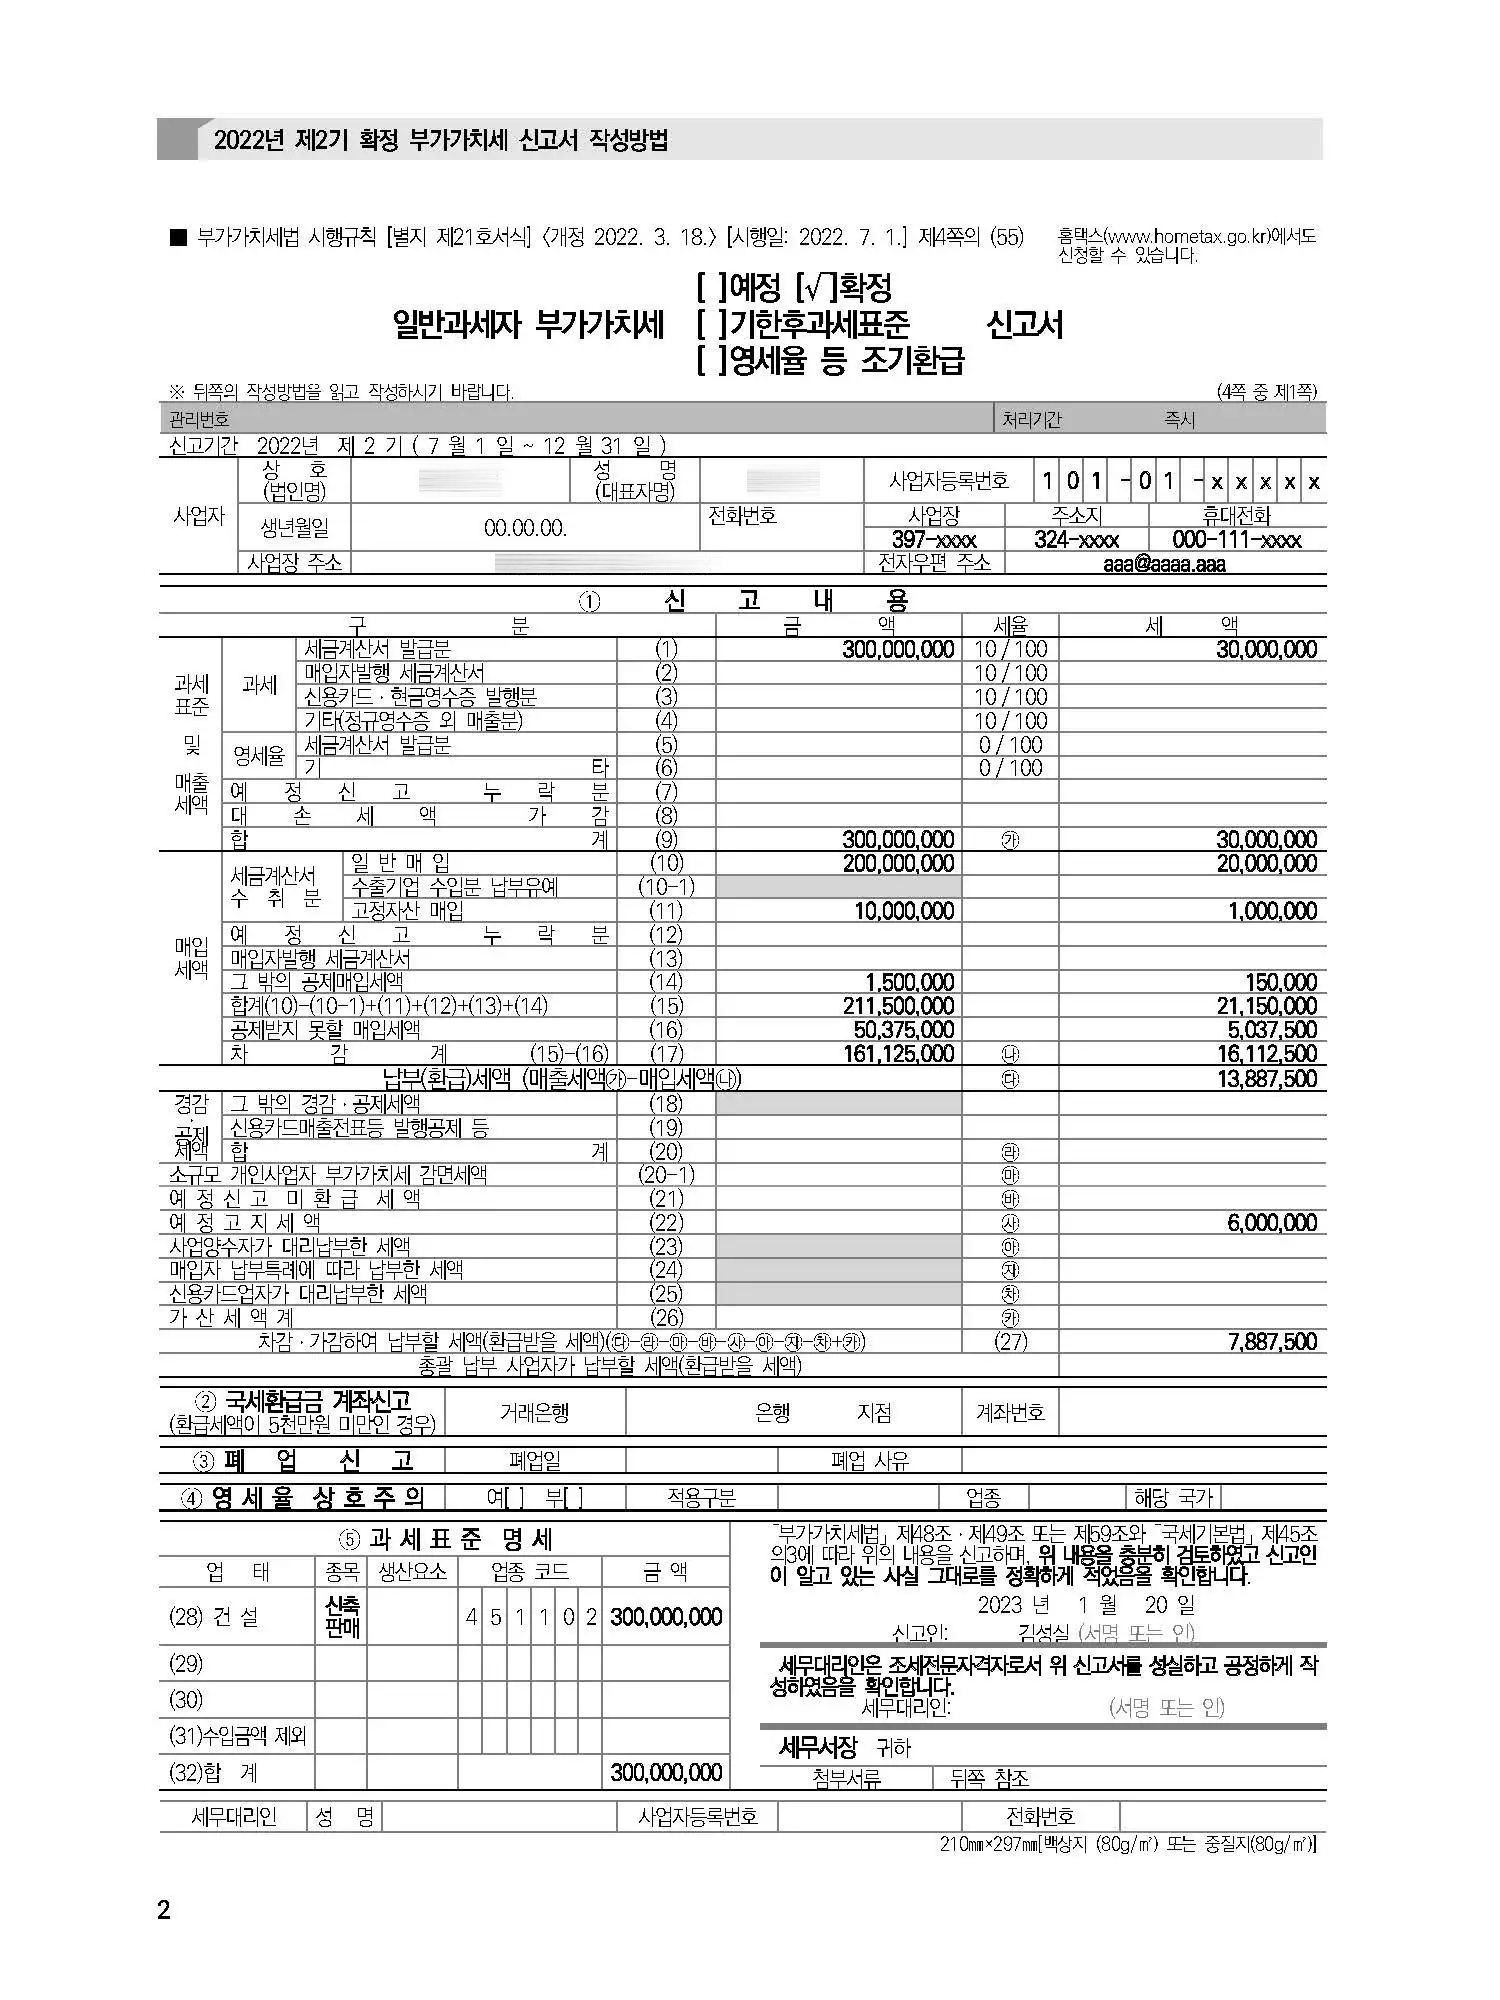
Налоговое администрирование в Южной Корее характеризуется высоким уровнем цифровизации и автоматизации. Национальная налоговая служба развивает электронную систему Hometax, которая позволяет подавать налоговую отчетность, уплачивать налоги и взаимодействовать с налоговыми органами в электронном формате.

Критерии налогового резидентства юридических лиц

В Корее критерии налогового резидентства юридических лиц определяются через понятие внутренней компании по Закону о налоге на прибыль компаний.

Компания признается налоговым резидентом (внутренней компанией), если в Корее находится ее:

  • головной офис; или
  • основной офис; или
  • место фактического управления деятельностью.

Налогообложение

Налог на прибыль

В Южной Корее компании уплачивают налог на прибыль компаний – корпоративный налог (법인세), а также местный налог на прибыль компаний (법인지방소득세). Корпоративный налог рассчитывается по прогрессивной шкале исходя из налогооблагаемой прибыли за отчетный год. Местный налог рассчитывается отдельно по собственной шкале ставок, соответствующих диапазонам налогооблагаемой прибыли.

Налоговая база Налог на прибыль компаний Местный налог
До 200 млн вон 10% 1%
Свыше 200 млн до 20 млрд вон 20% 2%
Свыше 20 млрд до 300 млрд вон 22% 2,2%
Свыше 300 млрд вон 25% 2,5%

Корейские налоговые резиденты облагаются корпоративным налогом в отношении доходов как из корейских, так и из иностранных источников.

Иностранные компании, которые не признаются налоговыми резидентами Кореи, облагаются корпоративным налогом в отношении доходов из источников в Корее.

Налоговая база

Налоговая база по корпоративному налогу определяется на основе дохода компании за финансовый год с учетом расходов, признаваемых для целей налогообложения.

Расходы, принимаемые к вычету

Для целей корпоративного налога учитываются расходы, связанные с деятельностью компании, являющиеся обычными для ее деятельности или непосредственно связанными с получением дохода. К ним относятся расходы на приобретение товаров и сырья, оплату труда, хранение, упаковку и транспортировку, а также амортизация и другие расходы, предусмотренные законодательством.

Расходы, учитываемые с ограничениями

Для отдельных видов расходов законодательство Южной Кореи устанавливает специальные правила и лимиты учета при расчете налогооблагаемой прибыли.

К ним относятся:

  • представительские расходы;
  • благотворительные пожертвования;
  • проценты по займам;
  • амортизация;
  • резервы по сомнительным долгам;
  • расходы на оплату труда, социальные выплаты, командировки и обучение, превышающие установленные пределы.
Расходы, не уменьшающие налоговую базу

Расходы, непосредственно не связанные с деятельностью компании, а также корпоративный налог, местный налог на доходы юридических лиц, штрафы, пени и некоторые другие платежи не учитываются при определении налоговой базы.

Амортизация

В Корее для целей налогообложения амортизация рассчитывается в соответствии с установленными методами и нормативными сроками полезного использования. Для большинства основных средств компания может выбрать срок полезного использования в установленном диапазоне и уведомить об этом налоговый орган.

Вид актива Нормативный срок Допустимый диапазон
Транспортные средства, инструменты, оборудование и инвентарь 5 лет 4–6 лет
Суда и воздушные суда 12 лет 9–15 лет
Здания и сооружения – большинство конструкций 20 лет 15–25 лет
Здания и сооружения из железобетона, стали и камня 40 лет 30–50 лет

Для отдельных нематериальных активов применяются установленные фиксированные сроки:

Вид нематериального актива Срок
Деловая репутация, права на дизайн, полезную модель и товарные знаки 5 лет
Патенты 7 лет
Рыболовные права, права на добычу полезных ископаемых и отдельные права пользования инфраструктурой 10 лет
Отдельные права на добычу полезных ископаемых и права пользования инфраструктурой 20 лет
Права управления железнодорожной инфраструктурой 30 лет
Права на использование дамб 50 лет
Консультация по расчету налога на прибыль

НДС/налог с продаж

Стандартная ставка НДС в Корее составляет 10%. Нулевая ставка применяется, в частности, к экспорту товаров и некоторым другим операциям.

Индивидуальный потребительский налог

Индивидуальный потребительский налог применяется к отдельным товарам, видам деятельности и операциям, включая определенные автомобили, ювелирные изделия, драгоценности, часы, ковры, сумки, меховые изделия, отдельные виды мебели, топливо, а также некоторые развлечения и услуги.

Индивидуальный потребительский налог является дополнительным косвенным налогом и применяется отдельно от НДС.

Основные ставки зависят от объекта налогообложения.

  • Для большинства легковых автомобилей применяется ставка 5%.
  • Для отдельных предметов роскоши, включая ювелирные изделия, высококачественные часы, ковры и сумки, применяется ставка 20% к части стоимости, превышающей установленную базовую стоимость.
  • Для отдельных развлечений также применяется ставка 20%.
  • Для некоторых видов топлива налог устанавливается в фиксированной сумме на единицу объема.

Дивидендный доход

Дивиденды от корейских компаний

Дивиденды, полученные корейской компанией от другой корейской компании, включаются в расчет корпоративного налога с применением механизма исключения полученных дивидендов из налогооблагаемого дохода. Размер исключения зависит от доли участия в компании, выплачивающей дивиденды:

  • 100% – при доле участия 50% и более;
  • 80% – при доле участия от 20% до 50%;
  • 30% – при доле участия менее 20%.

Для целей определения доли участия учитываются акции и доли, которыми компания непрерывно владела не менее трех месяцев на дату выплаты дивидендов.

В налогооблагаемый доход включается только часть полученных дивидендов, которая не может быть исключена из него согласно правилам.

Дивиденды от иностранных компаний

Для дивидендов, полученных корейской компанией от иностранной дочерней компании, с 1 января 2023 года применяется отдельный механизм:

95% дивидендного дохода исключается из налоговой базы, если корейская компания владеет не менее 10% голосующих акций или долей иностранной компании и соблюдаются установленные законодательством условия.

Оставшиеся 5% включаются в налоговую базу и облагаются корпоративным налогом по общим ставкам.

Процентный доход

Процентный доход, полученный от корейских или иностранных компаний, включается в налогооблагаемый доход и облагается корпоративным налогом по общим ставкам.

При выплате процентов корейской компании корейский плательщик удерживает налог у источника по ставке 14% (для процентов по непредпринимательским займам – 25%).

Удержанный налог засчитывается в счет корпоративного налога.

Если налог с процентов удержан за рубежом, корейская компания при соблюдении установленных условий может применить зачет иностранного налога в пределах предусмотренного законодательством ограничения.

Роялти

Роялти, полученные корейской компанией, включаются в ее налогооблагаемый доход и облагаются корпоративным налогом по общим ставкам.

Прирост капитала

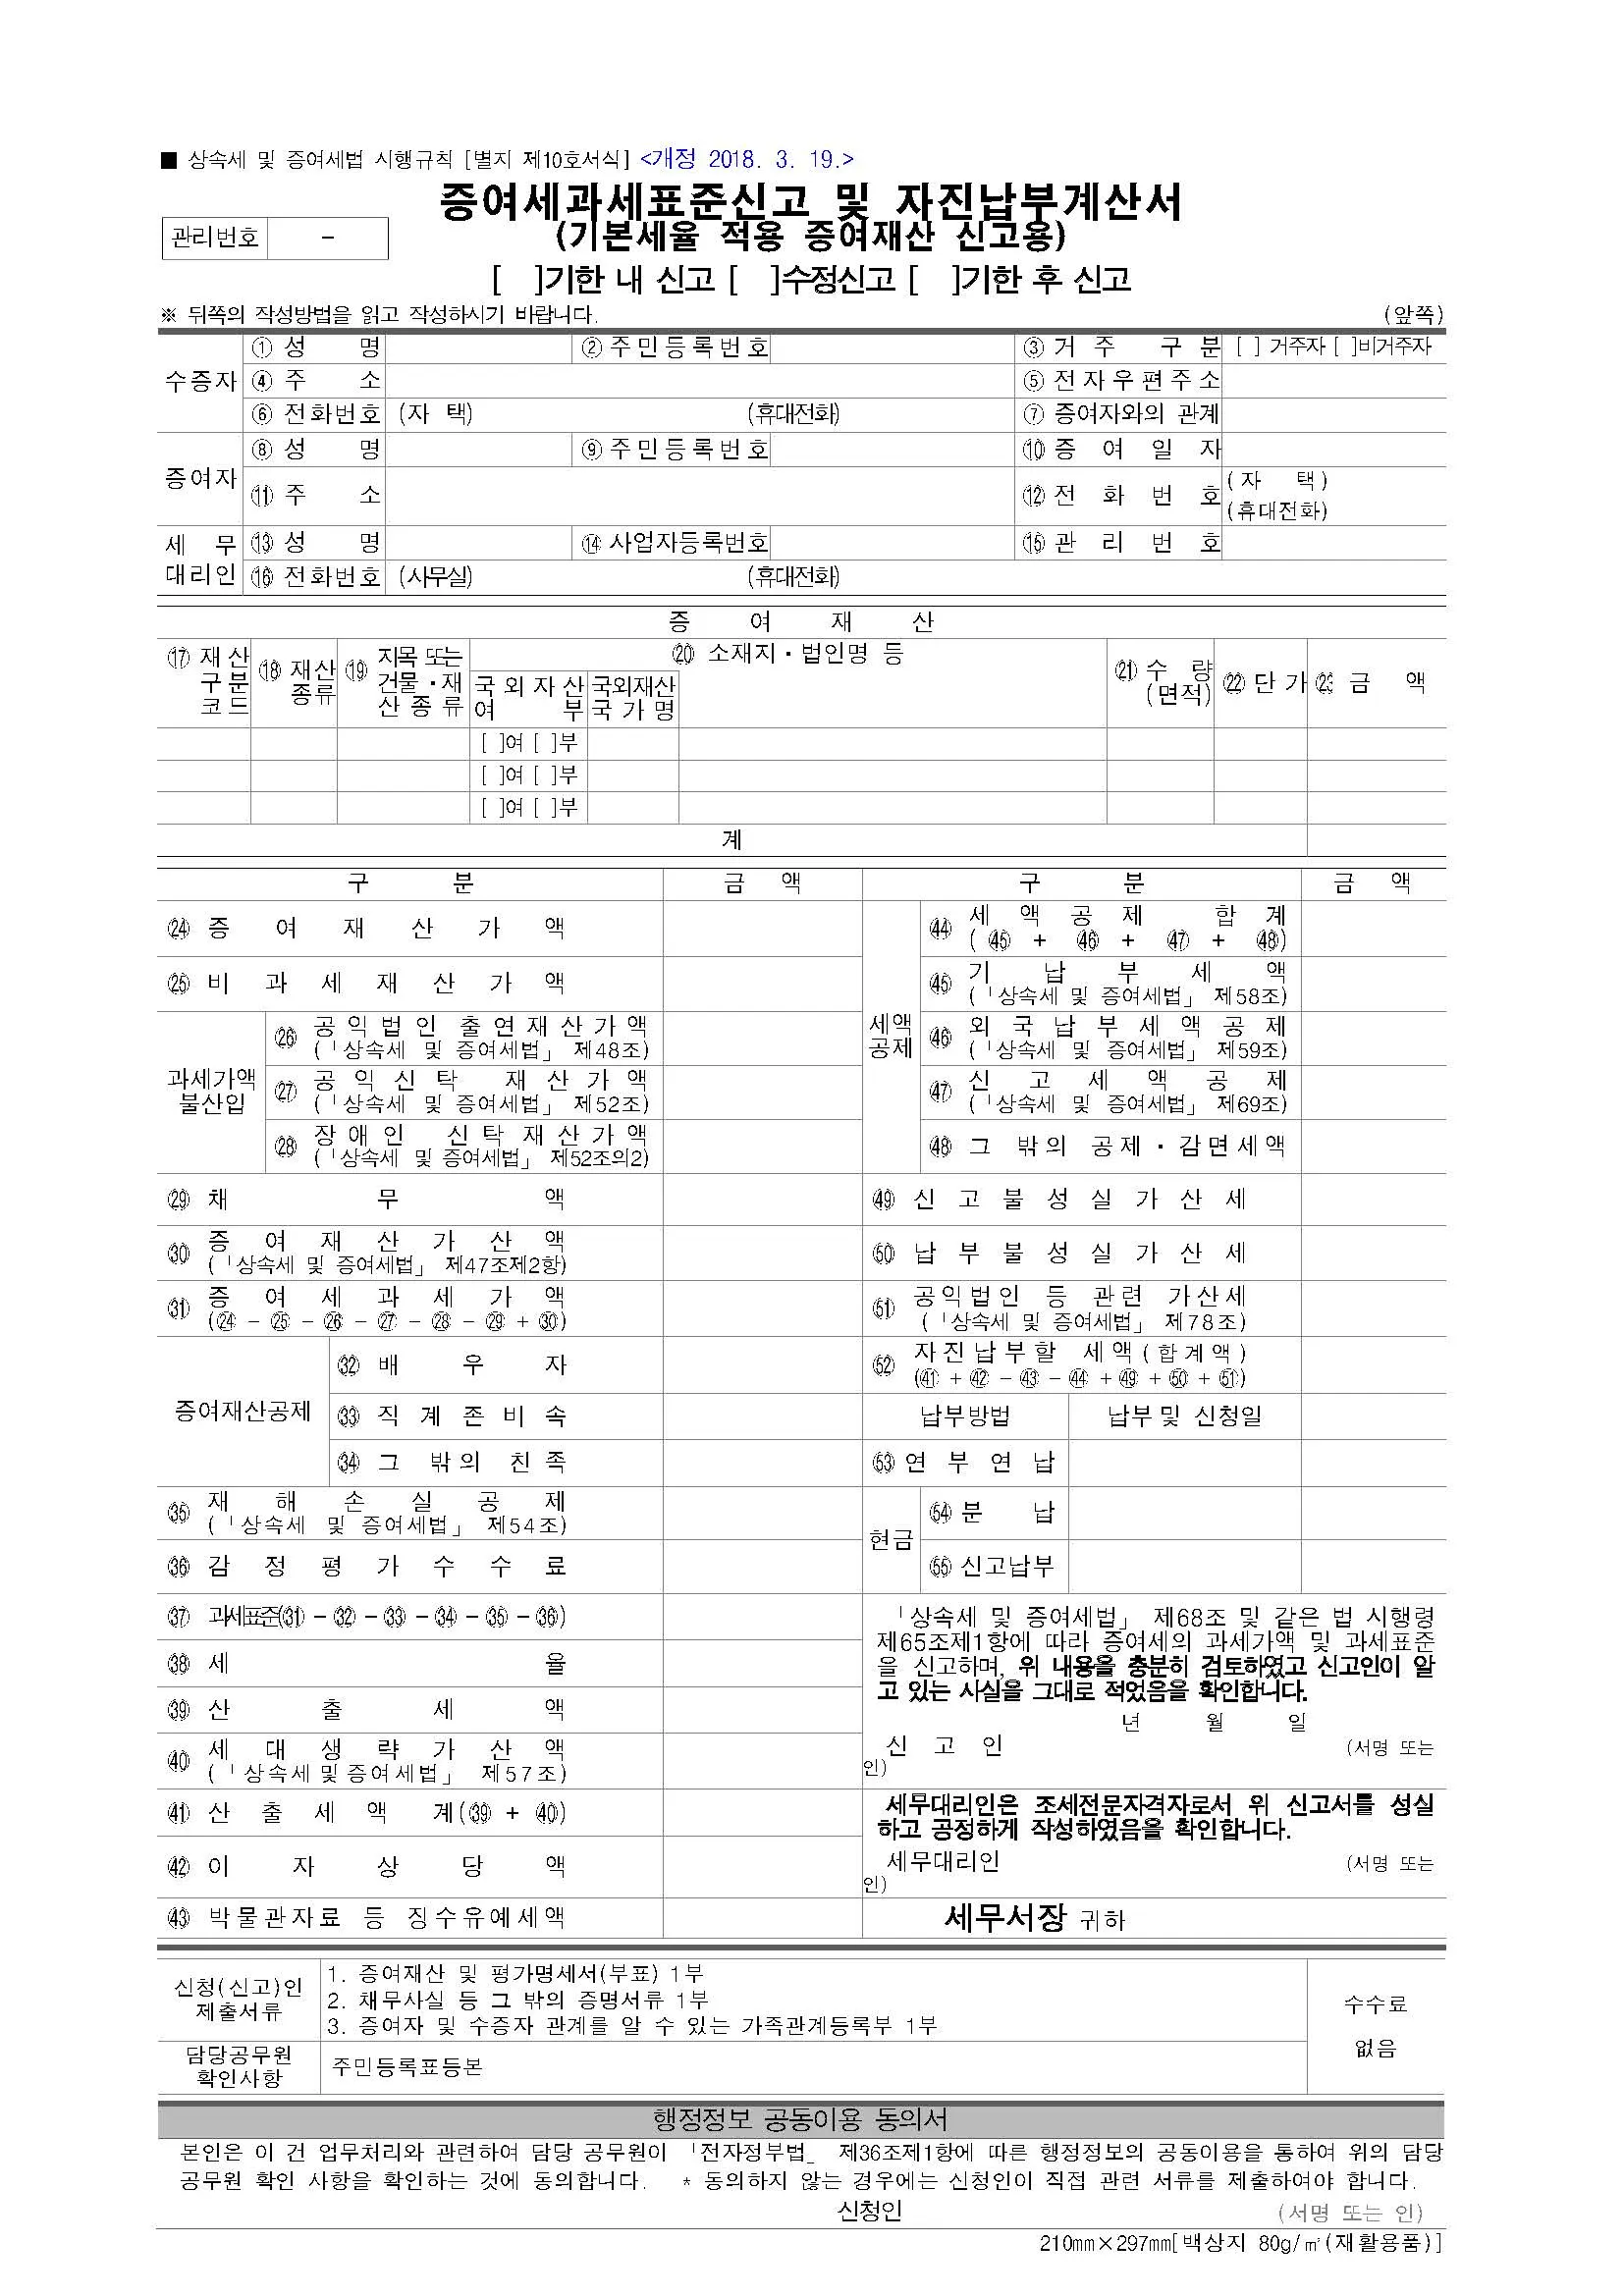
В Корее отдельный налог на прирост капитала для юридических лиц не применяется. Прибыль от реализации активов включается в налогооблагаемый доход компании и облагается корпоративным налогом по общим ставкам.

Дополнительный корпоративный налог на доход от реализации отдельных видов недвижимости

Для отдельных категорий земель, зданий и прав на приобретение жилья предусмотрен дополнительный корпоративный налог на доход от их реализации в размере 10-20%, а в случае незарегистрированных объектов до 40%. Налог уплачивается сверх обычного корпоративного налога.

Налог у источника

Вид дохода Резиденты – юридические лица Нерезиденты /  иностранные компании
Дивиденды 0 20%
Проценты по облигациям 14% 14%
Прочие проценты 14% 20%
Проценты по займам, не связанным с предпринимательской деятельностью 25% 20%
Роялти 0 20%

К указанным ставкам применяется дополнительный местный налог на доходы в размере 10% от суммы удерживаемого национального налога. Таким образом, эффективные ставки составляют 15,4% при ставке 14%, 22% при ставке 20% и 27,5% при ставке 25%.

Ставка для нерезидентов и иностранных компаний может быть снижена в соответствии с применимым соглашением об избежании двойного налогообложения при соблюдении установленных условий.

Социальное страхование

В Корее для наемных работников действует система четырех основных видов социального страхования:

  • национальное пенсионное страхование,
  • медицинское страхование,
  • страхование занятости и
  • страхование от несчастных случаев на производстве.

Работодатель удерживает из заработной платы работника его часть взносов и перечисляет ее вместе со своей частью.

Вид страхования Общая ставка Работник Работодатель
Национальное пенсионное страхование 9,5% 4,75% 4,75%
Медицинское страхование 7,19% 3,595% 3,595%
Страхование долгосрочного ухода 0,9448% от взноса по мед. страхованию 1/2 1/2
Страхование занятости – пособие по безработице 1,8% 0,9% 0,9%
Страхование занятости – содействие занятости и профессиональное обучение 0,25–0,85% – 0,25–0,85%
Страхование от несчастных случаев на производстве Зависит от вида деятельности – 0,5% до 18,5%

Гербовый сбор

В Корее гербовый сбор взимается с определенных документов, удостоверяющих создание, передачу или изменение прав на имущество и отдельные виды сделок.

Размер гербового сбора устанавливается в зависимости от вида документа и указанной в нем суммы. Для документов о передаче права собственности на недвижимость, суда или воздушные суда сбор составляет от 20 000 до 350 000 вон.

Налоговые льготы и преимущества

В Корее предусмотрены различные налоговые стимулы для компаний, в том числе в отношении инвестиций, исследований и разработок, национальных стратегических технологий, создания рабочих мест, деятельности МСП и размещения бизнеса в отдельных специальных зонах.

Основные меры установлены Законом об ограничении специальных налоговых режимов (조세특례제한법 / Act on Restriction on Special Cases concerning Taxation) и предусматривают как налоговые вычеты, так и снижение суммы корпоративного налога.

Льгота для вновь созданных МСП

Размер льготы: Освобождение от корпоративного налога в размере 25 – 100% в течение 5 лет

Условия: Предоставляется вновь созданным МСП, осуществляющим предусмотренные законодательством виды деятельности. Размер льготы зависит от даты создания, категории предприятия и места его расположения. Для предприятий, созданных с 2025 г., действует общий лимит льготы в размере 500 млн вон.

Специальное снижение корпоративного налога для МСП

Размер льготы: 5–30% суммы корпоративного налога

Условия: Предоставляется МСП, осуществляющим установленные законодательством виды деятельности. Размер льготы зависит от вида деятельности, размера предприятия и его местонахождения.

Инвестиционный налоговый вычет

Размер льготы: 10% – обычные инвестиции;
12% – новые и исходные технологии;
25% – национальные стратегические технологии;
до 30% – отдельные полупроводниковые технологии

Условия: Предоставляется при инвестициях в соответствующие производственные и иные основные средства при соблюдении установленных требований.

Налоговый вычет на НИОКР в области новых и исходных технологий

Размер льготы: До 40% для МСП и до 30% для других компаний

Условия: Расходы на НИОКР в отношении технологий, включенных в установленный перечень.

Налоговый вычет на НИОКР в области национальных стратегических технологий

Размер льготы: До 50% для МСП и до 40% для других компаний

Условия: Расходы на НИОКР в установленных законодательством стратегических технологических областях.

Льгота для компаний в исследовательских зонах

Размер льготы: 100% корпоративного налога в течение первых 3 лет и 50% в течение следующих 2 лет

Условия: Для компаний, соответствующих установленным требованиям и осуществляющих предусмотренную законодательством деятельность в исследовательских зонах.

Налоговый вычет за создание рабочих мест

Размер льготы: Размер зависит от категории работника, размера предприятия и иных условий

Условия: Вычет предоставляется при увеличении численности работников и соблюдении установленных законодательством условий.

Размер и срок применения отдельных льгот зависят от даты создания компании, ее размера, вида деятельности, местонахождения, категории инвестиций и иных установленных законодательством условий. Для применения льгот необходимо соблюдать специальные требования RSTA и подзаконных актов.

Налоговая отчетность

Постановка на налоговый учет

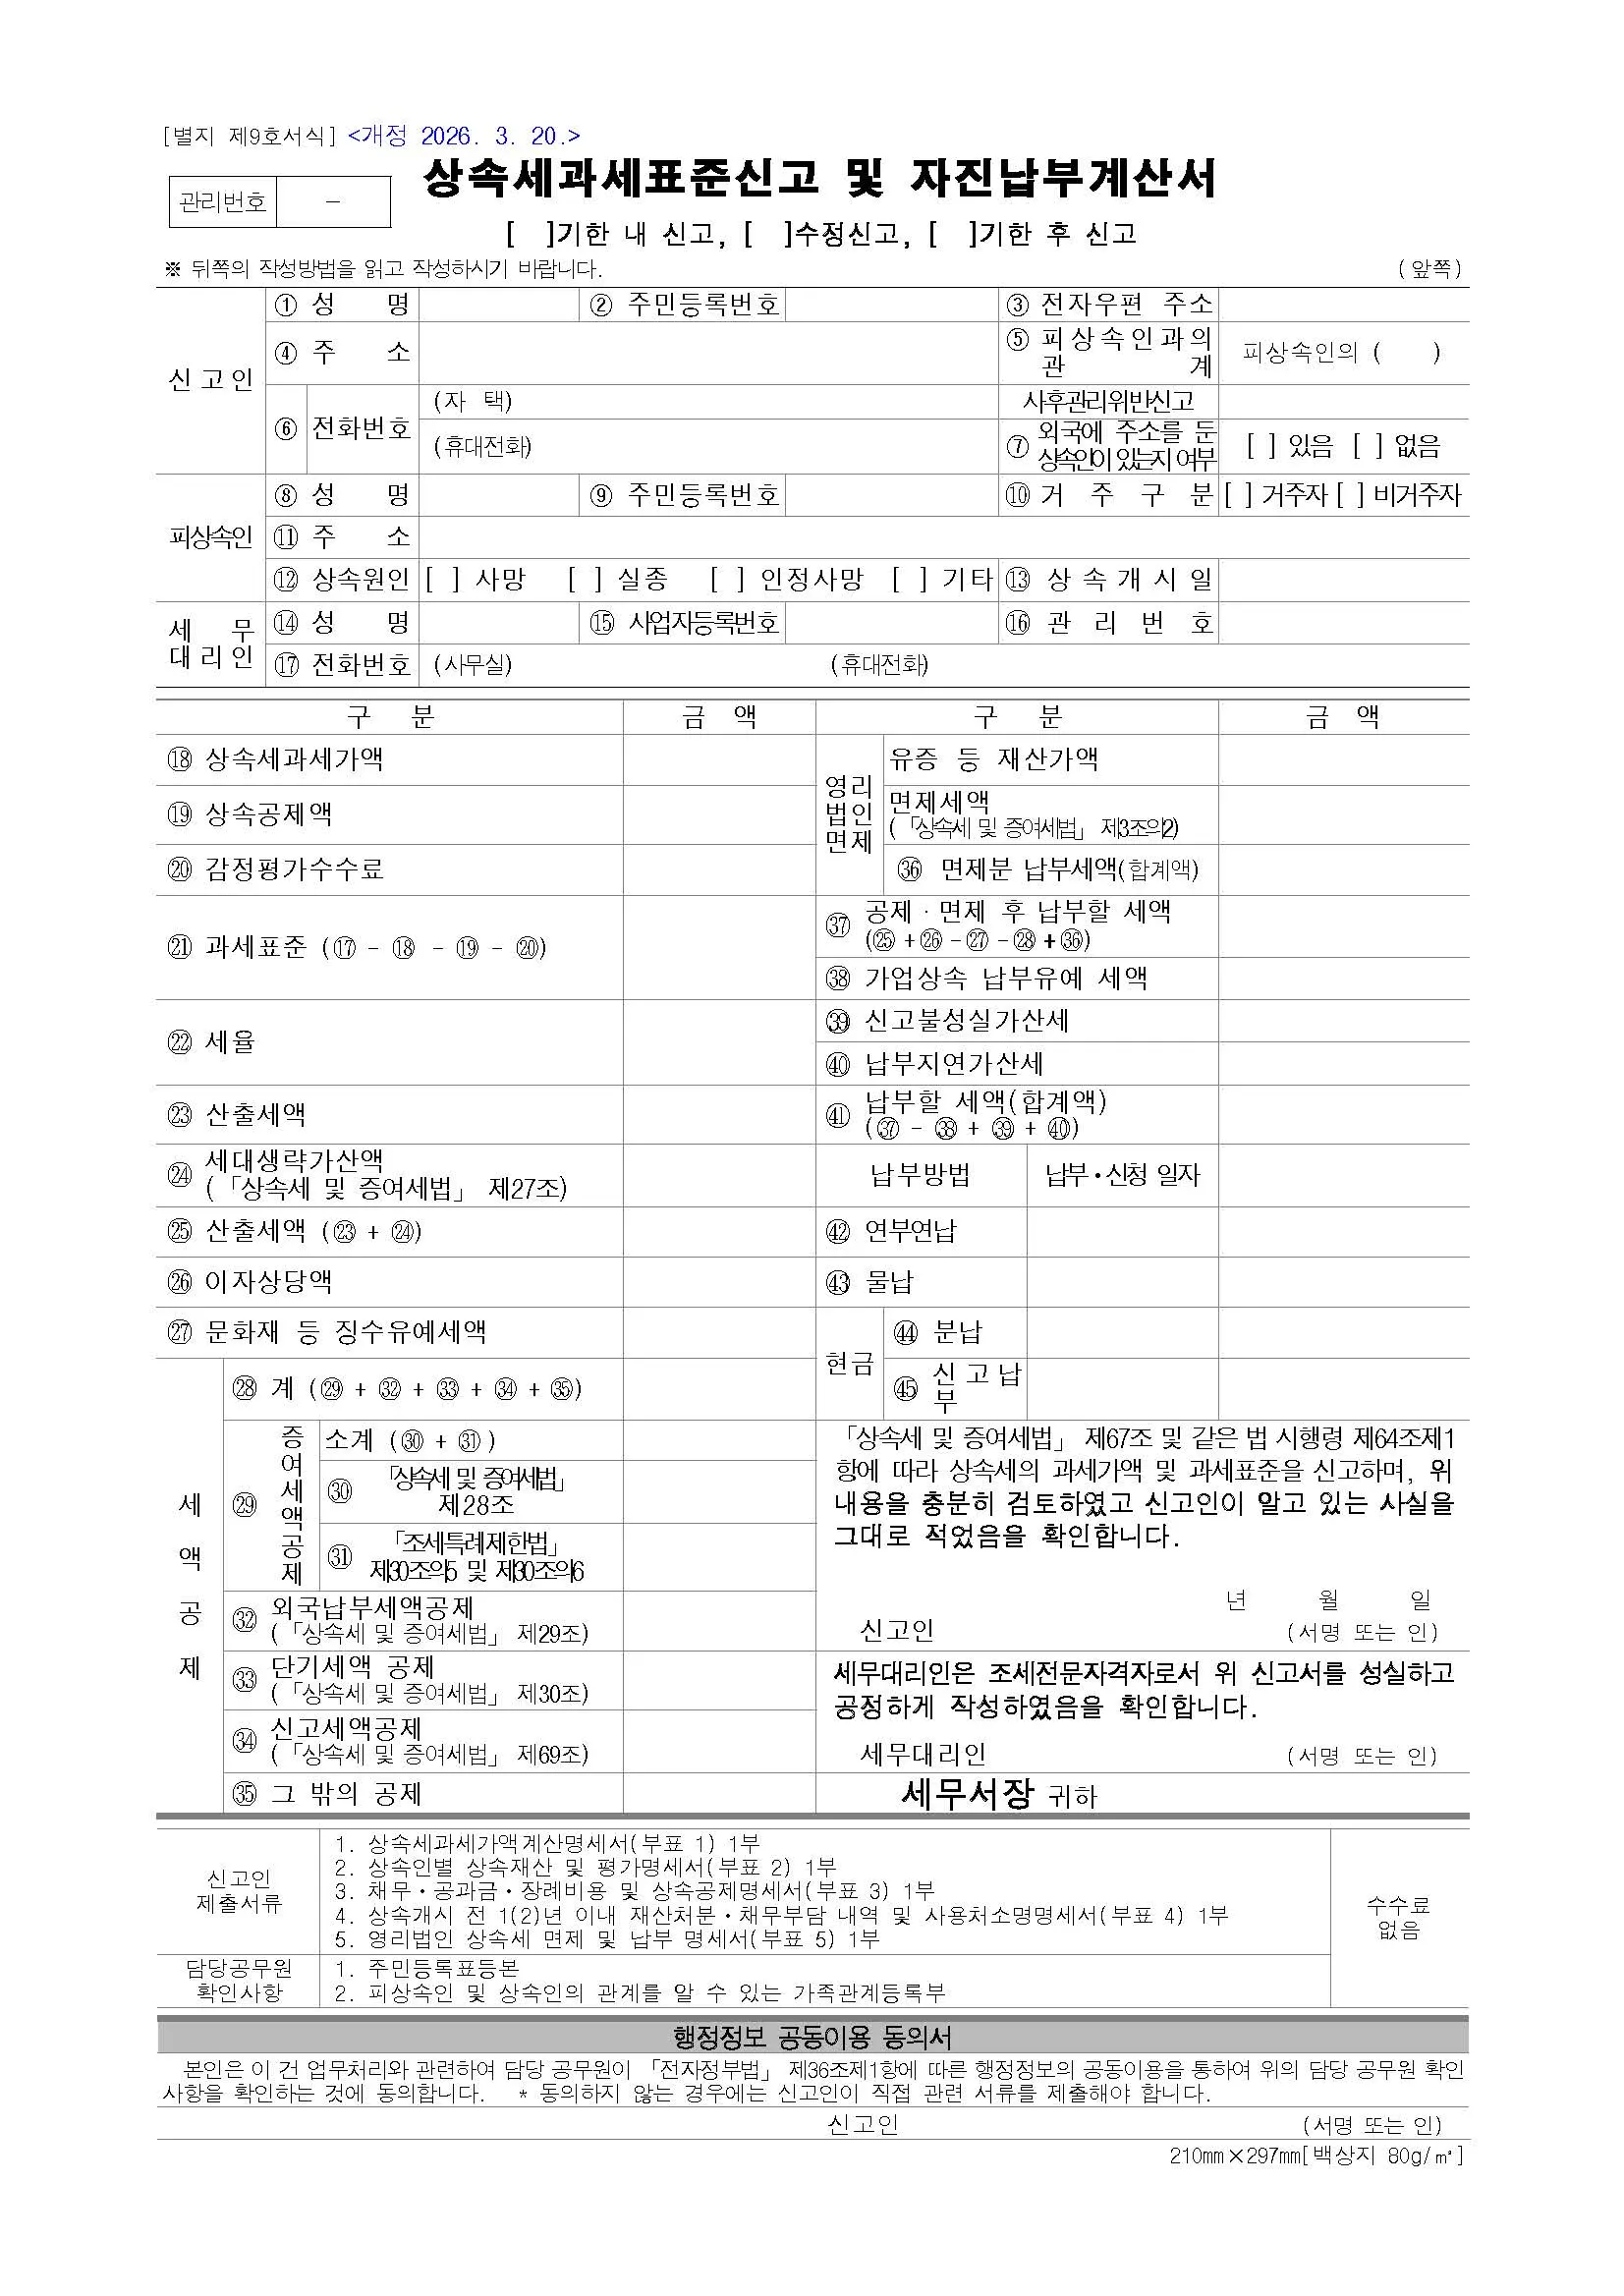
Корейская компания должна зарегистрироваться в налоговой службе до начала деятельности либо в течение 20 дней с даты начала деятельности. Регистрация осуществляется по месту нахождения соответствующего объекта предпринимательской деятельности через территориальное налоговое управление либо электронно через систему HomeTax.

Список документов для подачи
  • заявление о регистрации создания юридического лица;
  • копия договора аренды офиса, если помещение арендуется;
  • сведения об участниках/акционерах;
  • разрешение, лицензия или регистрация на осуществление деятельности – если для соответствующего вида деятельности они требуются;
  • при необходимости – документы по внесению имущества в капитал.

После регистрации налоговая служба выдает свидетельство о регистрации бизнеса (사업자등록증 / Business Registration Certificate), в котором указывается регистрационный номер компании-налогоплательщика (Business Registration Number), используемый компанией для налоговых целей.

Ответственность и штрафы за несоблюдение налогового законодательства

В Корее за нарушение налоговых обязанностей могут применяться доначисление налога, налоговые штрафы, пени за несвоевременную уплату и, в предусмотренных законодательством случаях, административная или уголовная ответственность. Размер санкций зависит от вида нарушения, суммы неуплаченного налога и наличия неправомерных действий.

Нарушение Основная ответственность
Непредставление декларации
  • 20% налога, подлежащего уплате с незадекларированной суммы; или
  • 0,07% валового дохода.

Применяется большая сумма.

Непредставление декларации в результате неправомерных действий
  • 40% налога, подлежащего уплате с незадекларированной суммы (60% – в отношении офшорных операций); или
  • 0,14% валового дохода.

Применяется большая сумма.

Занижение налога 10% от суммы заниженного налога.
Занижение налога в результате неправомерных действий Максимальная из:

  • 40% налога с суммы, заниженной вследствие неправомерных действий (60% – для офшорных операций), или
  • 0,14% валового дохода.

Дополнительно 10% разницы между налогом с общей заниженной суммы и налогом с суммы, заниженной вследствие неправомерных действий.

Нарушении обязанности по ведению и хранению бухгалтерских книг и записей
  • 20% от рассчитанной суммы налога; или
  • 0,07% валового дохода

Применяется большая сумма.

Несвоевременная уплата налога
  • При наличии недоимки – 3%,
  • после истечения срока уплаты недоимки применяется дополнительная пеня 0,67% за каждый месяц просрочки.
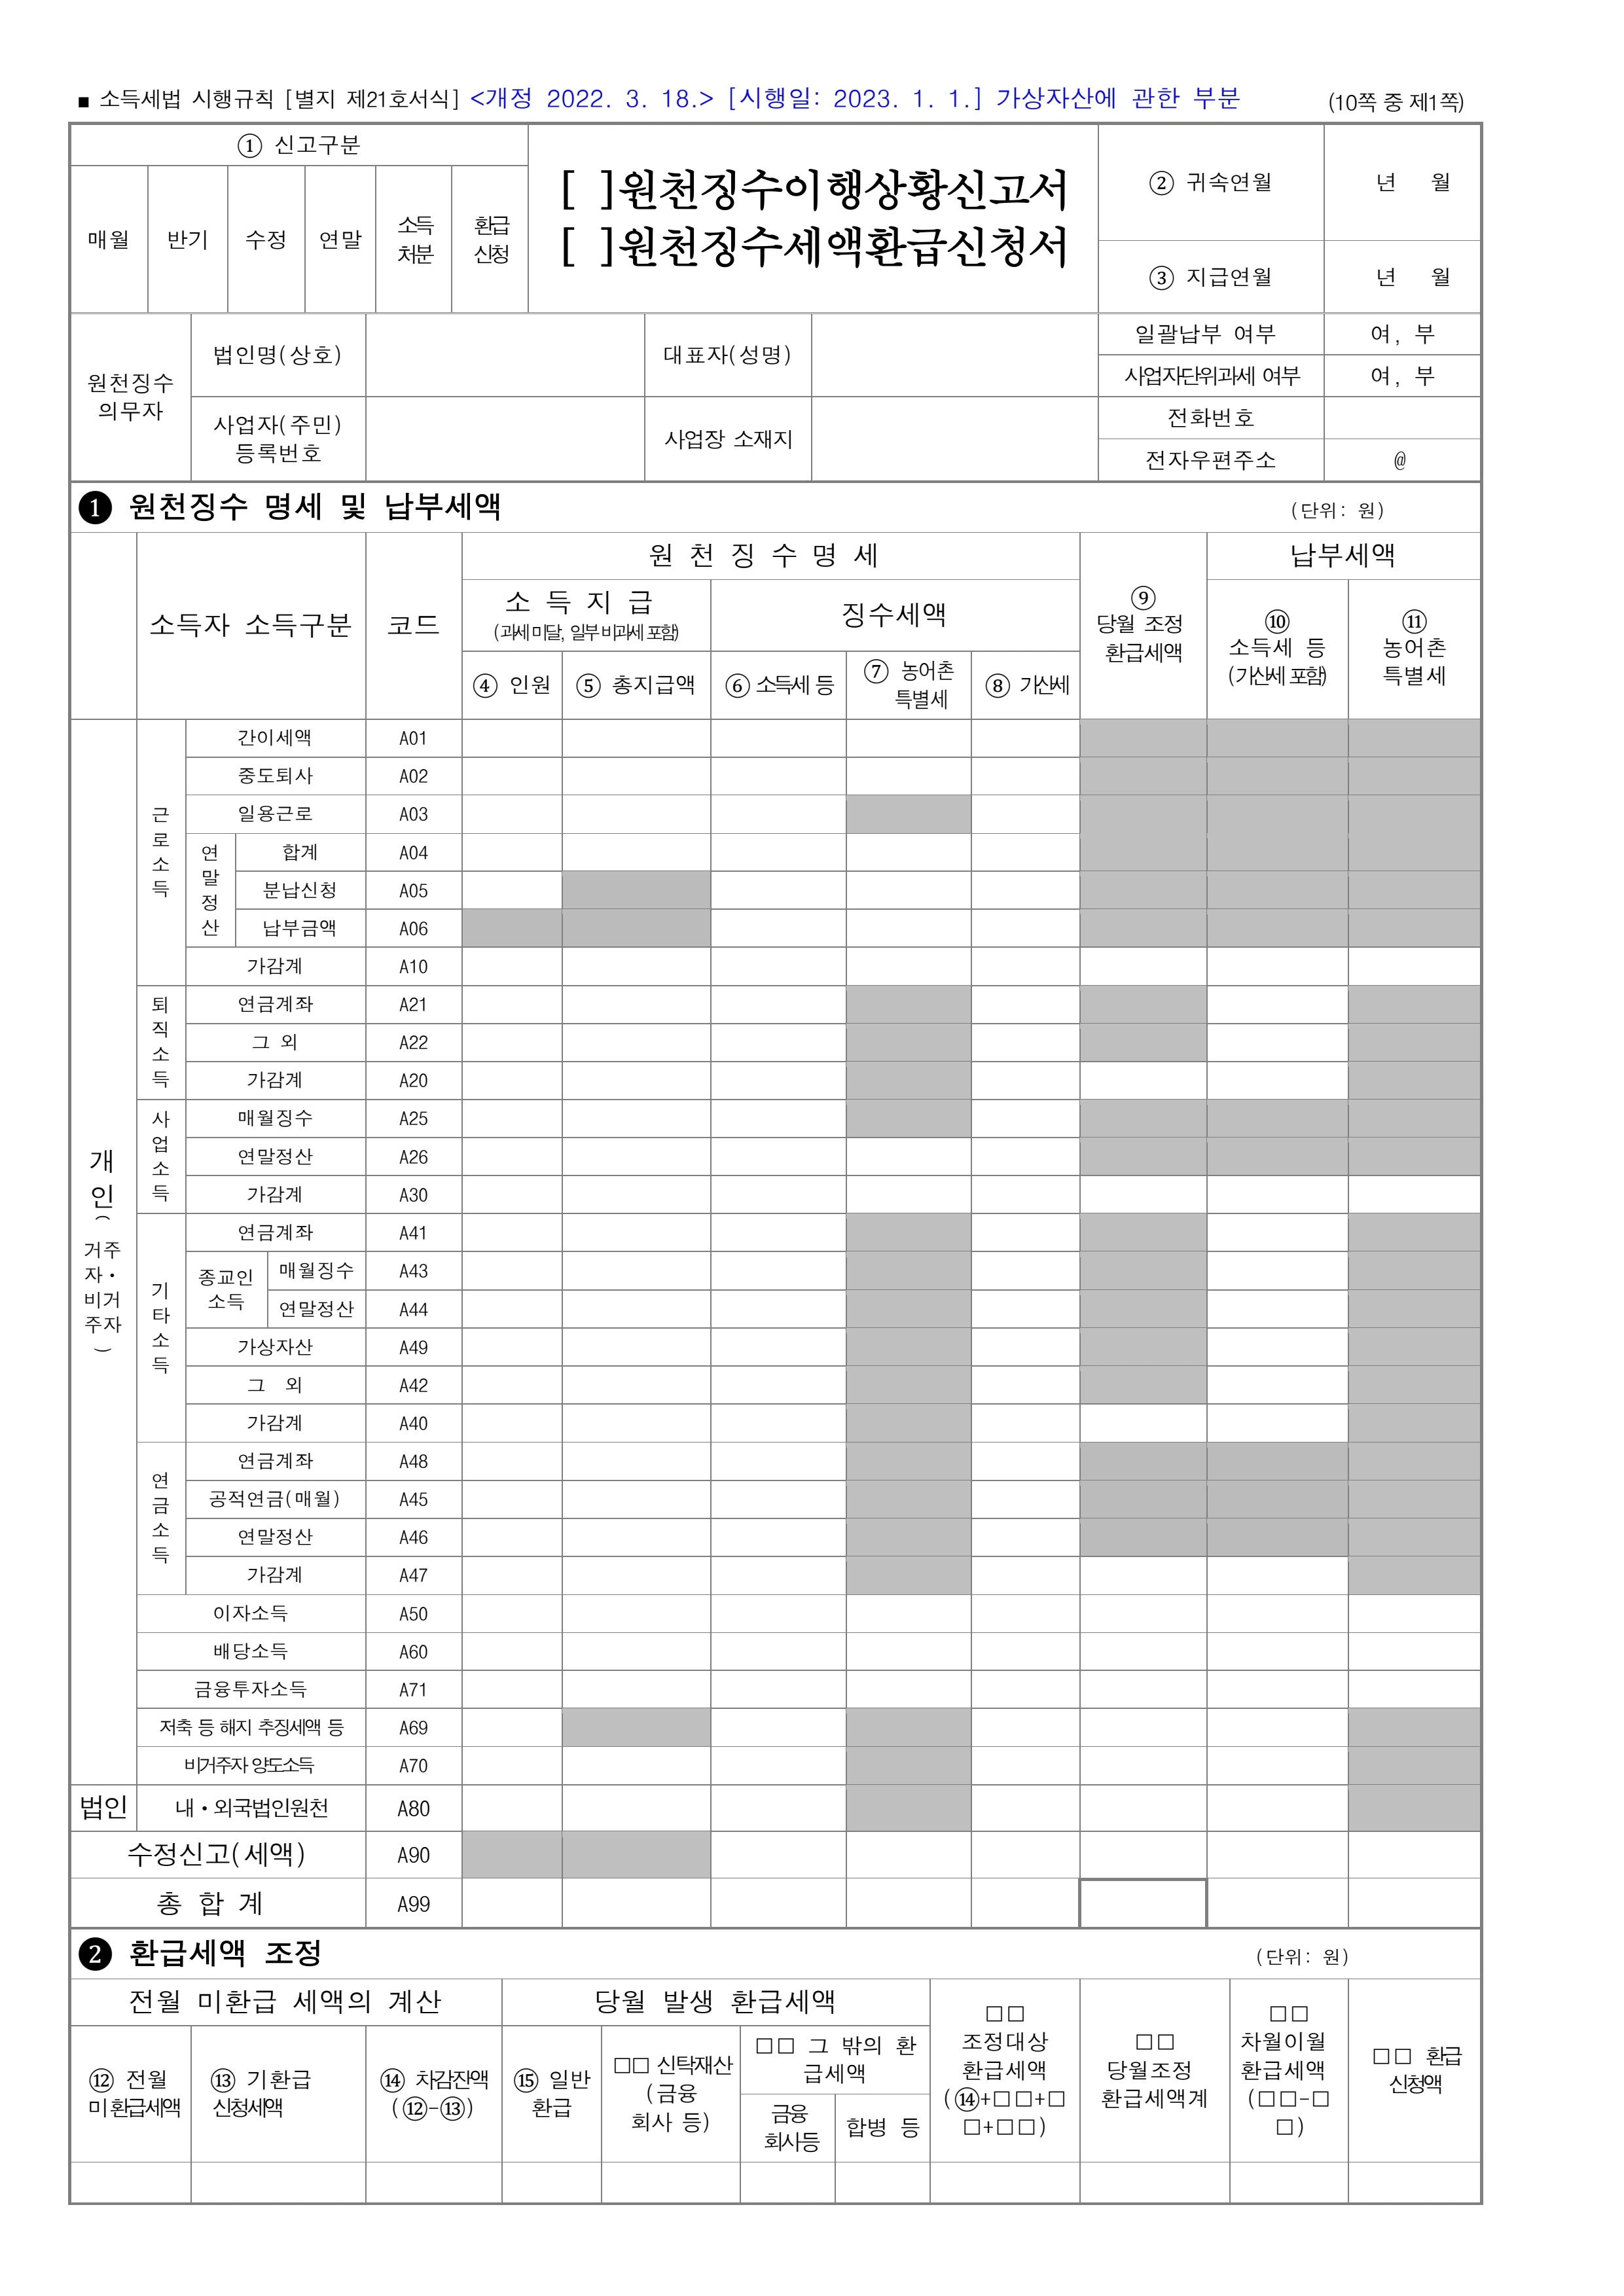
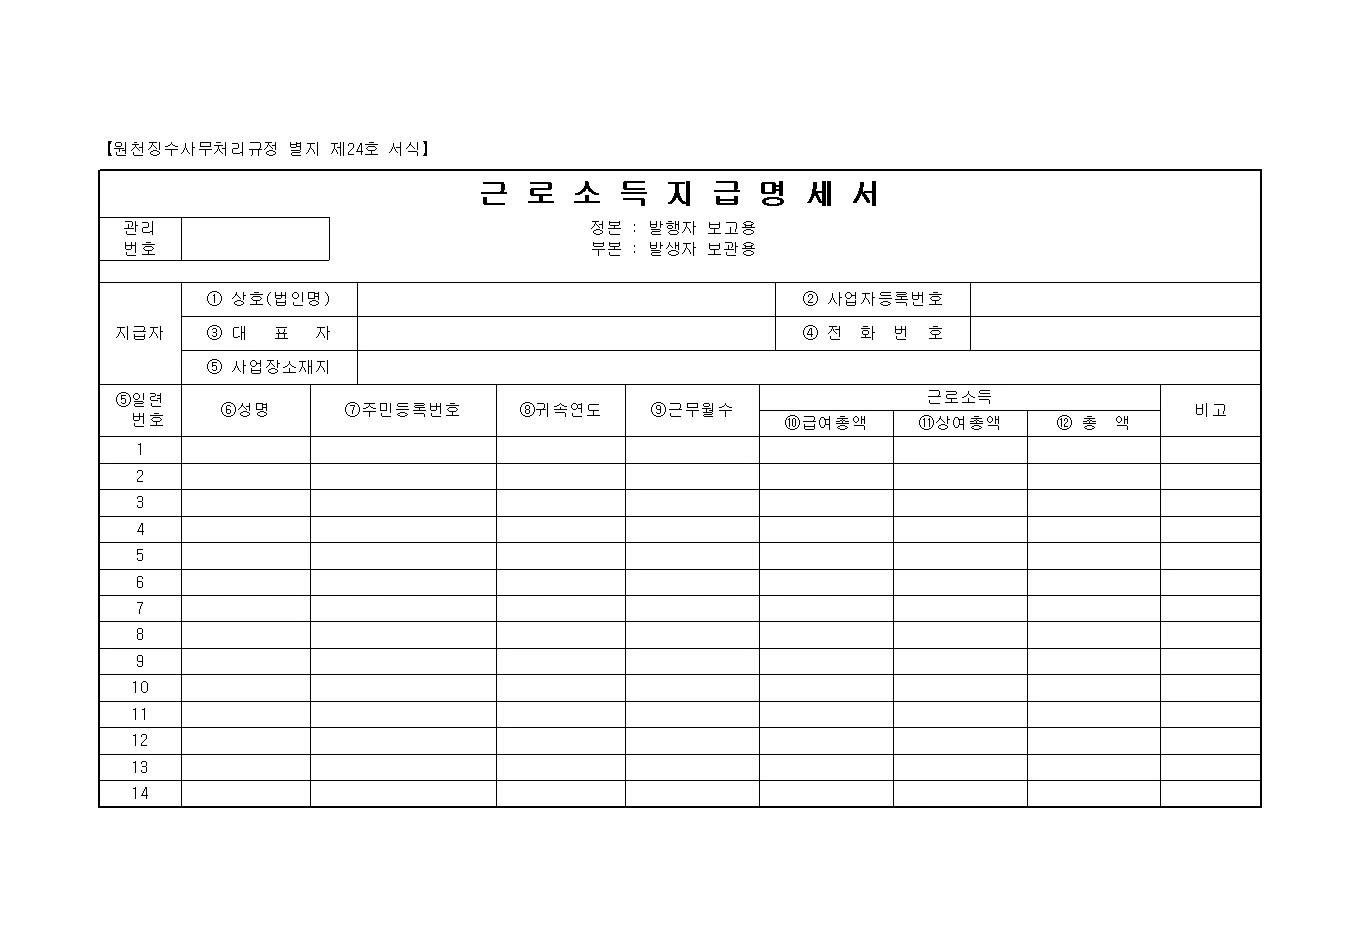
Непредставление или ошибки в платежных ведомостях (Payment Statement)
  • 1% от соответствующей суммы;
  • при представлении в течение 3 месяцев после срока – 0,5%.
Нарушение требований к счетам-фактурам
  • 2% стоимости поставки за непредставление счета-фактуры,
  • 1% за его несвоевременное выставление.

Антиуклонительные правила

Трансфертное ценообразование

В Корее правила трансфертного ценообразования применяются к международным операциям между корейским налогоплательщиком и иностранными взаимозависимыми лицами. Цены по таким операциям должны соответствовать принципу «вытянутой руки». Если цена международной операции отличается от рыночной, налоговые органы вправе определить или скорректировать налоговую базу исходя из принципа «вытянутой руки».

Для определения соответствующей цены применяются следующие методы:

  • метод сопоставимых независимых цен;
  • метод цены последующей реализации;
  • метод «затраты плюс»;
  • метод чистой прибыли от сделки;
  • метод распределения прибыли.
Документация по трансфертному ценообразованию

Корейские налогоплательщики, осуществляющие международные операции с иностранными взаимозависимыми лицами, должны иметь документы, подтверждающие соответствие применяемых цен принципу «вытянутой руки».
В зависимости от вида операции и применяемого метода могут потребоваться:

  • договоры,
  • финансовая информация,
  • сведения о сопоставимых операциях и компаниях,
  • расчеты цены и
  • обоснование выбранного метода трансфертного ценообразования.

По запросу налогового органа соответствующие документы должны быть представлены в течение 60 дней с даты получения запроса. При наличии уважительных причин срок может быть однократно продлен, но не более чем на 60 дней.

Глобальная и локальная документация

Для корейских компаний и постоянных представительств иностранных компаний предусмотрена обязательная подготовка и представление глобальной (Master File) и локальной (Local File) документации, если одновременно выполняются следующие условия:

  • выручка за соответствующий налоговый год превышает 100 млрд вон;
  • объем операций с иностранными взаимозависимыми лицами превышает 50 млрд вон. При расчете учитываются операции с товарами, услугами, нематериальными активами и займы.

Master File и Local File представляются в электронном виде в течение 12 месяцев с последнего дня месяца, в котором заканчивается финансовый год.

Тонкая капитализация

Если корейская компания получает заем от иностранного контролирующего акционера, проценты по части задолженности, превышающей соотношение 2:1 (для финансовых организаций 6:1) между задолженностью и капиталом, не учитываются в расходах для целей корпоративного налога. При выплате такой суммы иностранному контролирующему акционеру она рассматривается как дивиденд.

Дополнительно вычет чистых процентных расходов по займам от иностранных взаимозависимых лиц ограничен 30% скорректированного налогооблагаемого дохода до учета амортизации и чистых процентных расходов.

КИК

Правила КИК могут применяться к корейским налогоплательщикам, которые прямо или косвенно владеют не менее чем 10% акций или долей участия в иностранной компании, связанной с ними в соответствии с установленными законом критериями контроля (наличие отношений особой связи / special relationship).

Вменение дохода происходит в случае, если средняя эффективная ставка налога на прибыль этой иностранной компании за последние три финансовых года не превышает установленного законом порога.

Порог низкой налоговой нагрузки определяется как 70% максимальной ставки корпоративного налога в Южной Корее (при максимальной ставке 25% он составляет 17,5%).

В случае признания компании контролируемой, ее нераспределенная прибыль, относящаяся к корейскому участнику, признается условно распределенным дивидендом и включается в его налогооблагаемый доход в Корее.

Правила КИК не применяются, если:

  • фактический доход иностранной компании не превышает 200 млн вон за соответствующий финансовый год. Для финансового года продолжительностью менее 12 месяцев порог уменьшается пропорционально его продолжительности;
    • иностранная компания имеет в стране своей деятельности необходимые помещения (например, офис, магазин или завод), самостоятельно управляет своей деятельностью и преимущественно ведет ее в этой стране. Применимость исключения зависит от предусмотренных законом условий, в том числе от характера деятельности и доли пассивных доходов.

Валютный контроль

В Корее действует система валютного регулирования, основанная преимущественно на уведомительном порядке, а не на общем запрете трансграничных операций.

Текущие операции осуществляются свободно, однако для отдельных платежей и способов расчетов предусмотрены уведомление или подтверждение.

Капитальные операции также в целом разрешены после подачи уведомления, при этом для отдельных операций, включая некоторые займы, гарантии и операции с финансовыми инструментами, может потребоваться предварительное разрешение.

Валютное регулирование осуществляется в соответствии с Законом о валютных операциях (Foreign Exchange Transactions Act) и подзаконными актами. В зависимости от вида операции уведомление или подтверждение может осуществляться через Банк Кореи, уполномоченный валютный банк либо Министерство экономики и финансов Республики Корея.

Отчетность по странам (CbCR)

Отчетность по странам применяется к крупным международным группам.

Показатель Требование в Корее
Кто обязан подавать Корейская конечная материнская компания международной группы либо корейская компания группы с иностранной конечной материнской компанией.
Порог для корейской конечной материнской компании Консолидированная выручка группы за предыдущий финансовый год более 1 трлн вон.
Порог для корейской компании в группе с иностранной материнской компанией Консолидированная выручка группы более 750 млн евро или эквивалент в другой валюте.
Содержание отчета Выручка, прибыль до налогообложения, уплаченный и начисленный налог, капитал, нераспределенная прибыль, численность работников, материальные активы и основные виды деятельности по каждой юрисдикции.
Срок подачи CbCR В течение 12 месяцев с последнего дня месяца, в котором заканчивается финансовый год.
Уведомление об обязанности подачи В течение 6 месяцев с последнего дня месяца, в котором заканчивается финансовый год.
Обмен отчетностью Если отчетность подается в другой юрисдикции и между странами действует механизм автоматического обмена, отдельная подача в Корее не требуется при соблюдении установленных условий.
Ответственность Административный штраф 30 млн вон за каждый непредставленный отчет.

СОИДН РФ – Корея

Конвенция между Правительством Российской Федерации и Правительством Республики Корея об избежании двойного налогообложения в отношении налогов на доходы подписана 19 ноября 1992 года и вступила в силу 24 августа 1995 года.

С 8 августа 2023 г. Россия приостановила действие некоторых статей Конвенции в том числе постоянное представительство, дивиденды, проценты, роялти и др. в соответствии с Указом Президента РФ от 08.08.2023 № 585.

FAQ

Можно ли перенести убытки компании на следующие налоговые периоды?

Компании в Южной Корее могут переносить налоговые убытки на будущие периоды в течение 15 лет, если убытки возникли в налоговых периодах, начавшихся 1 января 2020 года или позднее. Для более ранних убытков срок переноса составляет 5 или 10 лет в зависимости от даты их возникновения. Как правило, вычет ограничен 80% налогооблагаемой прибыли текущего года, однако для МСП и некоторых других категорий компаний лимит составляет 100%. Отвечающие установленным требованиям МСП также могут перенести убыток на один год назад и запросить возврат части корпоративного налога, уплаченного за предыдущий год.

Может ли прибыль дочерней компании облагаться в Корее еще до ее распределения?

Да. При определенных условиях прибыль иностранной дочерней компании может облагаться в Корее еще до выплаты дивидендов по правилам контролируемых иностранных компаний (КИК).

Если корейская компания прямо или косвенно владеет не менее 10% иностранной компании, а ее эффективная ставка налога не превышает 70% максимальной ставки корейского корпоративного налога (в 2026 году – 17,5%), нераспределенная прибыль может быть включена в налогооблагаемый доход корейской компании. При этом предусмотрены исключения, в частности для компаний, которые фактически ведут самостоятельную деятельность за рубежом при соблюдении установленных условий.

Какие налоговые последствия могут возникнуть в ходе реорганизации компании при передаче активов, акций или бизнеса между компаниями группы?

При реорганизации группы передача активов, акций или бизнеса между компаниями может привести к налогообложению прироста стоимости. Однако для квалифицированных слияний, разделений и отдельных операций с акциями предусмотрены специальные режимы, позволяющие при соблюдении установленных условий отсрочить налогообложение и перенести отдельные налоговые позиции на компанию-правопреемника.

RU EN