


Ведение бухгалтерских записей
Ведение систематического архива документов компании и предоставление их клиенту по запросу
Цена
от 200 USD/час
Ведение бухгалтерского учета
Обязательно. Хранение документов не менее 10 лет
Подготовка финансовой отчетности
Ежегодно
Стандарты отчетности
Китайские стандарты бухгалтерского учета (Chinese Accounting Standards, CAS)
Консолидированная отчетность
При наличии дочерних компаний (если требуется в соответствии с CAS)
Возможность «нулевой» отчетности
Даже при отсутствии деятельности компания обязана вести бухгалтерский учет и представлять обязательную отчетность
Подача финансовой отчетности в реестр
Нет
Подача финансовой отчетности в налоговый орган
Да. Представляется в составе годового расчета по налогу на прибыль
Обязательный аудит
Только для отдельных категорий компаний
Статус неактивной (dormant) компании
Китайское законодательство не предусматривает официальный статус неактивной компании
Налоговая декларация
Представляется в сроки, установленные для соответствующего налога (ежемесячно, ежеквартально и/или ежегодно)
Годовой корпоративный отчет
Ежегодно в период с 1 января по 30 июня
Бухгалтерский учет ведется в соответствии с Китайскими стандартами бухгалтерского учета (Chinese Accounting Standards, CAS).
Компания собирает все документы, подтверждающие совершение хозяйственных операций за отчетный период. К ним относятся:
На основании данных бухгалтерского учета компания формирует годовую финансовую отчетность в соответствии с применимыми стандартами бухгалтерского учета.
Аудит финансовой отчетности проводится независимой аудиторской организацией, имеющей право осуществлять аудиторскую деятельность в соответствии с законодательством КНР.
В ходе проверки аудиторы анализируют бухгалтерскую документацию, оценивают систему внутреннего контроля, проверяют правильность применения стандартов бухгалтерского учета и подтверждают достоверность финансовой отчетности. По итогам проверки составляется аудиторское заключение.
Срок: до 30 апреля года, следующего за отчетным
Для компаний, акции которых обращаются на фондовых биржах Китая, после завершения обязательного аудита следующим этапом является публикация годового отчета. Порядок раскрытия информации регулируется Законом КНР о ценных бумагах, нормативными актами Китайской комиссии по регулированию рынка ценных бумаг (China Securities Regulatory Commission, CSRC) и правилами соответствующей фондовой биржи.
Годовой отчет включает аудированную финансовую отчетность, аудиторское заключение, сведения о корпоративном управлении, информацию о системе внутреннего контроля, деятельности органов управления, существенных событиях и иную информацию, подлежащую обязательному раскрытию.
Срок: до 31 мая года, следующего за отчетным
Годовая финансовая отчетность является основой для подготовки годовой налоговой декларации по налогу на прибыль предприятий (Annual Enterprise Income Tax Return).
Декларация подается в электронном виде в Государственное налоговое управление КНР (State Taxation Administration, STA).
Вместе с итоговой налоговой декларацией компания обязана предоставить финансовую информацию (финансовую отчетность и/или соответствующие финансовые формы) в объеме, установленном налоговым законодательством.
Срок: до 30 июня года, следующего за отчетным
Годовой корпоративный отчет подается в Государственное управление по регулированию рынка КНР (State Administration for Market Regulation, SAMR) через Национальную систему публичного раскрытия информации о предприятиях (National Enterprise Credit Information Publicity System, NECIPS).
Часть сведений, содержащихся в годовом корпоративном отчете, подлежит обязательному публичному раскрытию и становится доступной любому заинтересованному лицу через систему NECIPS.
Все компании, зарегистрированные в материковом Китае, обязаны составлять финансовую отчетность в соответствии с Законом КНР о бухгалтерском учете, Китайскими стандартами бухгалтерского учета (Chinese Accounting Standards, CAS) и иными нормативными актами Министерства финансов КНР.
Финансовая отчетность должна достоверно и объективно отражать финансовое положение компании, результаты ее деятельности, движение денежных средств и изменения собственного капитала. Она формируется на основе данных бухгалтерского учета и первичных учетных документов и служит основным источником информации для собственников бизнеса, инвесторов, кредиторов, государственных органов и иных заинтересованных пользователей.
Подготовка финансовой отчетности осуществляется компанией самостоятельно либо с привлечением специализированной бухгалтерской организации.
Ответственность за достоверность отчетности и организацию бухгалтерского учета несут руководство компании и ее законный представитель.
В Китайской Народной Республике установлен строго фиксированный отчетный период для всех без исключения юридических лиц. В соответствии с Законом КНР о бухгалтерском учете, финансовый (отчетный) год жестко привязан к календарному — с 1 января по 31 декабря.
Бухгалтерский учет и финансовая отчетность в материковом Китае ведутся в соответствии с Китайскими стандартами бухгалтерского учета (Chinese Accounting Standards, CAS), разрабатываемыми и утверждаемыми Министерством финансов КНР. Система CAS близка к Международным стандартам финансовой отчетности (IFRS), однако имеет ряд особенностей, обусловленных требованиями китайского законодательства, системой государственного регулирования и национальной практикой бухгалтерского учета.
Компании, зарегистрированные в КНР, обязаны применять именно китайские стандарты независимо от того, использует ли их материнская компания IFRS или иные международные стандарты.
Основу системы CAS составляет комплекс Стандартов бухгалтерского учета для коммерческих предприятий (Accounting Standards for Business Enterprises это 企业会计准则 / Accounting Standards for Business Enterprises, ASBE), который применяется большинством коммерческих организаций, включая предприятия с иностранными инвестициями (Foreign-Invested Enterprises, FIE).
Для отдельных субъектов малого предпринимательства предусмотрен упрощенный режим бухгалтерского учета на основе Стандартов бухгалтерского учета для предприятий малого бизнеса (小企业会计准则 / Accounting Standards for Small Business Enterprises, ASSBE).
Данный стандарт разработан с целью снижения административной нагрузки на небольшие компании и предусматривает более простые правила признания и оценки активов и обязательств, сокращенный объем раскрываемой информации и менее сложные требования к ведению бухгалтерского учета.
Официальной и обязательной валютой для представления годовой финансовой отчетности в государственные органы КНР является китайский юань.
Если компания ведет большую часть своей операционной деятельности, расчетов и сделок в иностранной валюте, она имеет законное право выбрать эту иностранную валюту в качестве своей функциональной валюты для ежедневного бухгалтерского учета. В конце отчетного периода все показатели обязаны быть пересчитаны в китайские юани.
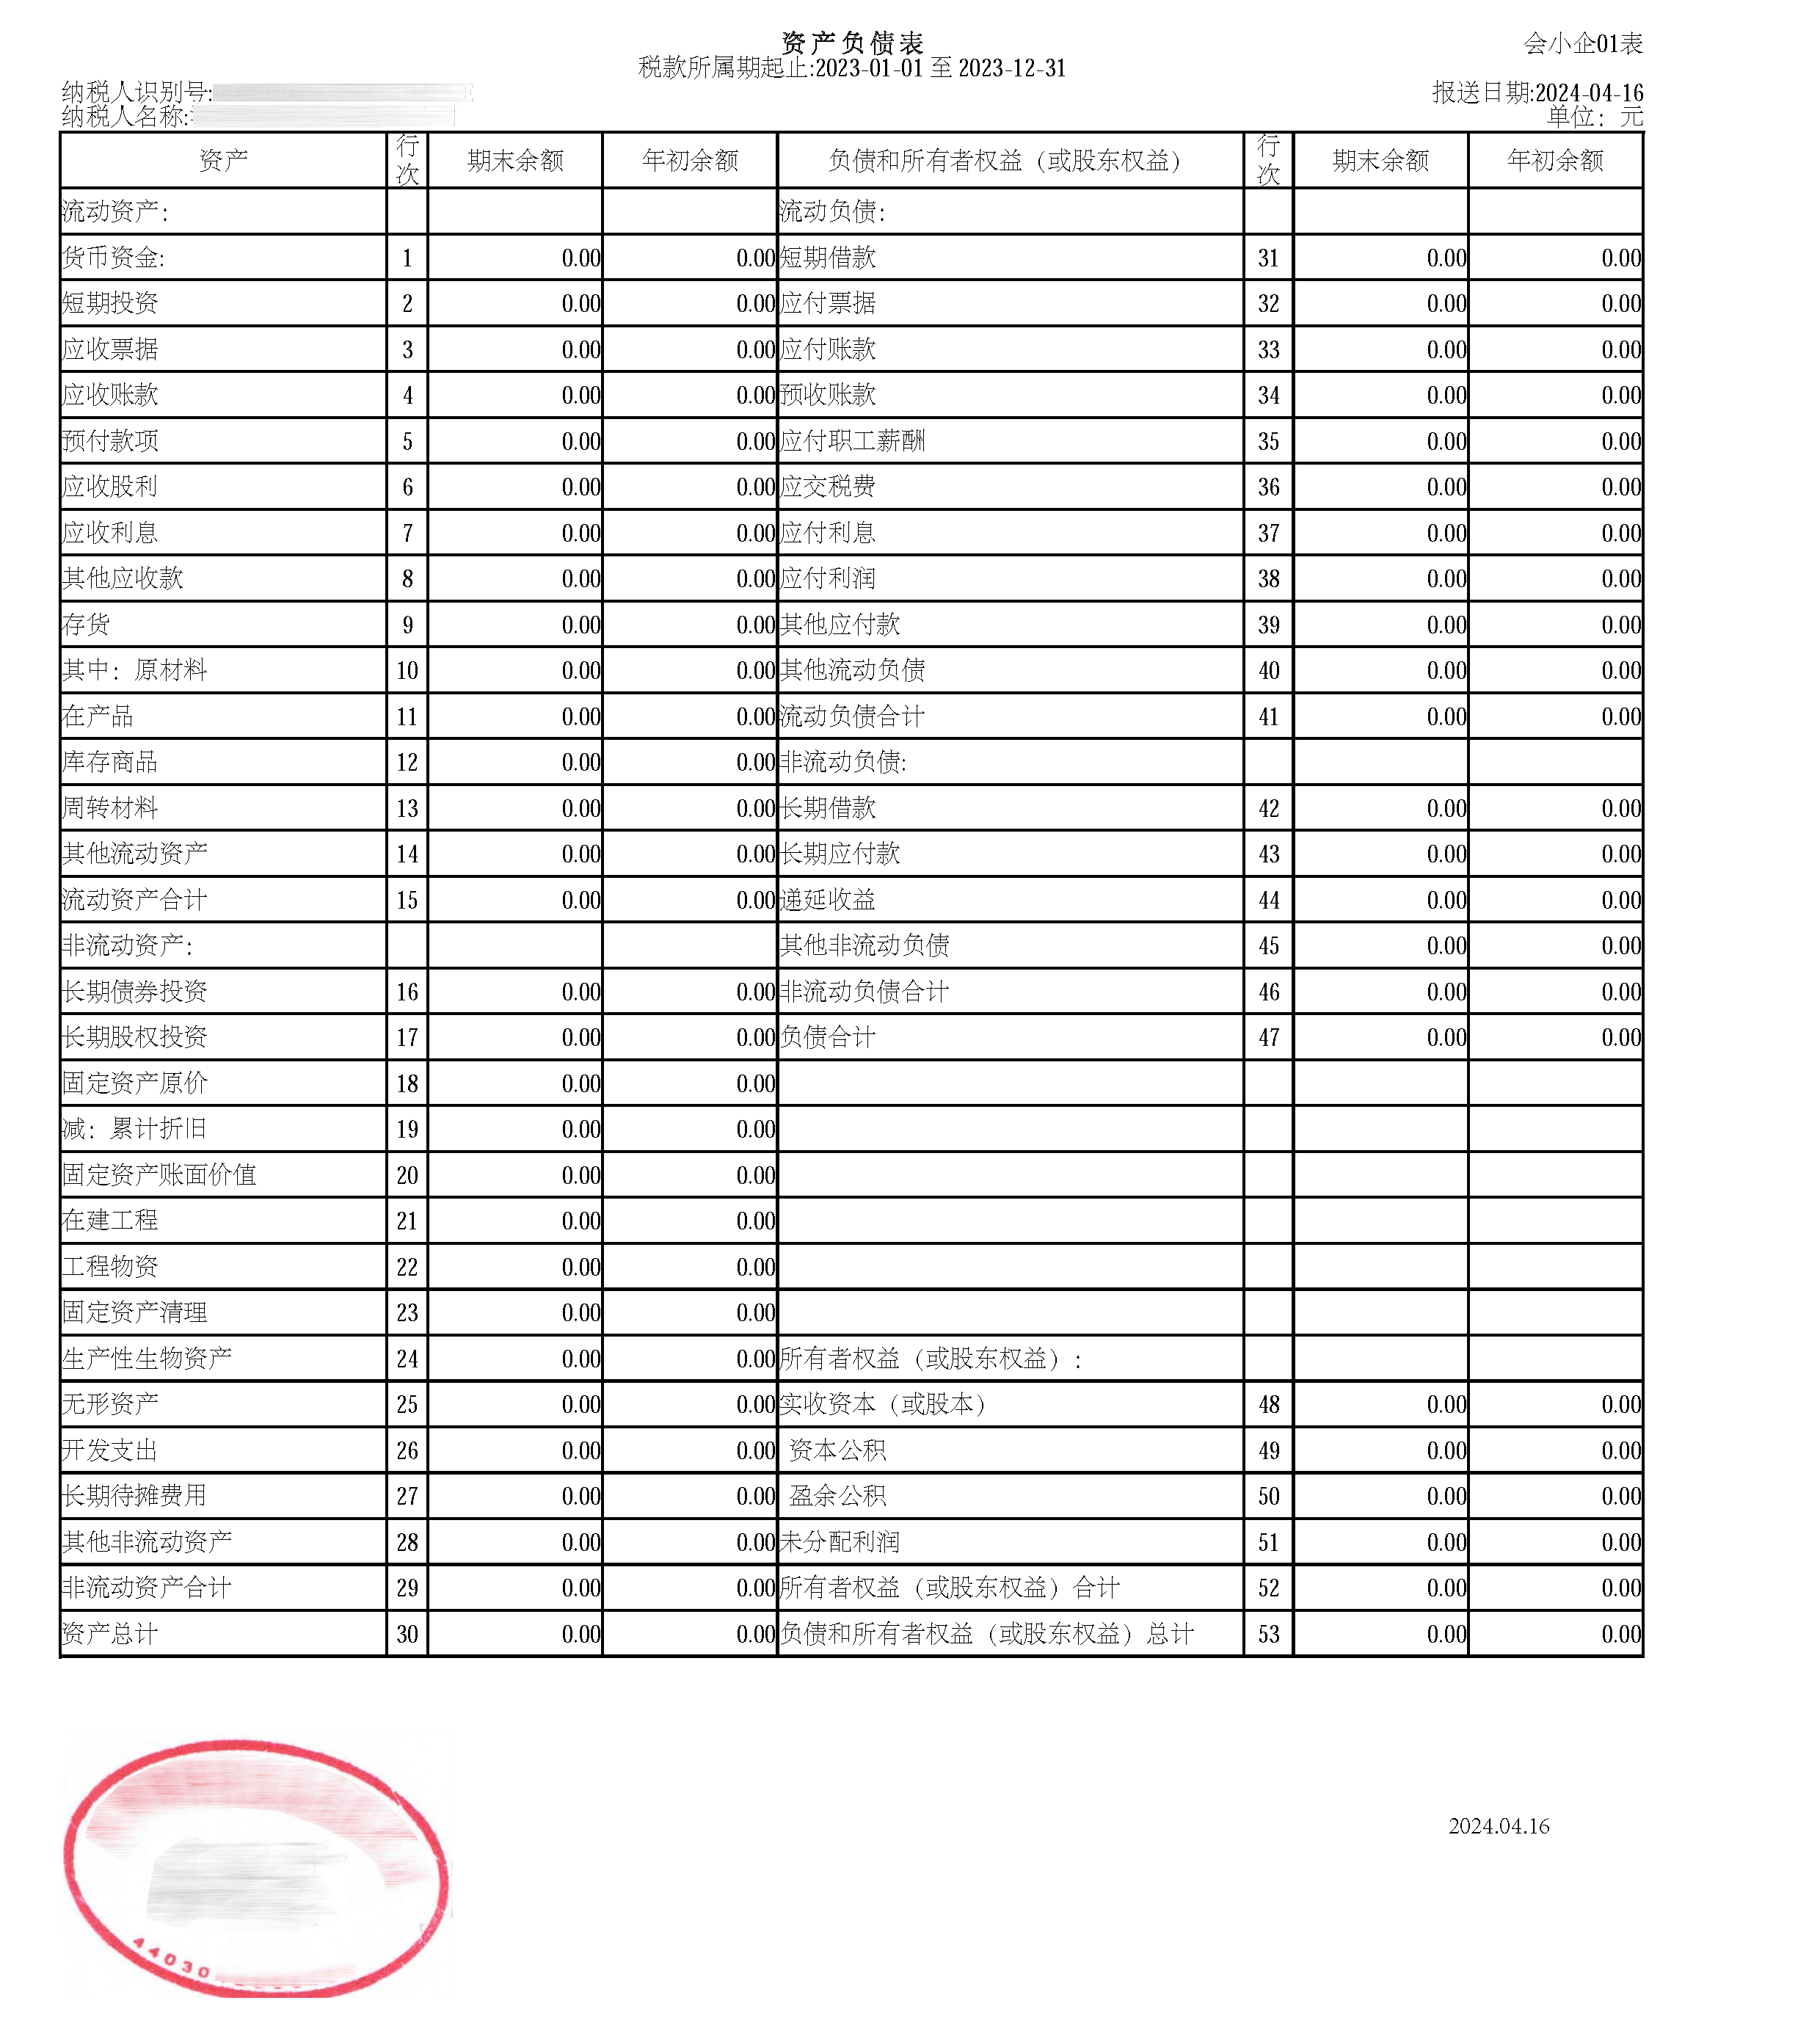
资产负债表 / Balance Sheet
Отражает состав активов, обязательств и собственного капитала компании на отчетную дату.
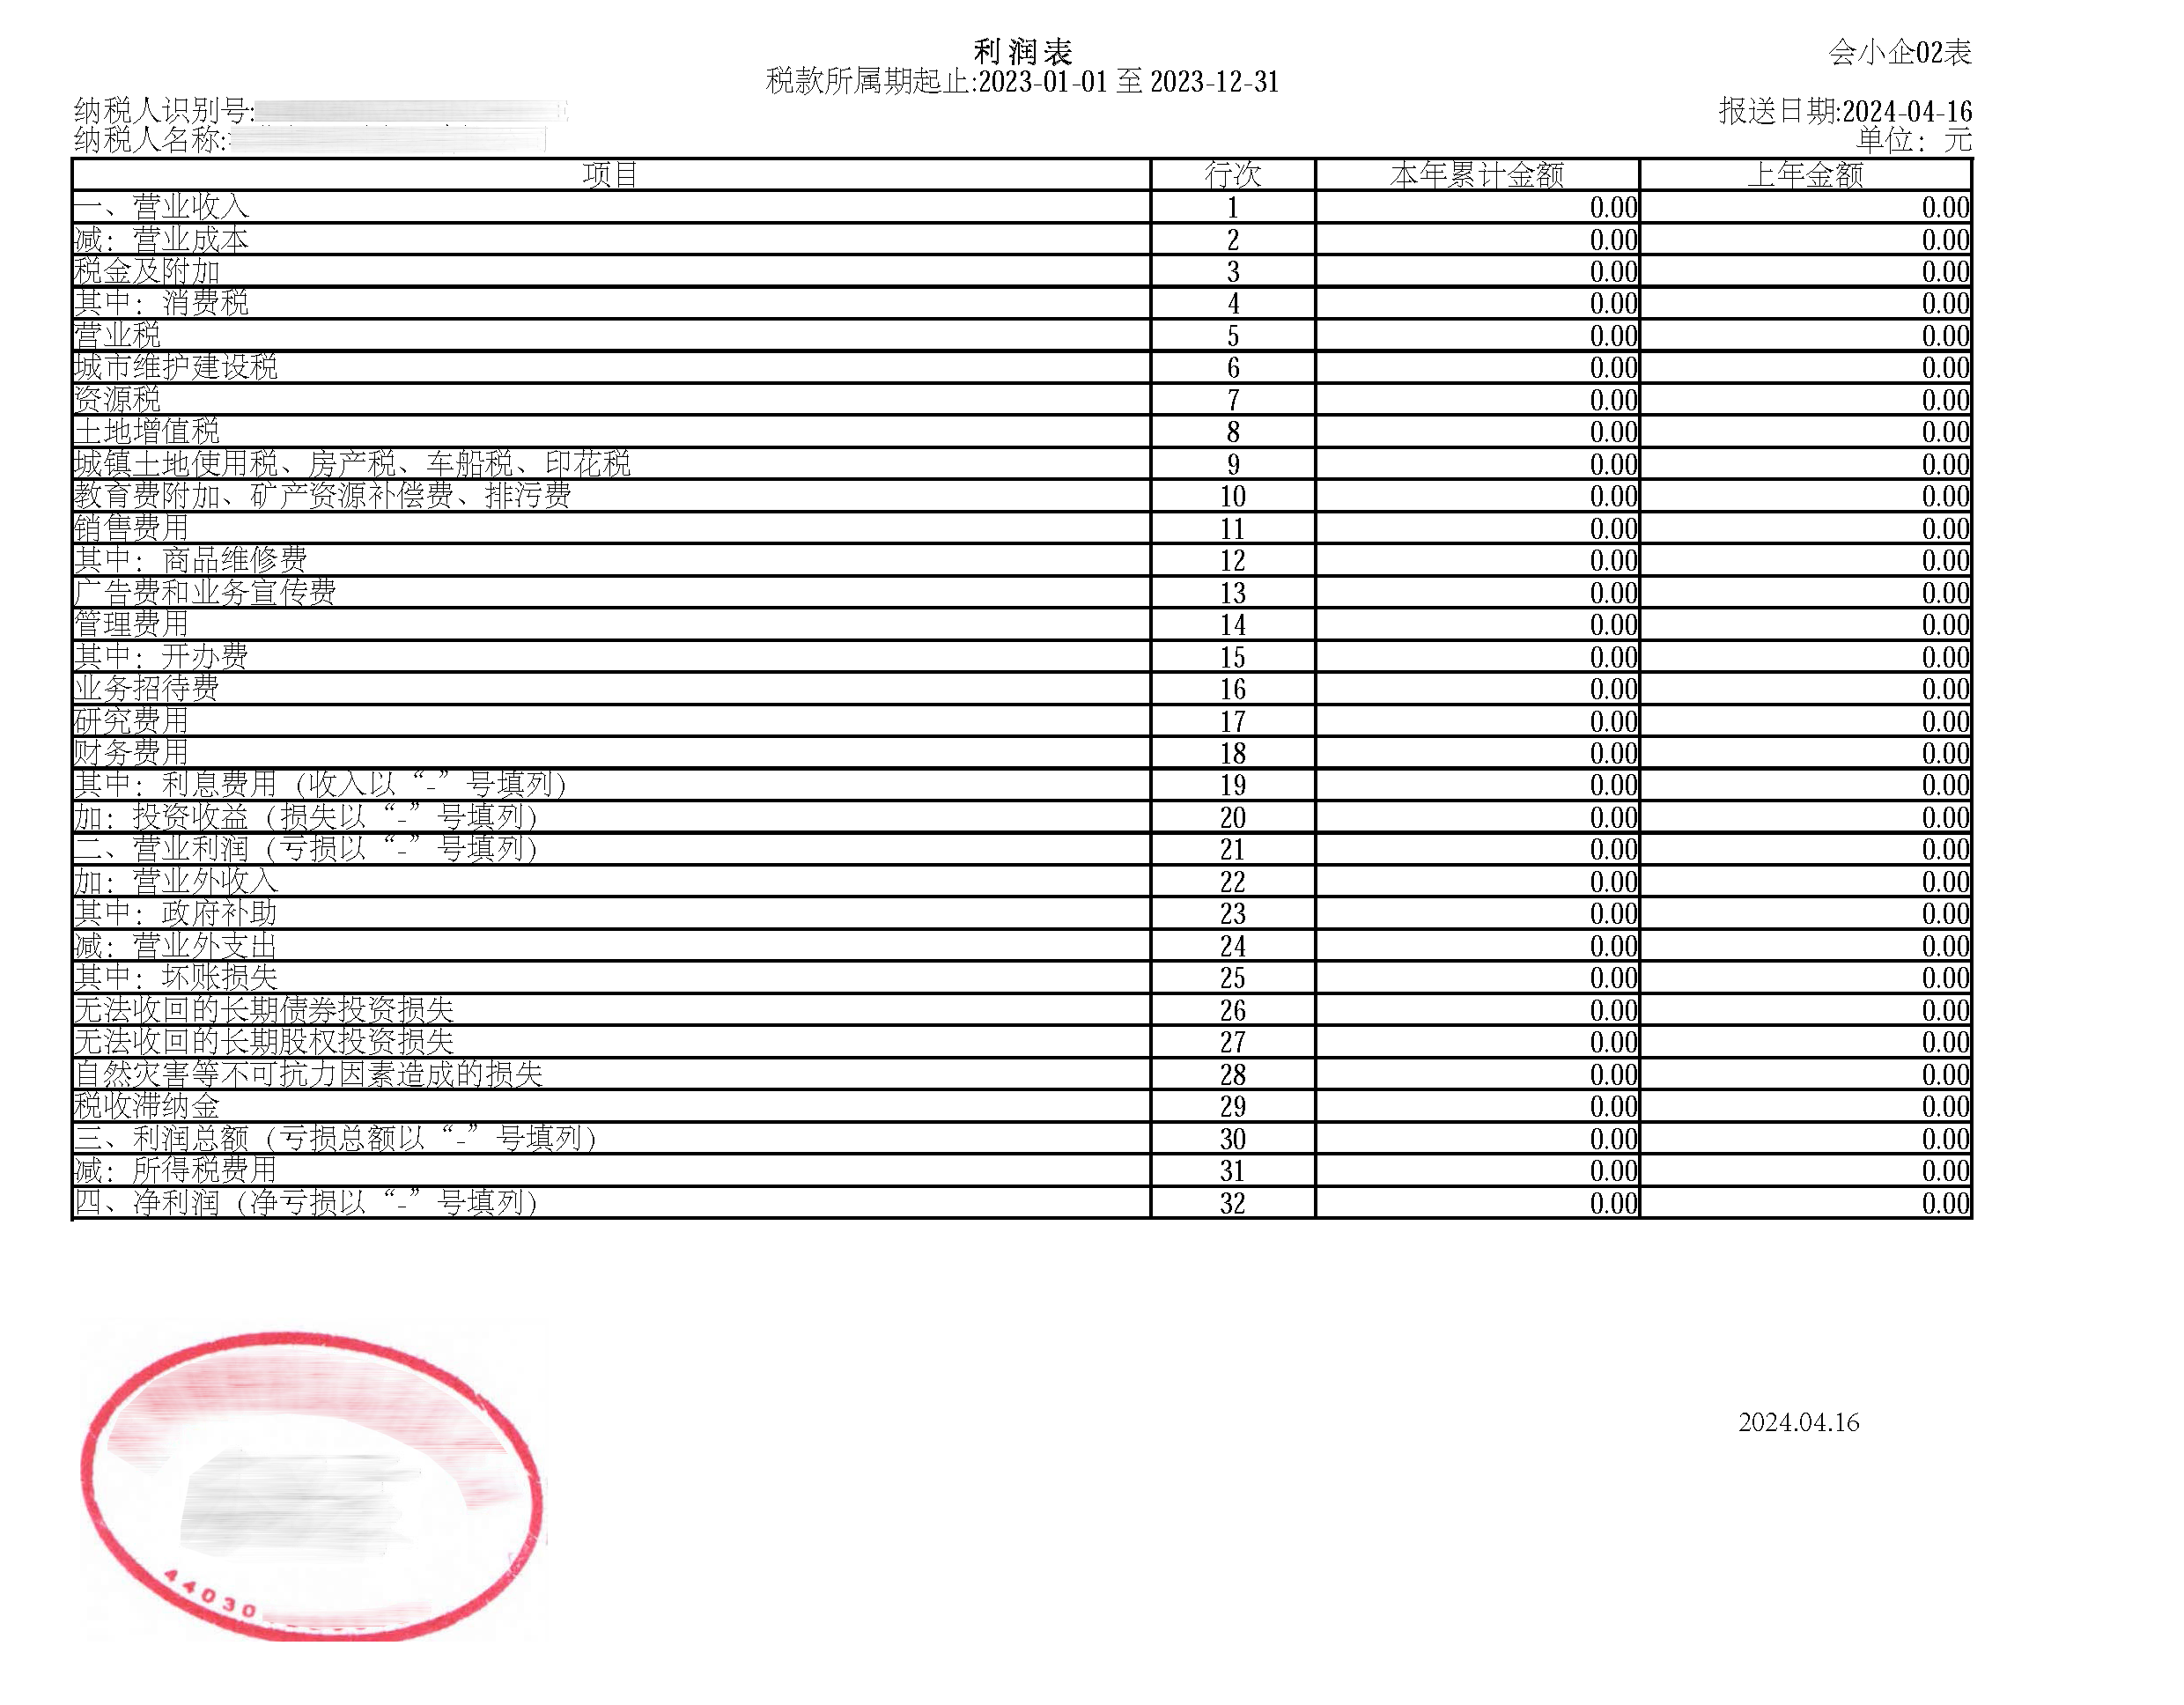
利润表 / Income Statement
Содержит информацию о доходах, расходах и финансовом результате деятельности за отчетный период.
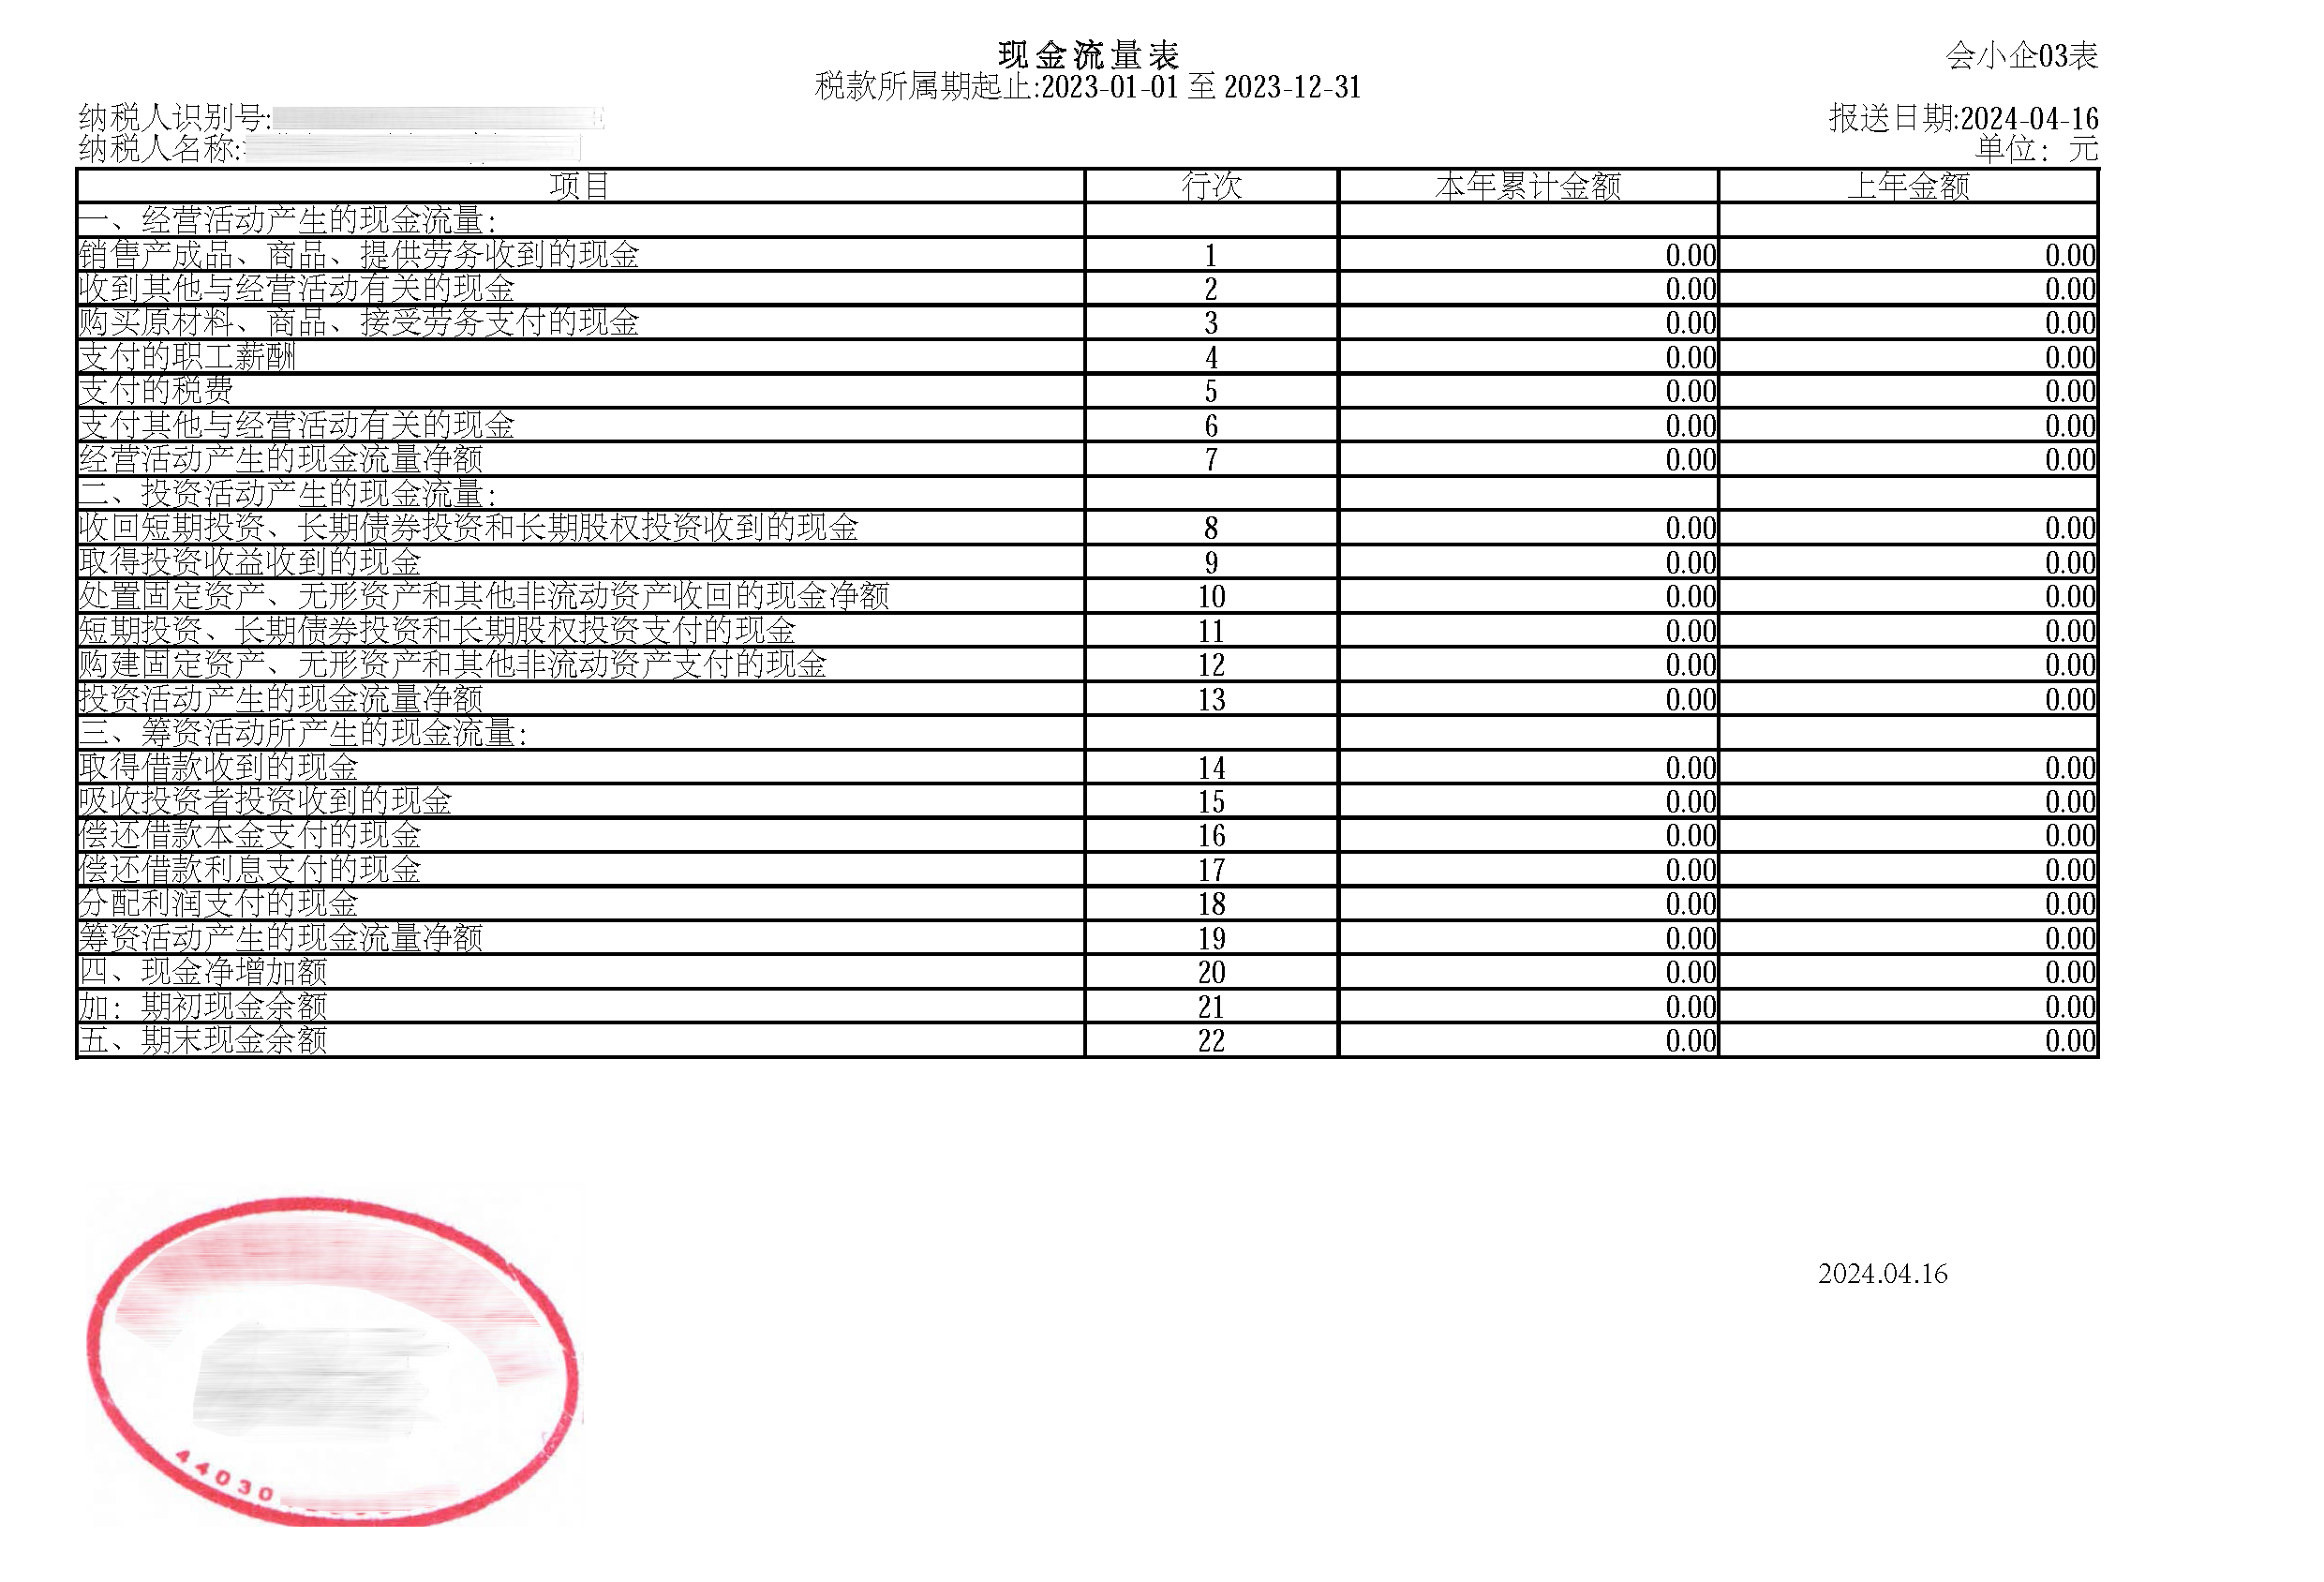
现金流量表 / Cash Flow Statement
Отражает поступление и выбытие денежных средств по операционной, инвестиционной и финансовой деятельности.
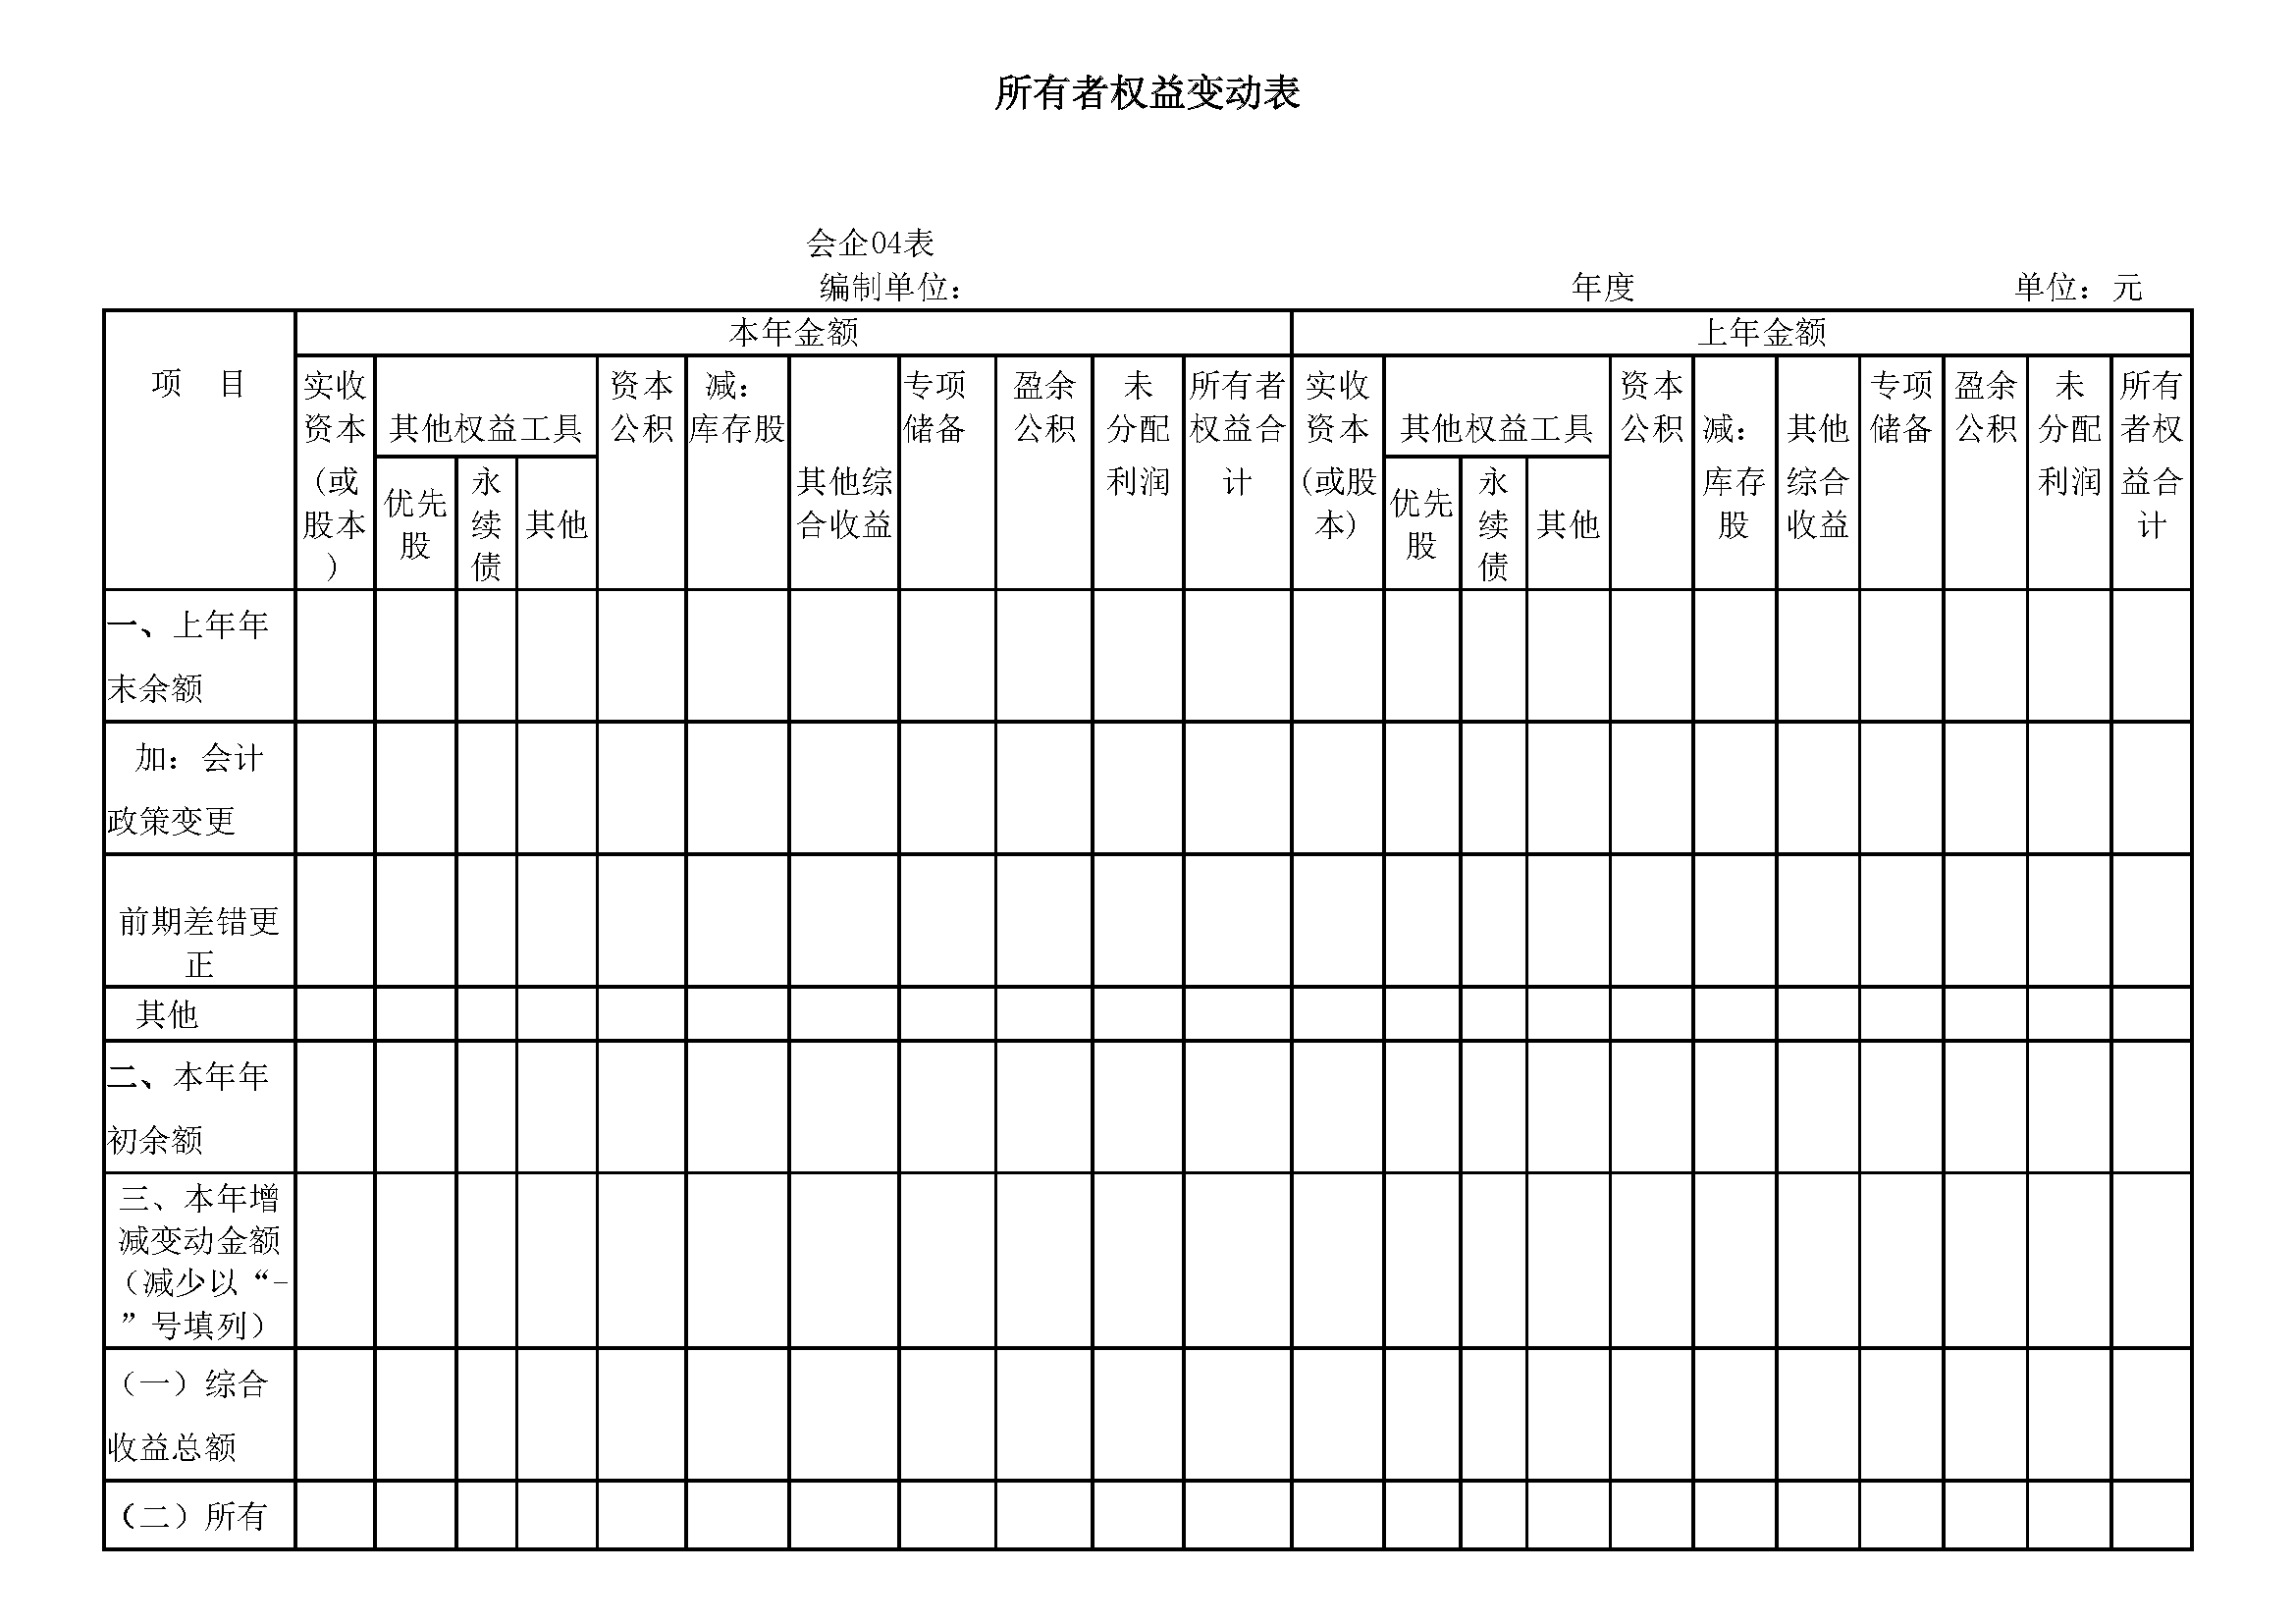
所有者权益变动表 / Statement of Changes in Owners’ Equity
Показывает изменения в структуре собственного капитала компании, включая формирование прибыли, распределение дивидендов и иные изменения капитала за отчетный период.
财务报表附注 / Notes to the Financial Statements
Являются неотъемлемой частью финансовой отчетности и содержат сведения об учетной политике компании, информацию о связанных сторонах, и иных обстоятельствах, необходимых для правильного понимания финансового положения компании.
Если компания контролирует одно или несколько других предприятий, она обязана составлять консолидированную финансовую отчетность в соответствии с требованиями Стандартов бухгалтерского учета для коммерческих предприятий (Accounting Standards for Business Enterprises, ASBE).
Обязанность по консолидации возникает независимо от того, находятся ли дочерние компании на территории Китая или за его пределами.
При определении необходимости консолидации применяется принцип контроля, а не исключительно размер участия в капитале. Компания признается материнской, если она обладает возможностью:
При подготовке отчетности производится исключение внутригрупповых операций и взаимных расчетов, включая внутригрупповые продажи, задолженность, дивиденды, доходы и расходы, чтобы финансовая отчетность отражала результаты деятельности группы как единой экономической единицы.
Калькулятор позволяет рассчитать примерную стоимость услуг по бухгалтерскому сопровождению и аудиту компании. Стоимость зависит от оборота бизнеса, количества инвойсов, транзакций, формы предоставления первичной документации и объема требуемых услуг.
Официальным подтверждением расходов в КНР признаются стандартизированные счета-фактуры — фапьяо (fapiao).
Обязательный ежегодный аудит финансовой отчетности должны проходить:
1. Компании с иностранными инвестициями (предприятия со 100%-м иностранным капиталом, совместные предприятия).
Исключение: Представительства иностранных компаний.
Они не проходят обязательный аудит финансовой отчетности, но обязаны ежегодно выполнять требования по подготовке и представлению финансовой и налоговой отчетности.
2. Публичные компании, ценные бумаги которых обращаются на фондовых биржах материкового Китая.
3. Компании в отдельных регулируемых отраслях
(банки; страховые организации; компании, осуществляющих деятельность на рынке ценных бумаг и производных финансовых инструментов; управляющих компаний инвестиционных фондов; финансовых гарантийных компаний и пр.).
4. Все государственные предприятия (SOE) и предприятия с государственным участием.
5. Компании, для которых аудит является обязательным в силу требований отраслевого регулирования или условий получения лицензии.
Аудит финансовой отчетности в Китае проводят бухгалтерские фирмы, имеющие лицензию на осуществление аудиторской деятельности в соответствии с законодательством КНР. Проверка выполняется сертифицированными бухгалтерами (注册会计师 / Certified Public Accountants, CPA), обладающими действующей квалификацией и являющимися членами Китайского института сертифицированных бухгалтеров (中国注册会计师协会 / Chinese Institute of Certified Public Accountants, CICPA).
Филиалы международных аудиторских сетей, включая компании «Большой четверки», вправе проводить аудит при условии, что они зарегистрированы и осуществляют деятельность в Китае в соответствии с требованиями национального законодательства и имеют необходимые лицензии.
В Китае аудит финансовой отчетности проводится в соответствии с законодательством КНР об аудиторской деятельности, нормативными актами Министерства финансов КНР и Китайскими стандартами аудита (中国注册会计师审计准则 / Chinese Standards on Auditing, CSA), которые в значительной степени гармонизированы с Международными стандартами аудита (International Standards on Auditing, ISA).
Если компания обязана проходить ежегодный аудит, его проведение должно быть завершено до выполнения соответствующих обязанностей по представлению финансовой отчетности или ее раскрытию, включая подачу годовой налоговой декларации либо публикацию годового отчета публичной компании.
Стандартная процедура аудита включает несколько последовательных этапов:
1. Заключение договора с аудиторской фирмой.
Компания определяет аудитора, согласовывает объем проверки, сроки проведения аудита и перечень необходимых документов.
2. Предоставление документов.
Аудитору передаются бухгалтерская отчетность, учетные регистры, первичные документы, банковские выписки, налоговые декларации, договоры, корпоративные документы и иные материалы, необходимые для проведения проверки.
3. Проведение аудиторских процедур.
Аудитор проверяет правильность ведения бухгалтерского учета, соответствие финансовой отчетности требованиям применимого стандарта (ASBE или ASSBE), анализирует существенные операции, оценивает систему внутреннего контроля, при необходимости направляет запросы третьим лицам (например, банкам или контрагентам) и получает аудиторские доказательства.
4. Подготовка аудиторского заключения.
По результатам проверки аудитор выражает мнение о достоверности финансовой отчетности. В зависимости от результатов проверки может быть выдано немодифицированное (безусловно положительное) либо модифицированное аудиторское заключение.
| Вид налога | Периодичность подачи | Кто подает |
| Налог на добавленную стоимость (Value-Added Tax, VAT) | Ежемесячно — для общих плательщиков НДС (General VAT Taxpayers); ежеквартально — для малых налогоплательщиков НДС (Small-scale VAT Taxpayers) | Плательщики НДС |
| Налог на доходы физических лиц (Individual Income Tax, IIT) | Ежемесячно | Работодатели (как налоговые агенты) |
| Налог на прибыль организаций (Enterprise Income Tax, EIT) | Авансовая декларация — Ежеквартально (в течение 15 дней после окончания соответствующего периода)
Годовая декларация — Ежегодно (до 31 мая) |
Все организации – плательщики налога на прибыль |
| Налог на недвижимость | Как правило, ежеквартально (в соответствии с местными правилами) | Владельцы недвижимости |
| Налог на использование городской земли (Urban Land Use Tax) | Как правило, ежеквартально (в соответствии с местными правилами) | Пользователи земельных участков |
| Гербовый сбор (Stamp Duty) | По мере возникновения налоговой обязанности | Лица, совершающие облагаемые операции |
| Налог у источника выплаты (Withholding Tax) | По мере выплаты дохода нерезиденту | Китайские организации и иные налоговые агенты, выплачивающие доход иностранным юридическим или физическим лицам |
Годовая декларация по налогу на прибыль организаций (中华人民共和国企业所得税年度纳税申报表 / Enterprise Income Tax Annual Tax Return) является ключевым элементом системы налоговой отчетности в Китае.
Ее представление сопровождается проведением ежегодной налоговой сверки (汇算清缴 / Annual Tax Reconciliation), в рамках которой производится окончательный расчет налоговых обязательств компании за отчетный год. Такая процедура необходима, поскольку в течение года налог на прибыль уплачивается авансовыми платежами. По итогам года компания обязана пересчитать налог с учетом фактически полученных доходов, произведенных расходов, применимых налоговых льгот, переносимых убытков и иных корректировок, предусмотренных налоговым законодательством КНР.
Кто обязан подавать: все компании, зарегистрированные в материковом Китае, независимо от факта ведения деятельности или получения прибыли, а также нерезидентные предприятия, осуществляющие деятельность в Китае через постоянное представительство, в случаях, предусмотренных налоговым законодательством
Срок подачи: в течение 5 месяцев после окончания налогового года — до 31 мая следующего года.
При прекращении деятельности, ликвидации или реорганизации компании до окончания налогового года налогоплательщик обязан представить соответствующую налоговую отчетность и произвести окончательные налоговые расчеты в течение 60 дней с даты прекращения деятельности (или возникновения соответствующего обстоятельства).
Процесс подачи:
Если в течение отчетного периода компания не осуществляла деятельность, не получала доходов и у нее отсутствовали налоговые обязательства по соответствующему налогу, она, как правило, обязана представить нулевую налоговую декларацию (零申报).
Нулевая декларация подтверждает отсутствие объекта налогообложения за соответствующий период и подается в те же сроки и тем же способом, что и обычная налоговая декларация.
Даже при нулевой деятельности компания обязана вести бухгалтерский учет.
Длительная подача нулевых деклараций может вызвать подозрения налоговых органов и привести к налоговой проверке.
После вступления в силу Закона КНР «Об иностранных инвестициях» отдельная ежегодная отчетность в Министерство коммерции КНР (Ministry of Commerce, MOFCOM) была отменена.
Предприятия с иностранным капиталом (FIE) обязаны передавать сведения о своей структуре владения. В настоящее время соответствующие сведения представляются в рамках ежегодного корпоративного отчета через Национальную систему публичного раскрытия информации о предприятиях (NECIPS) и передаются компетентным государственным органам в порядке межведомственного информационного обмена.
Для отдельных категорий компаний законодательство КНР предусматривает выполнение обязанностей перед Государственным управлением валютного контроля (国家外汇管理局 / State Administration of Foreign Exchange, SAFE).
Такие обязанности могут возникать, в частности, у:
В зависимости от характера деятельности компании требования могут включать представление сведений о зарубежных инвестициях, выполнении валютных операций, движении капитала и иных данных, предусмотренных валютным законодательством КНР.
Во многих случаях взаимодействие с SAFE осуществляется через обслуживающий банк, который выполняет функции агента валютного контроля и передает необходимые сведения в уполномоченные органы. Кроме того, часть информации поступает в SAFE в рамках межведомственного обмена данными между государственными органами.
В соответствии с Законом КНР о статистике юридические лица обязаны представлять статистические сведения государственным органам статистики в случаях и порядке, предусмотренных законодательством.
Состав статистической отчетности зависит от вида деятельности компании, ее размера, отрасли и иных критериев, установленных системой государственного статистического наблюдения. На практике отчетность представляется преимущественно в электронной форме через специализированные информационные системы Национального бюро статистики Китая ( 国家统计局 / National Bureau of Statistics, NBS) либо его территориальных подразделений.
Компании, осуществляющие сделки со связанными лицами, обязаны представлять сведения о таких сделках в составе годовой декларации по налогу на прибыль. При достижении установленных законодательством пороговых значений они также обязаны подготовить документацию по трансфертному ценообразованию (Master File, Local File и (или) Special File), которая хранится у налогоплательщика и представляется в налоговый орган по его запросу.
Для отдельных категорий публичных компаний совет директоров обязан ежегодно подготовить Отчет о внутреннем контроле (内部控制评价报告 / Internal Control Self-Assessment Report). В отчете раскрываются результаты оценки эффективности системы внутреннего контроля, управления рисками и соблюдения требований законодательства. В случаях, предусмотренных законодательством или требованиями фондовой биржи, отчет сопровождается отдельным аудиторским заключением по внутреннему контролю.
Работодатели, зарегистрированные в Китае, обязаны исчислять и уплачивать взносы по системе обязательного социального страхования, включающей пенсионное, медицинское страхование, страхование по безработице, страхование от производственного травматизма и страхование по беременности и родам, а также перечислять взносы в Жилищный накопительный фонд (住房公积金 / Housing Provident Fund).
В течение года работодатели представляют сведения о работниках, начисленной заработной плате и суммах страховых взносов, как правило, ежемесячно через электронные системы налоговых органов или органов социального страхования.
Кроме того, во многих регионах Китая работодатели ежегодно проходят процедуру ежегодной корректировки базы для начисления страховых взносов (社保年度申报 / Annual Adjustment). В рамках этой процедуры компания представляет сведения о фактическом фонде оплаты труда работников за предыдущий год, на основании которых производится перерасчет базы для начисления взносов на следующий расчетный период. После передачи функций по администрированию социальных взносов налоговым органам Государственное налоговое управление КНР осуществляет автоматическую сверку представленных данных со сведениями, содержащимися в отчетности по налогу на доходы физических лиц (Individual Income Tax, IIT).
Да. Даже если компания не осуществляла хозяйственную деятельность в течение отчетного года, она обязана вести бухгалтерский учет, подготовить финансовую отчетность и выполнить установленные законодательством требования по представлению налоговой и корпоративной отчетности. При отсутствии операций обычно представляется нулевая налоговая декларация.
Нет. Все компании, зарегистрированные в материковом Китае, обязаны вести бухгалтерский учет и составлять финансовую отчетность в соответствии с Китайскими стандартами бухгалтерского учета (Chinese Accounting Standards, CAS). При необходимости компания может дополнительно подготовить отчетность по МСФО или иным международным стандартам для собственников, инвесторов или материнской компании, однако это не заменяет обязательную отчетность по CAS.
Нет. В Китае финансовый год для всех предприятий устанавливается как календарный год.
Если головная компания использует другой финансовый год, китайская дочерняя компания все равно обязана вести бухгалтерский учет и готовить финансовую отчетность в соответствии с китайскими требованиями за период с 1 января по 31 декабря.
Для целей обязательной отчетности — нет, если у нее отсутствует лицензия на аудит в КНР. Годовая финансовая отчетность китайской компании, требующая аудиторского заключения, должна быть проверена и подписана лицензированной аудиторской организацией в Китае. Иностранные аудиторы могут участвовать только в подготовке отчетов для целей группы или внутреннего использования.
Компания может перейти на полностью цифровой архив, если используемая система обеспечивает надежность и неизменность данных, включая защиту от несанкционированного редактирования, резервное копирование, сохранение истории операций и возможность предоставить документы и связанные с ними метаданные налоговым органам или аудиторам по запросу.
На практике это обычно требует использования соответствующей ERP- или бухгалтерской системы, отвечающей требованиям китайских органов контроля, а также соблюдения правил электронного документооборота и хранения данных.
Если такие условия не выполнены, компания должна сохранять бумажные версии бухгалтерских документов, включая первичные документы, бухгалтерские ваучеры и счета-фактуры (fapiao), в течение установленных сроков хранения.
Продление срока подачи годовой налоговой декларации возможно, но только в исключительных случаях и при наличии уважительных причин. Компания должна обратиться в налоговый орган по месту регистрации с заявлением о продлении до истечения установленного срока подачи декларации.
Продление срока подачи декларации — позволяет отсрочить саму подачу налоговой декларации, но не уплату налога. Только при форс-мажоре (непреодолимой силе), который делает невозможной подачу декларации или сбор документов в установленный срок. Решение о продлении принимает местный налоговый орган. Срок продления, как правило, составляет один месяц.
Отсрочка уплаты налога — позволяет отсрочить уплату самого налога после того, как декларация подана. Только при наличии уважительной причины (форс-мажор с крупными убытками или нехватка средств после выплаты зарплаты). Заявление утверждается на уровне провинции (провинциальное или муниципальное Управление налоговой службы). Максимальный срок отсрочки — три месяца.
Если декларация подана с нарушением установленного срока без одобренного продления, компании могут быть назначены административные штрафы и применены другие меры налогового контроля.
Если после подачи финансовой или налоговой отчетности компания обнаружила ошибку, она вправе внести исправления. Порядок корректировки зависит от характера ошибки и вида отчетности.
Для налоговой отчетности, как правило, подается уточненная декларация, а при необходимости производится доплата налога и начисленных пеней.
Если ошибка затрагивает финансовую отчетность, компания должна внести соответствующие исправления в бухгалтерский учет в соответствии с требованиями китайских стандартов бухгалтерского учета. В некоторых случаях может потребоваться повторная подача отчетности или уведомление заинтересованных государственных органов.
