


Содержание
- Какая ставка будет применяться к операциям с криптоактивами на Кипре?
- У кого возникает обязанность по уплате подоходного налога в отношении рассматриваемых активов?
- Облагают ли операции с криптоактивами налогом на прирост капитала?
- Суммируются ли доходы от операций с криптоактивами с другими доходами физического лица?
- Какие операции с криптоактивами будут подлежать налогообложению?
- Можно ли переносить убытки, полученные от операций с криптоактивами, на следующие налоговые периоды и засчитывать против других доходов?
- Является ли Кипр юрисдикцией с наиболее преференциальным режимом налогообложения операций с криптоактивами (криптовалютой) по сравнению с другими странами?
Какая ставка будет применяться к операциям с криптоактивами на Кипре?
31 декабря 2025 года Закон о подоходном налоге (Income Tax Law) был дополнен статьей 20E, которая определяет основы налогообложения операций с криптоактивами и вступает в силу с 1 января 2026 года. В соответствии с данной статьей прибыль от отчуждения криптоактивов облагается по ставке 8%, независимо от статуса лица, получившего прибыль. То есть в данный момент прибыль от операций с криптоактивами, полученная как физическими, так и юридическими лицами, облагается по одной ставке.
Шкала налогообложения является плоской, то есть ставка налога не меняется от размера дохода. К тому же не имеет значения, на протяжении какого времени лицо владело активом до продажи, а также не установлен порог, ниже которого доход подлежит налогообложению, как, например, в случае с подоходным налогом с физических лиц на Кипре.
У кого возникает обязанность по уплате подоходного налога в отношении рассматриваемых активов?
Как было отмечено ранее, налог при отчуждении криптоактивов подлежит уплате по ставке 8% любым лицом, а именно:
- физическим лицом – налоговым резидентом Кипра с мирового дохода;
- юридическим лицом – налоговым резидентом Кипра с мирового дохода;
- физическим/юридическим лицом, не являющимся налоговым резидентом Кипра с доходов, полученных от источника на Кипре или через постоянное представительство на Кипре.
Облагают ли операции с криптоактивами налогом на прирост капитала?
Нет, прибыль от отчуждения криптоактивов не облагается налогом на прирост капитала, так как статья 20E Закона о подоходном налоге действует независимо.
Суммируются ли доходы от операций с криптоактивами с другими доходами физического лица?
Нет, доходы от операций с криптоактивами не суммируются с другими доходами физического лица, то есть такие доходы не влияют на категорию, к которой относится налогоплательщик по прогрессивной шкале подоходного налога.
Какие операции с криптоактивами будут подлежать налогообложению?
В соответствии с законодательством Кипра «криптоактив» – цифровое представление стоимости или права, которое может передаваться и храниться в электронном виде с использованием технологии распределенного реестра или аналогичной технологии. Данное определение понятию «криптоактив» совпадает с определением Регламента Европейского союза, регулирующего рынок криптоактивов (MiCA (EU) 2023/1114).
Под отчуждение криптоактивов подпадают следующие операции:
- продажа за фиатные деньги;
- безвозмездная передача;
- обмен на другую криптовалюту, включая конвертацию стейблкоинов;
- оплата товаров и услуг с использованием криптовалюты.
Необходимо отметить, что переводы между собственными кошельками не являются отчуждением, но обмен одного токена на другой классифицируется как отчуждение. Что касается нереализованных доходов от криптовалюты, например, положительного изменения стоимости криптовалюты, учитываемой в составе запасов брокерами-трейдерами по МСФО, то они не подлежат налогообложению. На нереализованные расходы, соответственно, нельзя уменьшить полученные доходы.
Таким образом, большая часть операций с криптоактивами остается вне самостоятельного налогового регулирования. К примеру, прибыль от майнинга криптовалюты, полученная юридическим лицом, будет облагаться по стандартной ставке (12,5% в отношении налоговых периодов, закончившихся 31.12.2025 и ранее, 15% – с 1 января 2026 года).
Можно ли переносить убытки, полученные от операций с криптоактивами, на следующие налоговые периоды и засчитывать против других доходов?
Нет, убытки от операций с криптоактивами можно зачесть против прибыли только того периода, в котором они возникли, и только против прибыли, полученной от отчуждения криптоактивов.
Является ли Кипр юрисдикцией с наиболее преференциальным режимом налогообложения операций с криптоактивами (криптовалютой) по сравнению с другими странами?
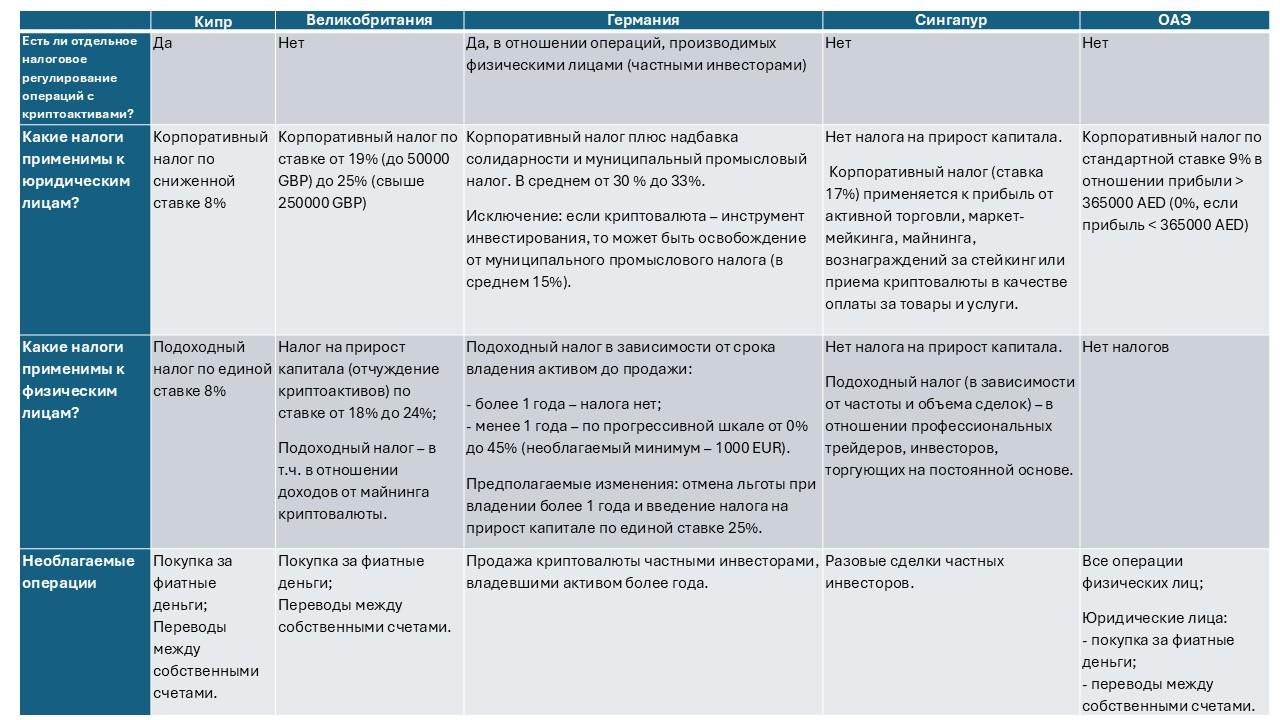
Если сравнивать вновь принятые правила налогообложения операций с криптовактивами на Кипре с практикой других стран, то ответ скорее да, чем нет.
Во-первых, в большинстве стран, где созданы преференции в части налогообложения для частных инвесторов (например, Германия), нет льгот для юридических лиц, доходы от операций с криптовалютой облагаются по стандартной ставке корпоративного налога.
Во-вторых, применимая ставка корпоративного налога является одной из самых низких среди европейских стран и не только, в том числе применительно к доходам от майнинга криптовалют, которые пока не подпадают под отдельное регулирование на Кипре.
В-третьих, на Кипре (как и в Сингапуре) нет налога на прирост капитала в отношении рассматриваемых активов. Если говорить о физических лицах, то есть страны с меньшим налоговым бременем, к которым в частности относятся ОАЭ.
Ниже приведена таблица сравнения практик налогообложения операций с криптовалютой ряда стран.
Список использованных источников:
Добавить комментарий